



芯东西(公众号:aichip001)
作者 | 崔嫄伟
编辑 | 陈骏达
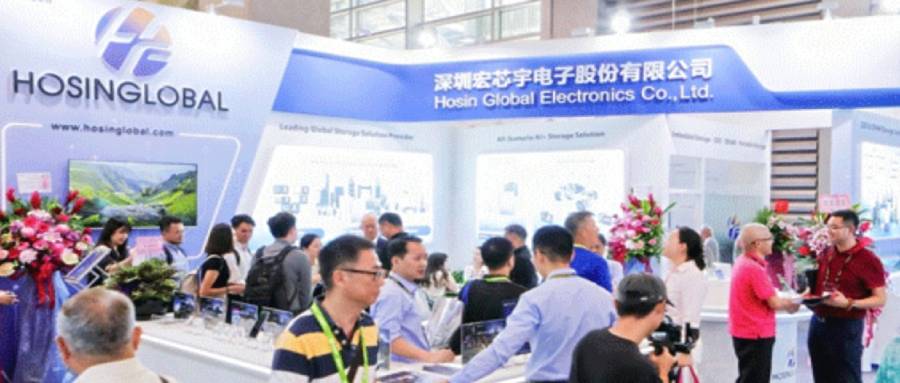
芯东西11月12日报道,今日,深圳存储芯片公司宏芯宇在港交所挂牌上市。
基于每股72.83港元(约合人民币61.9元)的最终发行价计算,本次宏芯宇IPO的总集资额约为10.719亿港元(约合人民币9.1亿元),在扣除包销佣金及相关发行费用后,该公司通过本次全球发售净筹资约9.935亿港元(约合人民币8.5亿元)。
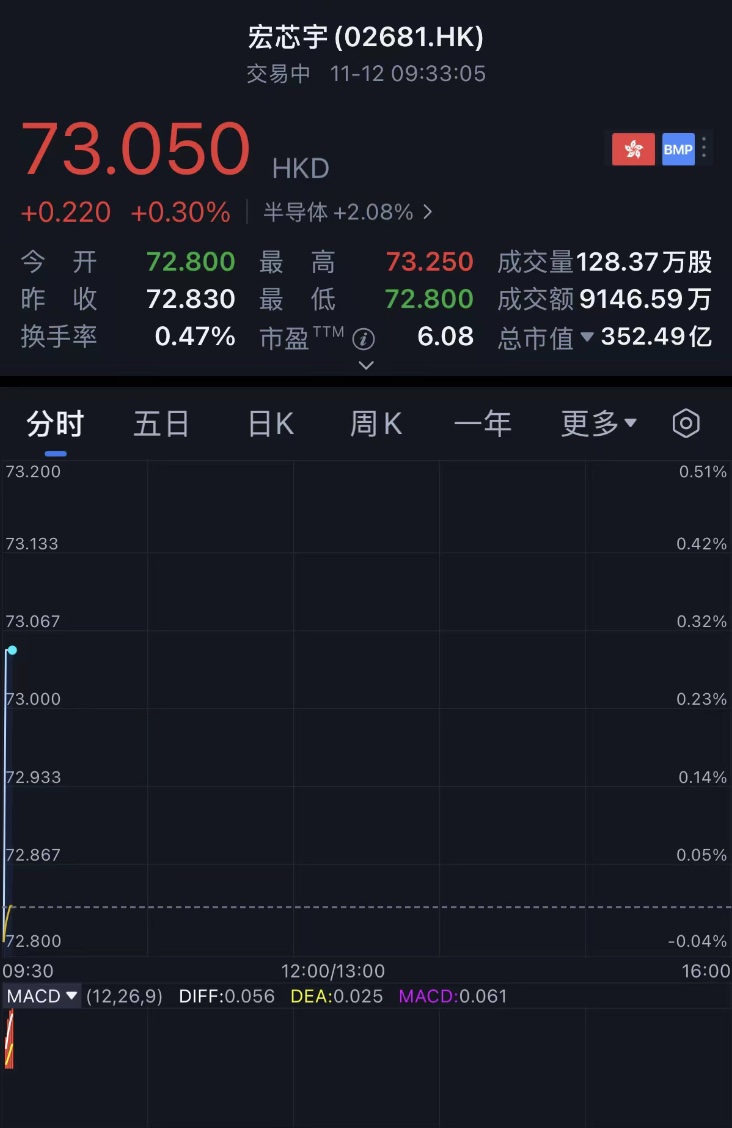
宏芯宇今日开盘价较发行价下跌0.04%至每股72.80港元(约合人民币61.9元)。截至今日9:33,其股价为每股73.05港元(约合人民币62.1元),较发行价上涨0.30%,总市值达352.49亿港元(约合人民币299.7亿元)。
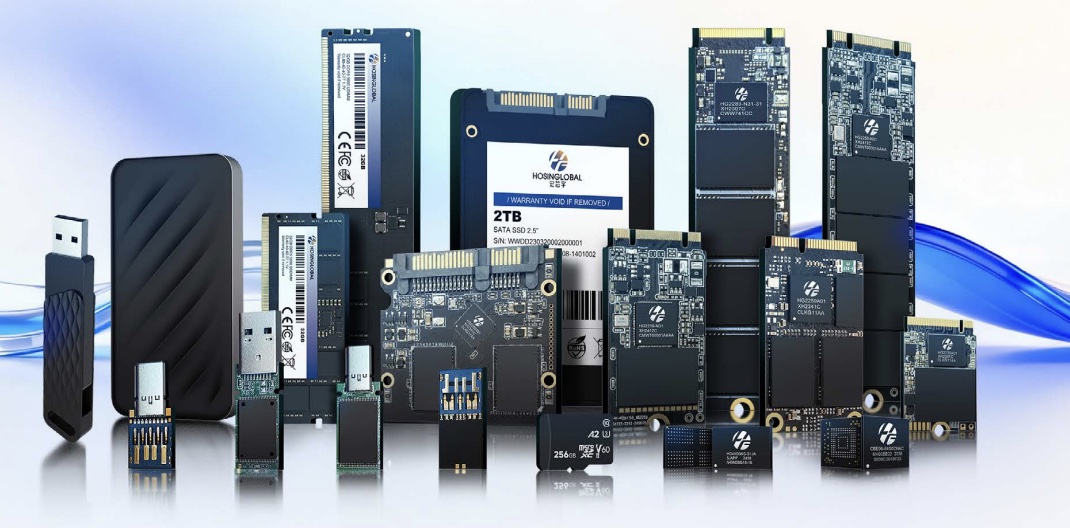
宏芯宇成立于2018年12月,总部位于深圳,是一家专注于存储芯片产品研发、生产、测试及销售的存储器厂商。该公司主要产品包括嵌入式存储、固态硬盘(SSD)、DRAM、移动存储及存储颗粒,产品应用覆盖消费电子、汽车电子、服务器及人工智能等领域。
根据弗若斯特沙利文的数据,以2025年收入计算,宏芯宇在全球存储产品市场的份额约为0.6%,在全球存储器厂商中排名第12位。
招股书显示,该公司于2021年和2022年先后进入了传音、OPPO和小米的供应链。
值得一提的是,宏芯宇、深圳半导体存储产品厂商江波龙和深圳智能终端厂商传音三家在港股上市中互为基石投资者。而从从产业链关系看,宏芯宇和江波龙主要提供存储产品及解决方案,传音则是手机终端厂商,三者在业务上存在上下游联系。
宏芯宇拟将约40%的募集资金用于存储产品的开发及商业化;约35%用于主控芯片的研发及迭代;约15%用于提升内部晶圆级检测及主控芯片验证、确认和质量管理测试能力;剩余约10%用于营运资金及一般公司用途。
一、今年仅四个月营收超80亿,嵌入式存储业务占67.8%
从财务表现来看,宏芯宇近年来的营收规模持续扩大,盈利能力也出现明显改善。
2023年、2024年、2025年、2026年1-4月,宏芯宇分别实现营收为87.81亿元、87.18亿元和112.38亿元、80.12亿元;净利润分别为-1.17亿元、4.83亿元、13.64亿元、38.41亿元;研发开支分别为2.83亿元、3.92亿元、4.93亿元、2.00亿元。
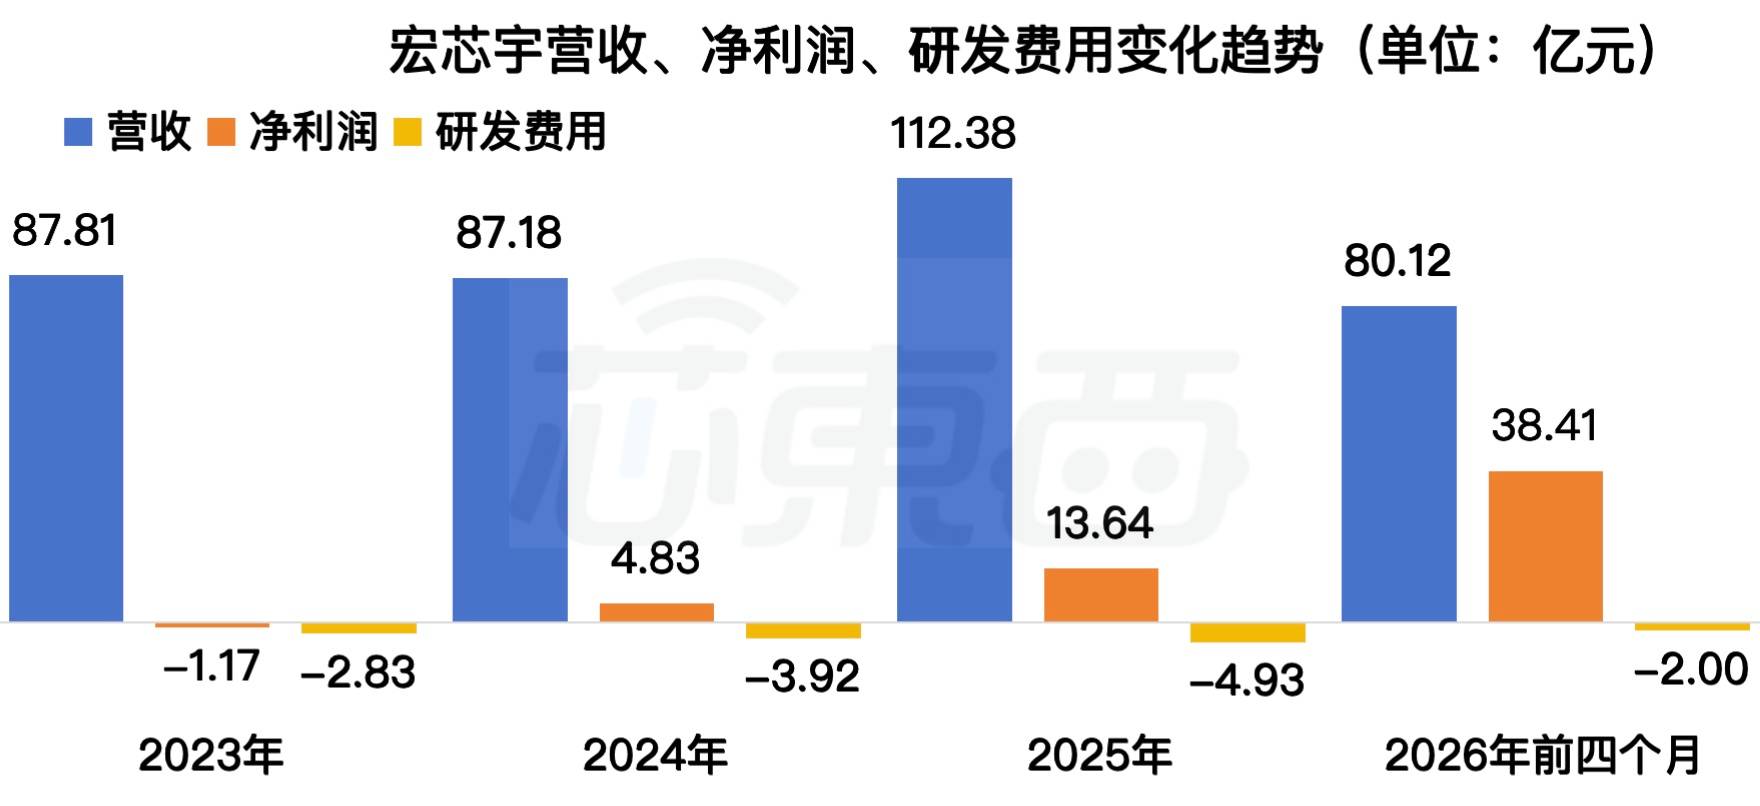
▲宏芯宇、净利润、研发费用变化趋势(芯东西制图)
同期,其经调整净利润分别为-0.32亿元、5.50亿元、14.45亿元、38.96亿元。
从历年财务数据来看,宏芯宇于2024年实现扭亏为盈后,盈利能力进一步提升。仅2026年前四个月,该公司营收便已接近2023年和2024年全年水平,净利润更是接近2024年全年的9倍、2025年全年的3倍,业绩增长势头显著。
分业务来看,嵌入式存储是宏芯宇的核心业务,也是2026年前四个月最主要的收入来源。
2026年前四个月,该公司嵌入式存储业务实现收入约54.30亿元,占总收入的67.8%;DRAM产品和存储颗粒产品紧随其后,分别占总收入的13.6%和11.5%。
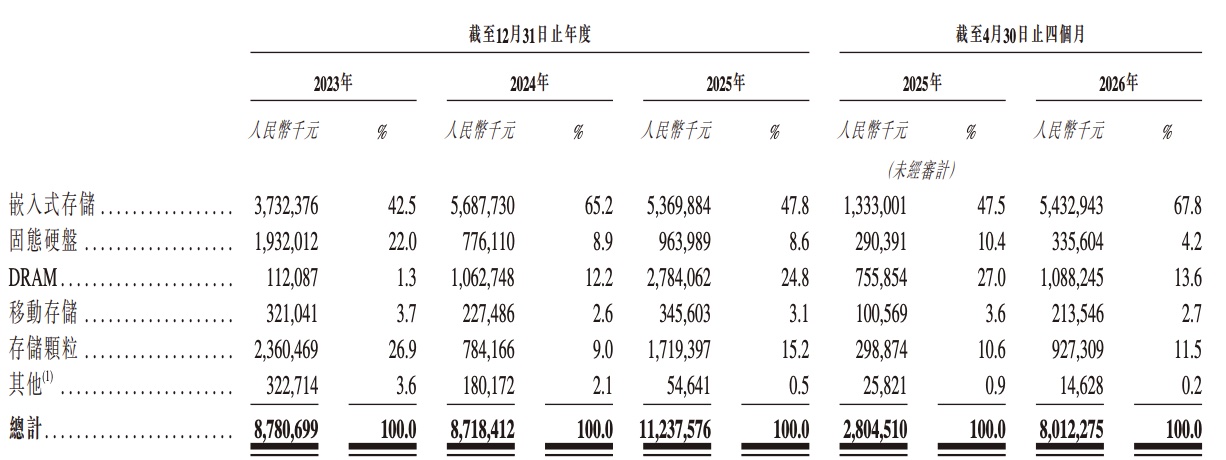
招股书解释,2025年中期之后,AI相关应用对高性能存储产品的需求增加以及领先的存储原厂对产能的重新分配,导致若干传统存储产品的供应收紧,相关产品价格随之上涨。
从盈利能力方面来看,宏芯宇在2023年至2025年毛利率分别为4.8%、16.1%、21.8%;2026年前四个月,其毛利率上涨至62.0%,整体呈上升趋势。
同期,江波龙毛利率分别为8.2%、19.1%、19.0%;佰维存储毛利率分别为1.8%、18.2%、20.4%;德明利毛利率分别为16.7%、17.8%、14.8%。
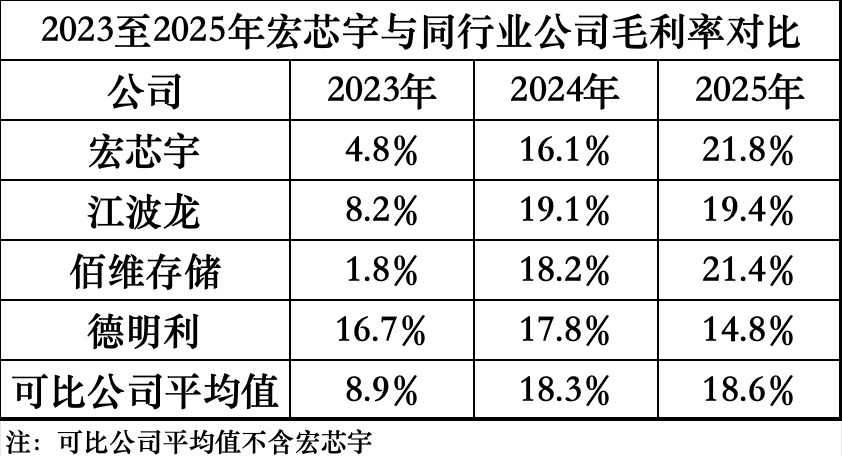
对比同行业企业毛利率,宏芯宇在2023年及2024年两年间毛利率处于中下位水平,2025年,其毛利率实现反超。
二、主控芯片最高支持1TB存储容量,消费级产品收入占99%
嵌入式存储是宏芯宇的核心业务,其产品包括eMMC、UFS、ePOP及uMCP,主要应用于智能手机、平板电脑、可穿戴设备等消费电子产品,以及部分车载场景。
除此之外,该公司还布局固态硬盘、DRAM、移动存储及存储颗粒等产品,形成覆盖NAND Flash和DRAM两类存储介质的产品组合。
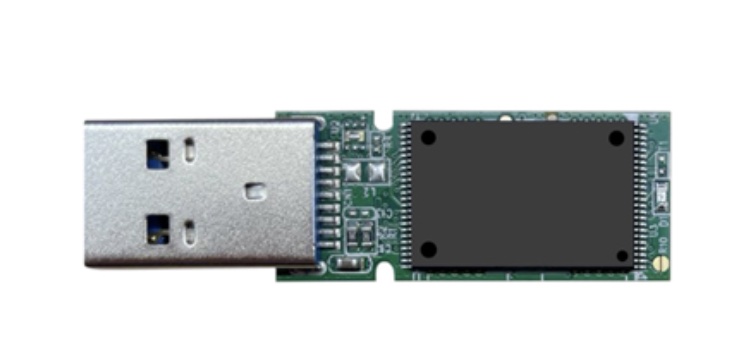
▲宏芯宇USB移动存储盘U3 G2 PCBA
围绕嵌入式存储这一核心业务,宏芯宇搭建了覆盖主控芯片设计与开发、固件算法开发、测试系统开发以及存储介质特性分析的全栈式技术平台。
其中,主控芯片负责协调主机与存储介质之间的数据读写,固件算法则影响存储产品的读写效率、纠错能力、使用寿命和稳定性。该公司通过对主控、固件与存储颗粒进行适配,形成面向不同客户和应用场景的存储产品方案。
在主控芯片研发方面,宏芯宇正从早期的USB闪存盘主控、eMMC及SSD主控,逐步向更高性能的嵌入式存储主控延伸。
根据该公司官网披露,今年6月,宏芯宇在COMPUTEX 2026上正式发布自研UFS 2.2主控芯片HG2325及配套嵌入式存储方案。该芯片采用22nm制程,搭载自研4KB LDPC硬件纠错引擎,支持最高1600MT/s闪存接口速率及最高1TB存储容量。该产品主要面向中端AI手机、智能穿戴设备及轻薄笔记本等终端。
除消费级市场外,宏芯宇也在向企业级和车规级存储市场延伸。该公司官网显示,其2025年开始拓展企业级SSD及车规级存储产品,并于2026年在COMPUTEX展会上展示PCIe Gen5×4企业级SSD、DDR5 RDIMM内存模组以及车规级嵌入式闪存和固态硬盘。
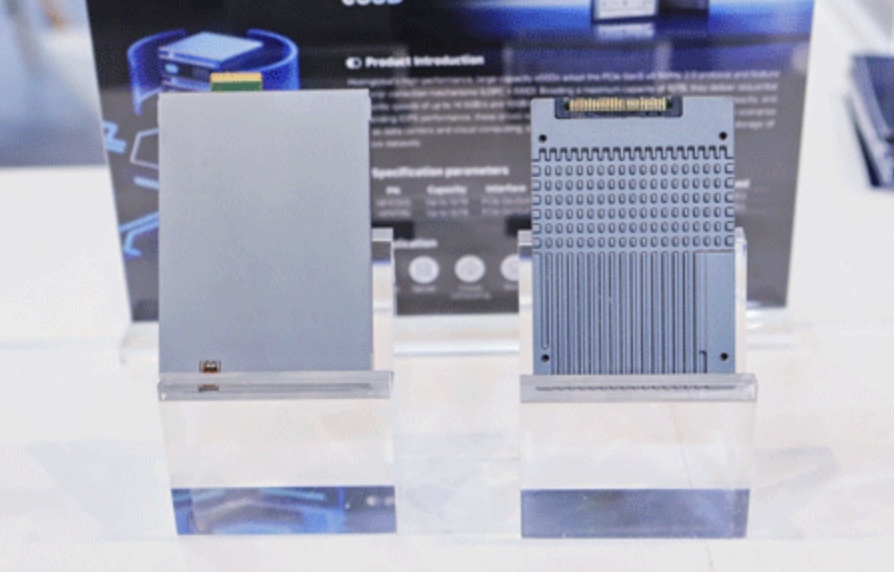 ▲宏芯宇企业级PCIe Gen5 x4 SSD
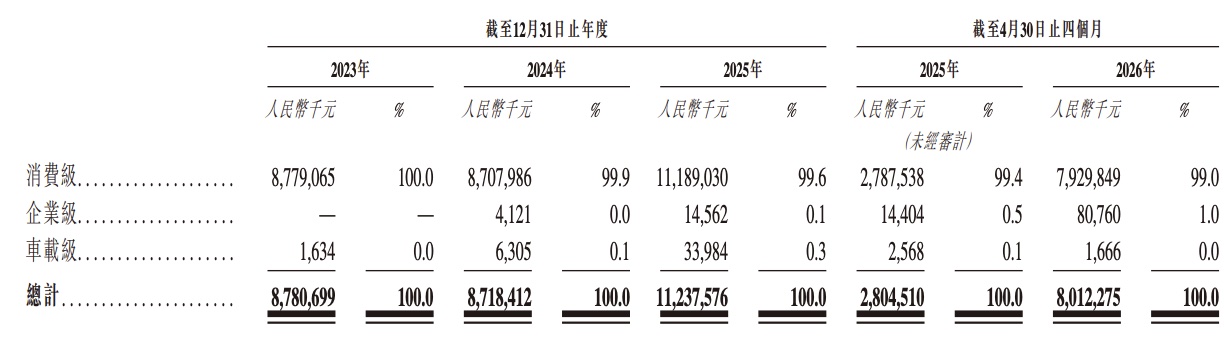
虽然宏芯宇目前在向多样化应用场景进行产品延伸,但消费级产品仍是营收的主要来源。2026年前四个月,消费级产品收入达79.30亿元,占总营收的99%。
截至2026年4月30日,宏芯宇共有员工1387人,其中研发人员867人,占员工总人数的62.5%。截至同期,该公司累计获得境内外授权专利416项,其中发明专利320项。
三、前五大客户集中度超40%,客供身份重叠
宏芯宇的客户主要包括智能手机、平板电脑、可穿戴设备及电脑制造商,以及电子产品贸易商、存储模组厂商等。该公司通过直销和分销相结合的方式销售产品,客户覆盖消费电子产业链。
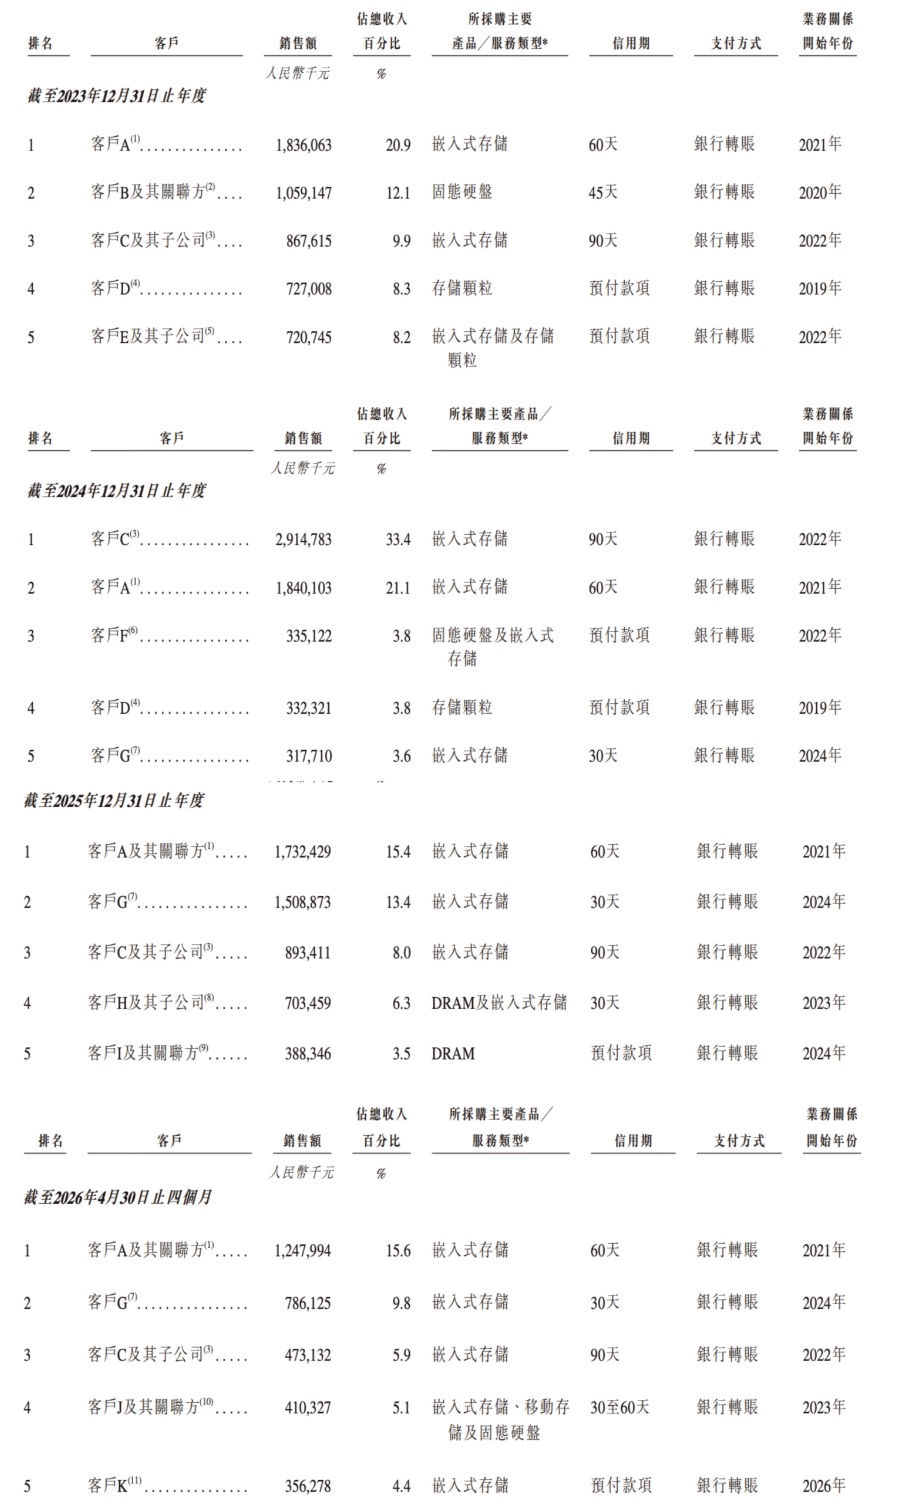
招股书披露,该公司前五大客户收入占比较高,但近几年有下降趋势。
2024年,宏芯宇客户集中度较高,前五大客户贡献了65.7%的收入,最大客户占比达到33.4%。此后这一比例明显下降,2026年前四个月前五大客户收入占比降至40.8%,最大客户占比为15.6%。
宏芯宇的供应商主要来自存储产业链上游,包括主控芯片及晶圆供应商、存储颗粒供应商,以及封装测试服务商。
2023年至2026年前四个月,该公司前五大供应商采购占比从43.5%上升至63.0%,最大供应商采购占比也升至19.8%。

招股书显示,宏芯宇在供应链结构中有一个特点:多位客户和供应商身份重叠。
报告期内各期前五大客户合计涉及11家实体,其中4家客户及其关联公司同时也是宏芯宇的供应商;前五大供应商合计涉及10家实体,其中6家供应商及其关联公司同时也是该公司的客户。
例如,宏芯宇向客户B销售SSD产品,同时向其采购SSD、DRAM以及测试和封装服务;向供应商F采购晶圆的同时,又向其销售嵌入式存储及DRAM产品。
这说明宏芯宇与部分产业链企业并非单纯的上下游供需关系,而是同时存在采购和销售。
四、创始人为控股股东,传音、江波龙入股
宏芯宇成立于2018年,初始股本为1亿元人民币,由芯瑞来、瑞元投资及深圳聚邦分别持股51%、40%及9%。其中,芯瑞来由该公司创始人吴奕盛及非执行董事冯水兴持有,瑞元投资则由中国台湾存储控制芯片厂商群联电子间接全资拥有。
宏芯宇创始人、董事长兼总经理吴奕盛,拥有超过25年芯片行业从业经验。1995年2月,他通过新加坡应用电脑专门学院与深圳大学联合开办的课程,取得计算机专业文凭。
此后,他先后担任深圳电子元件分销商鸿科信电子、深圳电子元件企业格拉威信科技,以及香港芯片设计企业百瑞莱科技总经理。2016年8月至2019年1月,他还担任深圳佰维存储董事。
2018年12月,吴奕盛创立宏芯宇,并自该公司成立起担任董事长兼总经理,主要负责集团整体管理、战略规划及重大业务和运营事项的决策。
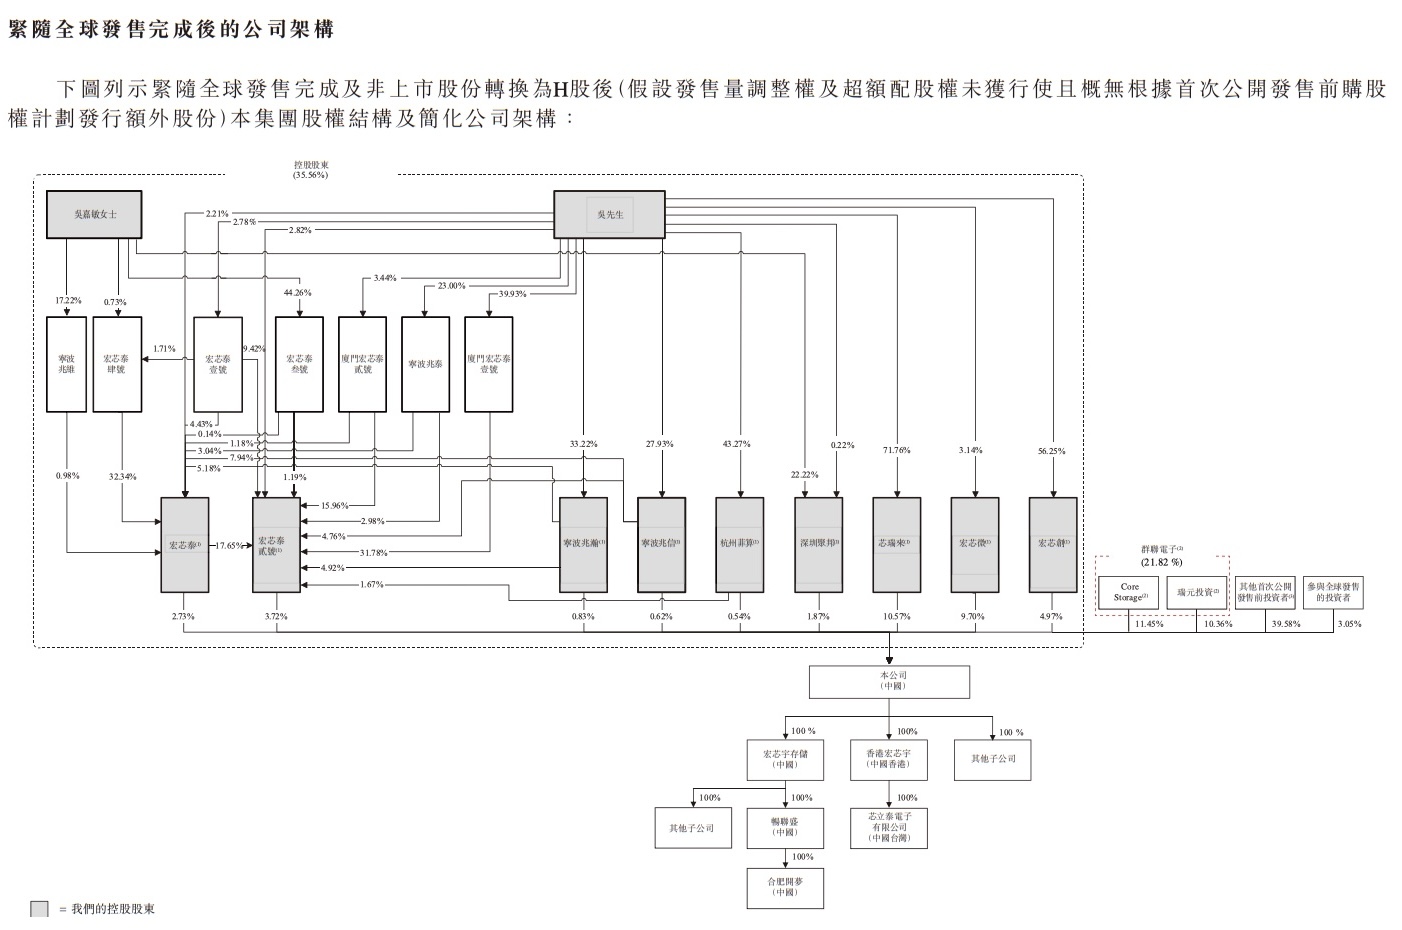
宏芯宇此次全球发售完成后,吴奕盛及其一致行动人合计持股约35.56%,仍为该公司控股股东;群联电子持股约21.81%,为第二大股东。此外,其他首次公开发售前投资者合计持股约39.58%,参与全球发售的投资者持股约3.05%。
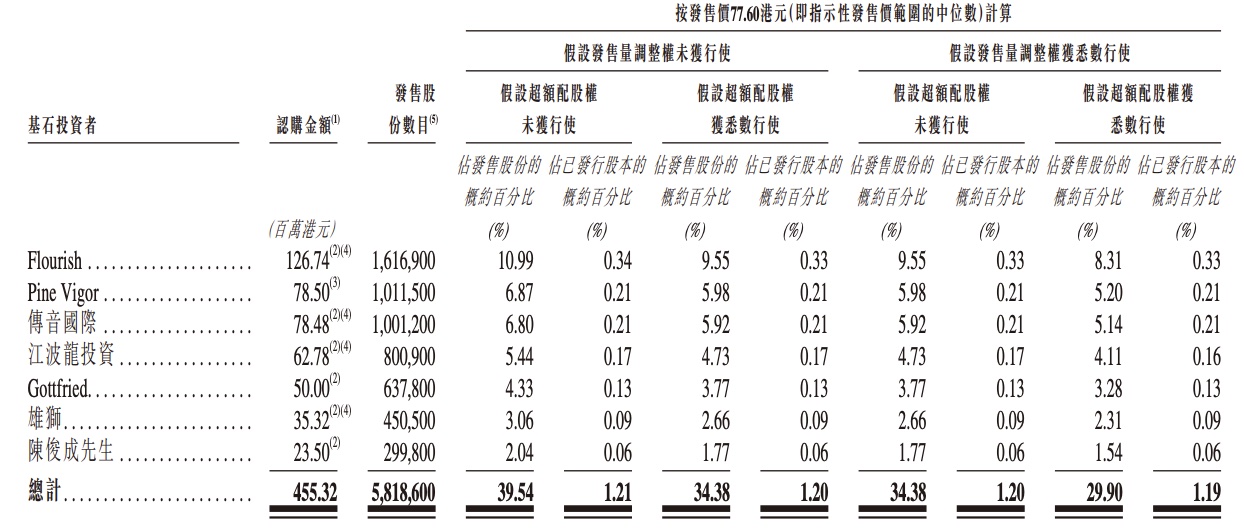
宏芯宇此次IPO引入7名基石投资者,合计认购约581.86万股,占全球发售股份约39.54%,按发售价中位数计算,认购金额约4.5亿港元(约合人民币3.8亿元)。基石投资者包括Flourish、Pine Vigor、传音国际、江波龙投资、Gottfried、雄狮及陈俊成等。其中,传音国际和江波龙投资均为产业链相关企业,分别来自终端品牌及存储产品领域。
结语:AI需求升温,存储产业链迎来新一轮红利
AI大模型训练与推理需求持续增长,带动AI服务器、数据中心对存储容量和性能的要求不断提高,存储市场的增长动力也由传统消费电子向AI基础设施延伸。从HBM、DRAM到NAND Flash,存储产品需求的增长正逐步传导至模组、主控芯片及封装测试等环节。
对于宏芯宇而言,这一轮行业景气度回升不仅意味着下游市场需求的增加,也带来了新的业务空间。随着AI算力基础设施持续扩张,存储产业链的增长机会正在从上游存储原厂向更多中下游环节蔓延,宏芯宇所处的存储模组及解决方案市场也有望从中受益。
