



智东西(公众号:zhidxcom)
作者 | 陈骏达
编辑 | 心缘
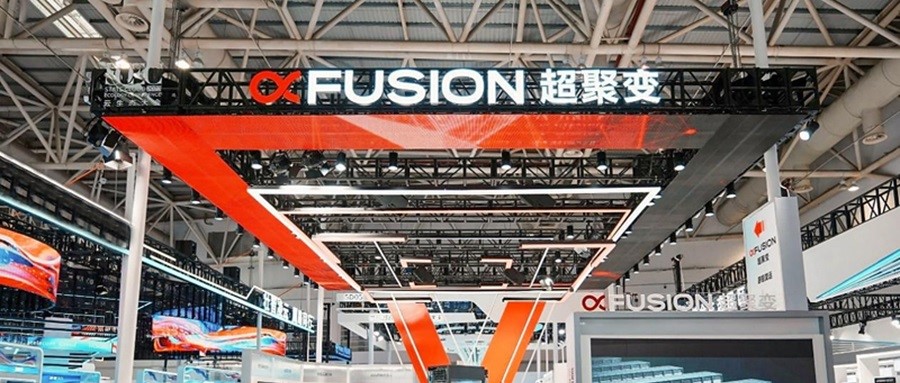
智东西11月13日报道,昨晚,国产服务器龙头超聚变通过深交所上市委会议审议,即将登陆创业板。此次IPO,超聚变拟募资80亿元,有望成为今年创业板最大IPO。
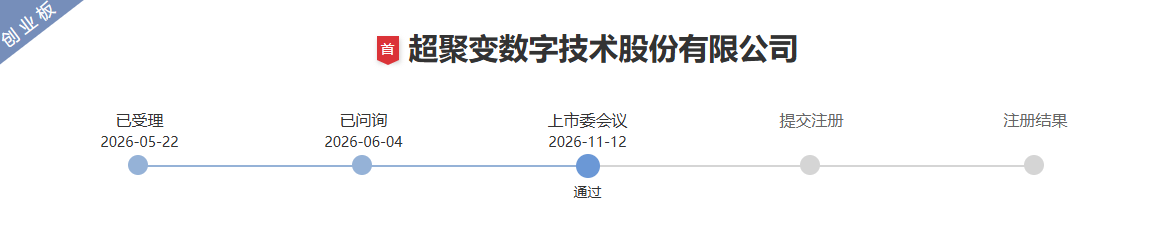
超聚变成立于2021年9月,前身是华为的x86服务器业务部门。为了应对技术封锁导致的芯片与软件授权断供,该部门于2021年被华为整体剥离,落地河南,随后陆续引入河南省国资委、中国移动、中国电信、中国联通、中国互联网产业投资基金、国家人工智能产业投资基金(大基金三期持股99.9%)等投资者,华为已完全退出持股。
根据招股书,超聚变注册资本为8.80亿元,总部在河南郑州,法定代表人是董事长马剑平,实际控制人是河南省国资委,控股股东是河南超聚能科技有限公司。该公司副董事长、总经理刘宏云是华为老兵,于1997年-2021年在华为任职,曾担任华为亚太地区部总裁、ICT管委会成员等重要职务。
知名咨询公司IDC的报告显示,2025年,超聚变在中国服务器市场的占有率位居第二,并在中国标准液冷服务器市场占有率连续四年位居第一。超聚变还是昇腾生态最高等级伙伴,出货金额与出货量在昇腾算力合作厂商中排名第一。
超聚变此次所募资金将用于新一代算力基础设施研发及产业化项目,超聚变智慧制造园区及研发中心项目,面向智能算力、AI以及供电架构的关键技术研发项目以及补充流动资金。
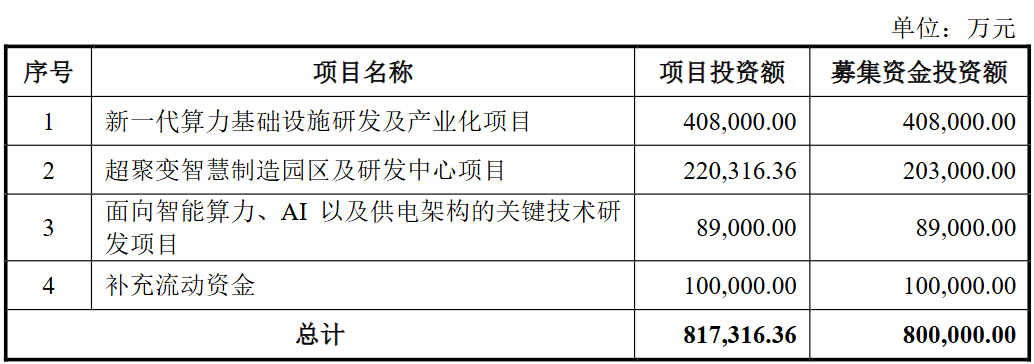
该公司本次拟公开发行不低于9781.3450万股且不高于22008.0262万股A股普通股股票,占发行后总股本的比例为不低于10%且不高于20%,以此估算,最高发行估值或达800亿元。
一、半年赚到去年全年2倍利润,AI服务器贡献53%营收
超聚变的核心业务是算力业务。在算力基础设施领域,该公司面向AI算力及通用算力两大算力需求类型,提供覆盖数据中心场景下AI服务器及通用计算服务器的全系列产品。此外,超聚变还布局了边缘计算、AI解决方案和操作系统等业务。
同时,超聚变也在开拓新兴业务,主要包括智企生态业务(ERP等核心商业软件)与能源智慧解决方案(充电网络解决方案),并已立项研发面向AIDC、兆瓦充电站等高压直流场景的产品及解决方案。
在IPO上会稿中,超聚变披露,2023年-2026年上半年,其营收分别为250.92亿元、442.67亿元、582.46亿元、372.86亿,净利润分别为5.07亿元、7.22亿元、10.30亿元、21.08亿元,研发投入分别为12.29亿元、10.98亿元、11.78亿元、12.56亿元。
2026年上半年,其半年净利润就达到去年全年净利润的204.66%。

▲超聚变营收、净利润、研发开支变动(智东西制表)
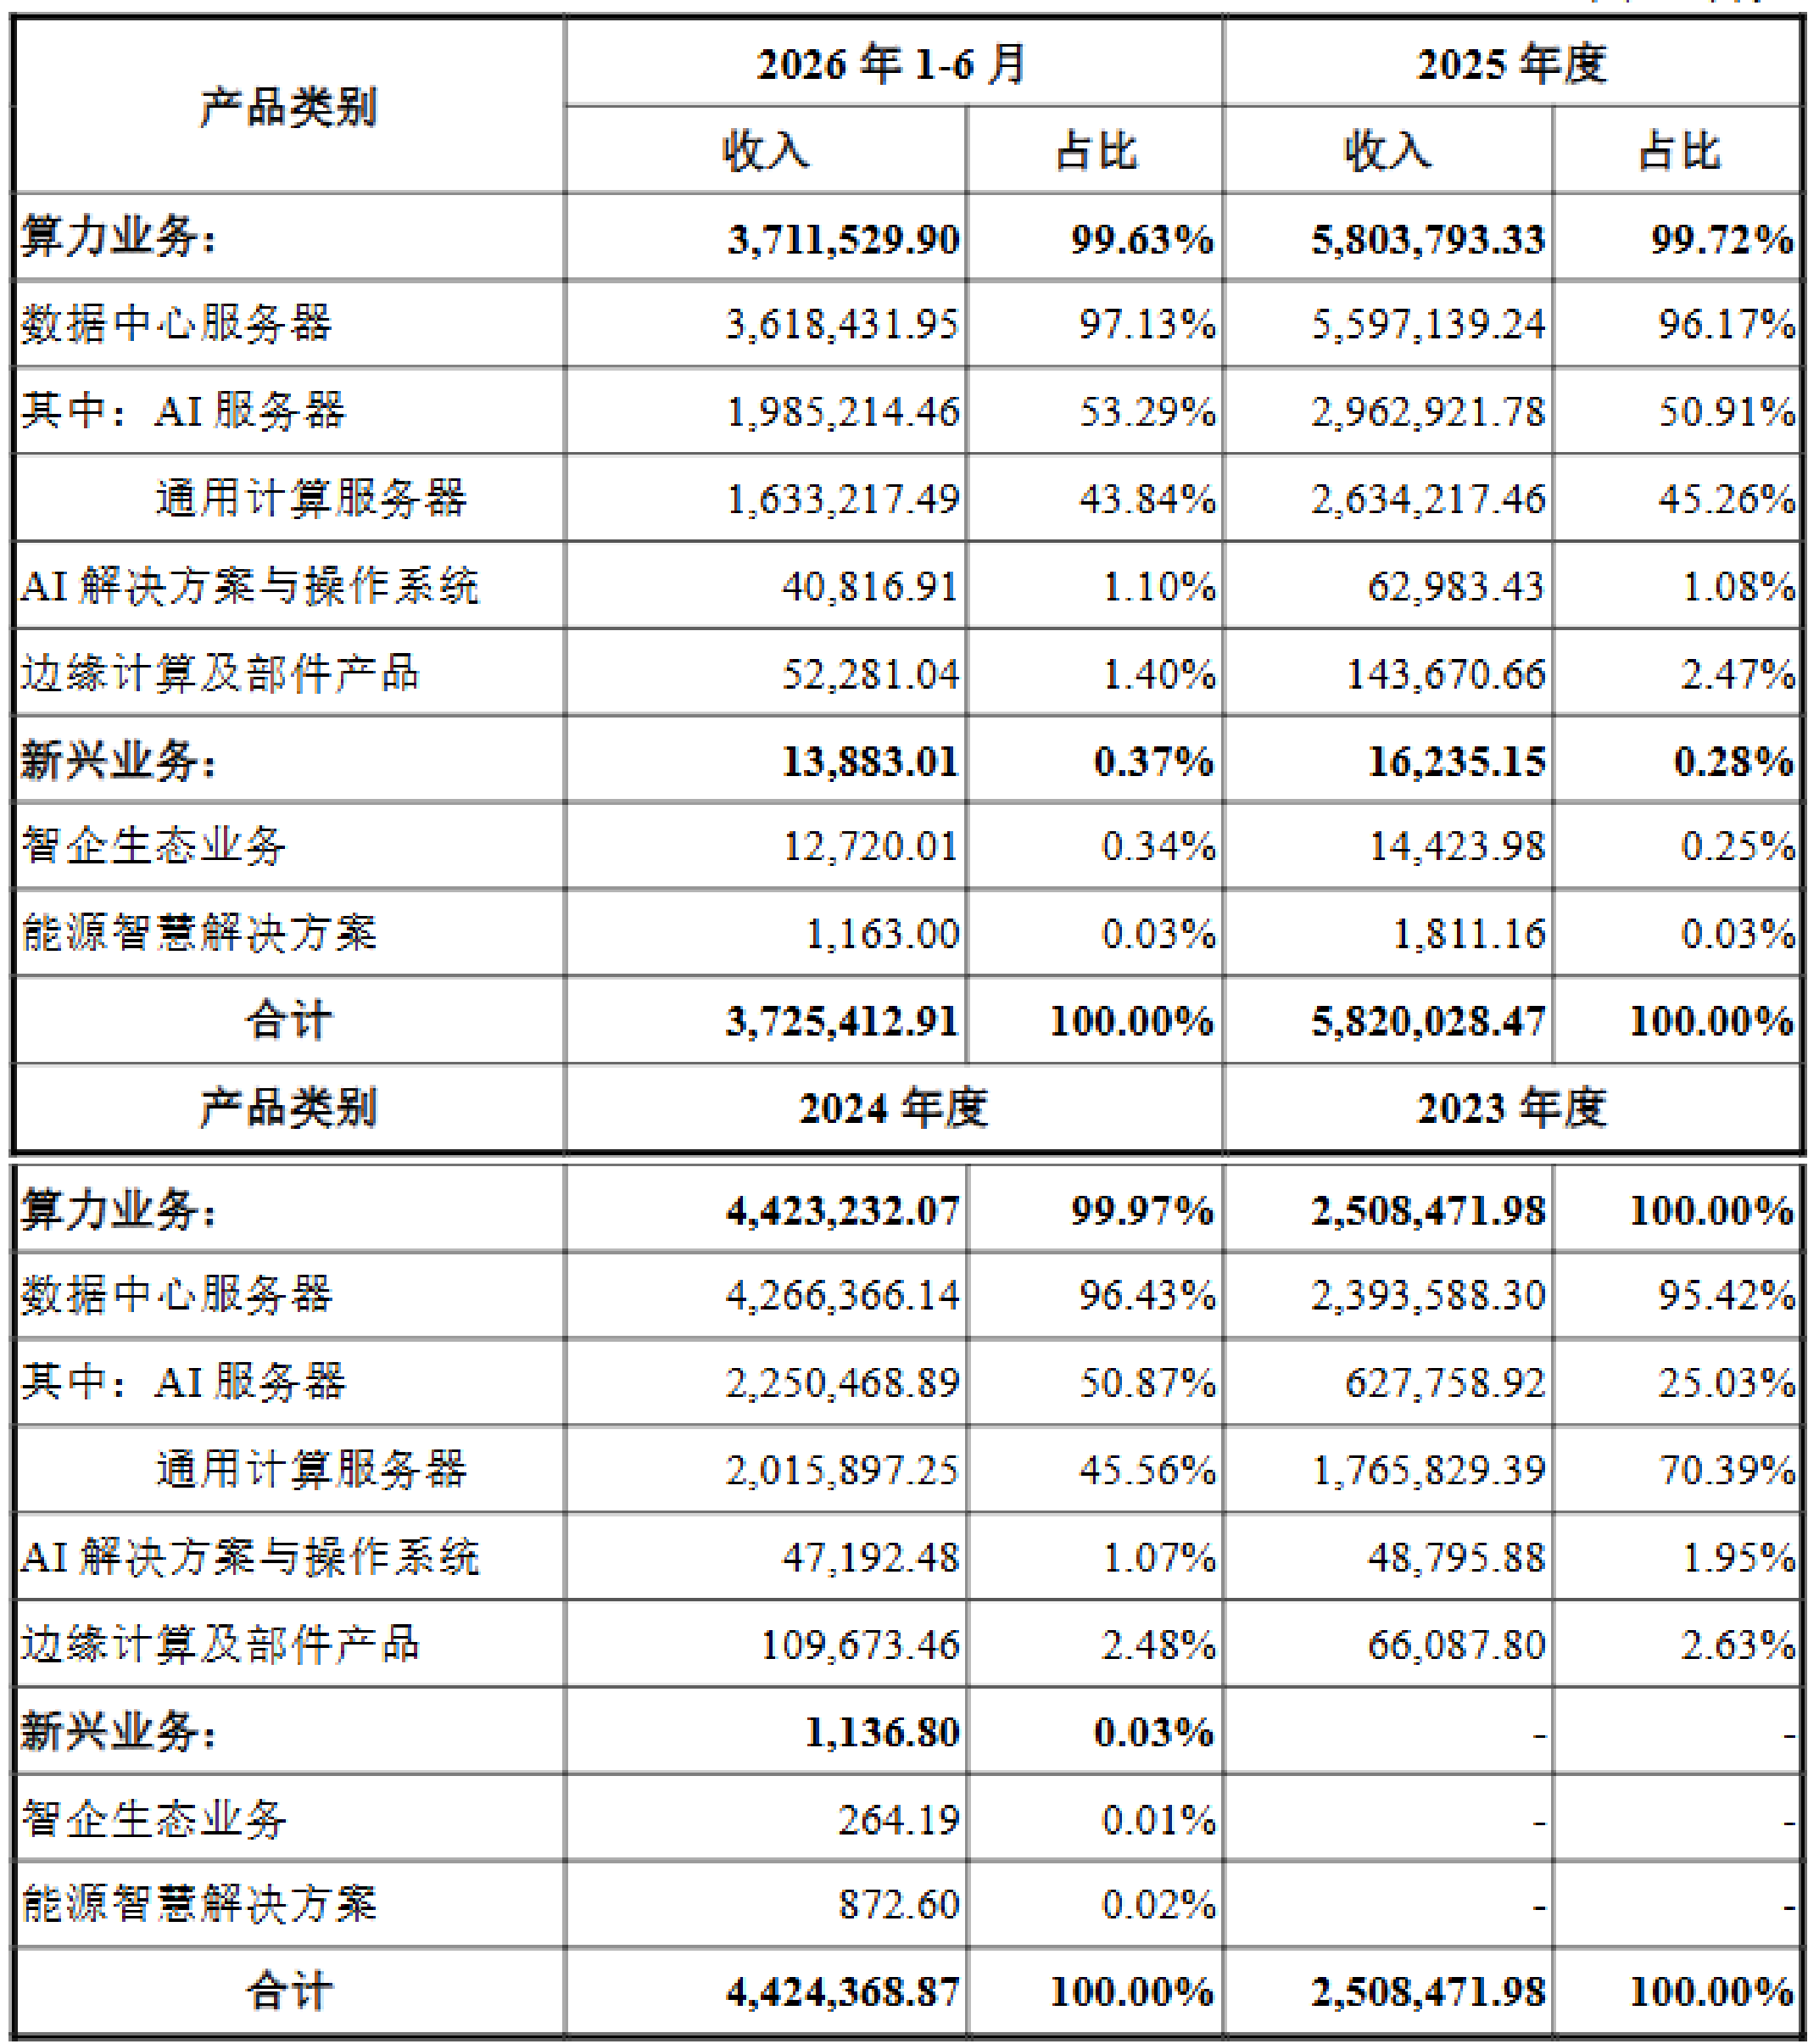
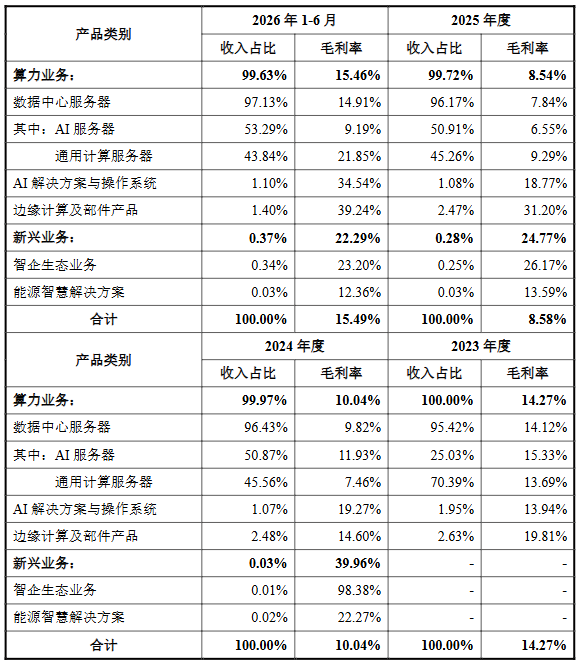
报告期内,算力业务贡献了超聚变绝大部分的营收。以2026年上半年为例,该公司AI服务器业务、通用计算服务器、AI解决方案与操作系统以及边缘计算和部件产品分别贡献了当期53.29%、43.84%、1.10%和1.40%的的营收。
报告期内,超聚变分别销售了约29.1万台、33.2万台、39.0万台和18.0万台服务器。

从盈利能力来看,2026年上半年,超聚变算力业务的整体毛利率为15.46%,其中AI服务器的毛利率为9.19%,通用计算服务器的毛利率为21.85%,AI解决方案与操作系统的毛利率为34.54%,边缘计算及部件产品的毛利率为39.24%。
与浪潮信息、紫光股份(计算业务)、中科曙光等同行业可比公司相比,超聚变的毛利率水平处于行业中游。
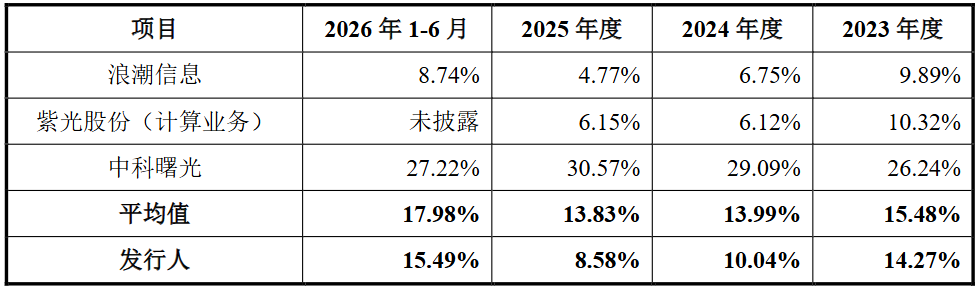
值得注意的是,超聚变的算力业务毛利率在2026年上半年有较大幅度的上涨。
超聚变称,这一上涨主要是因为2026年内算力行业下游需求维持高景气度,同时自2025年第四季度起,服务器核心零部件价格出现大幅上涨,该公司通过供应链规划与精细化运营管理体系在一定程度上平抑了原材料涨价带来的成本压力。
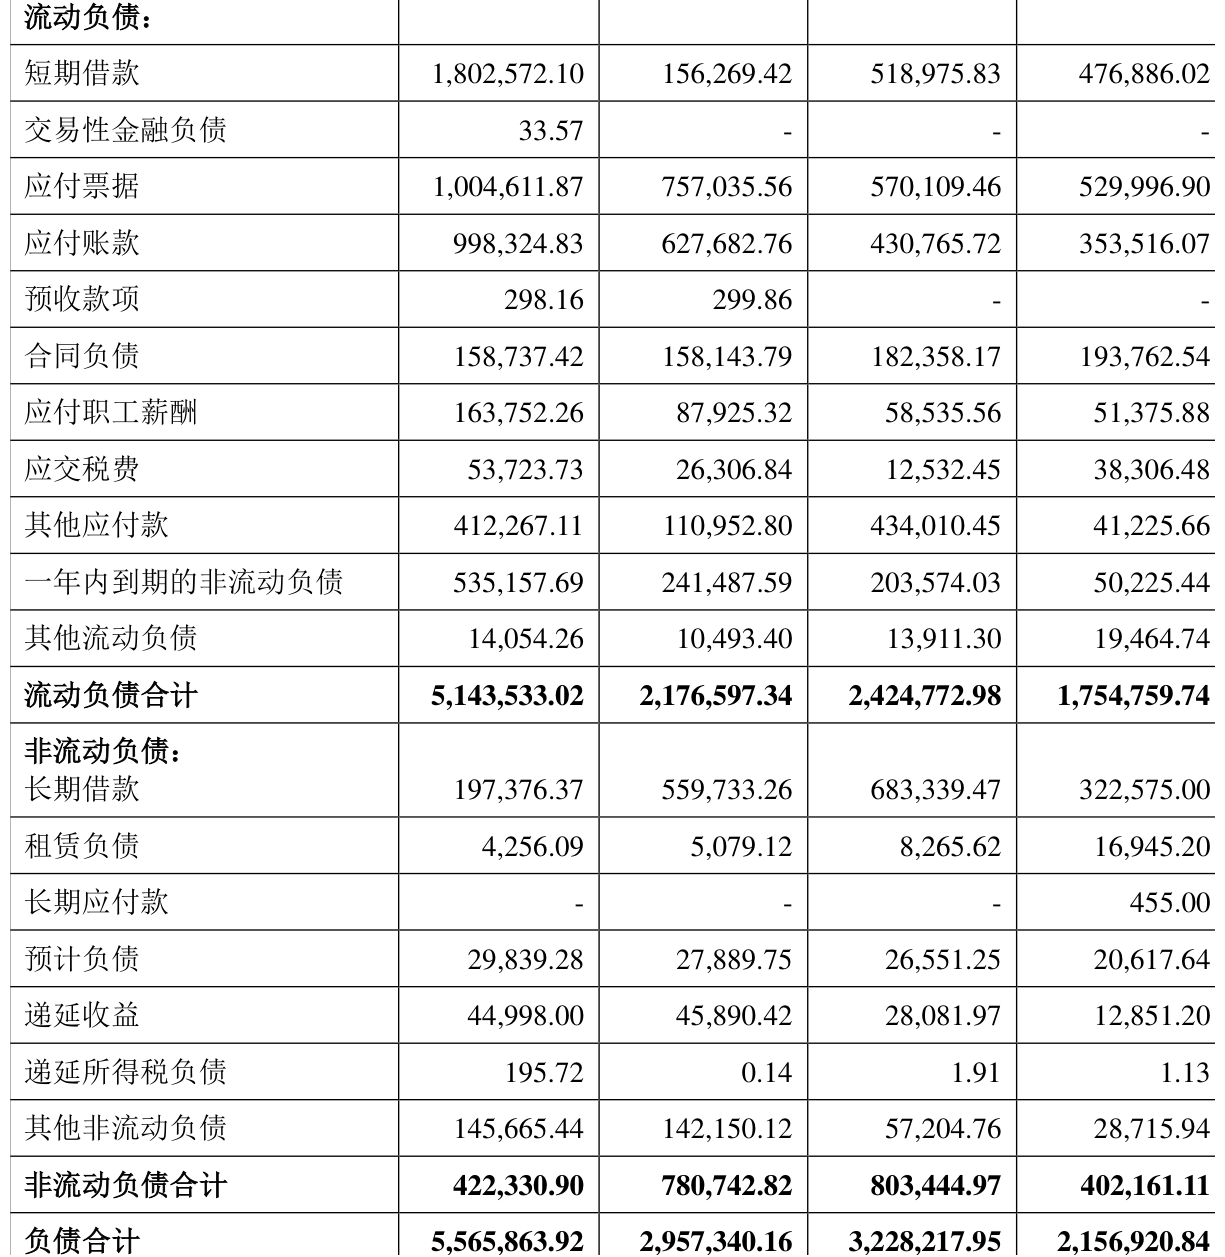
业务扩张之下,超聚变的借款规模在2026年上半年急剧增长。报告期内,该公司取得借款收到的现金分别为103.86亿元、209.74亿元、164.93亿元和 276.03亿元,2026年仅半年就超过以往任何完整年度;短期借款从2025年末的15.63亿元增至2026年6月末的180.26亿元。招股书称,借款增加主要系业务扩张带来的营运资金需求及提前备货所致,均为信用借款,无逾期未偿还情形。
超聚变经营性现金流持续为负,报告期各期分别为-65.68亿元、-25.26亿元、-4.62亿元和-156.85亿元。2026年上半年近157亿元的净流出,主要源于锁定GPU、内存等紧俏部件的大举备货,其存货账面余额已增长至356.62亿元,仅对第一大供应商公司H的预付货款就达43.04亿元。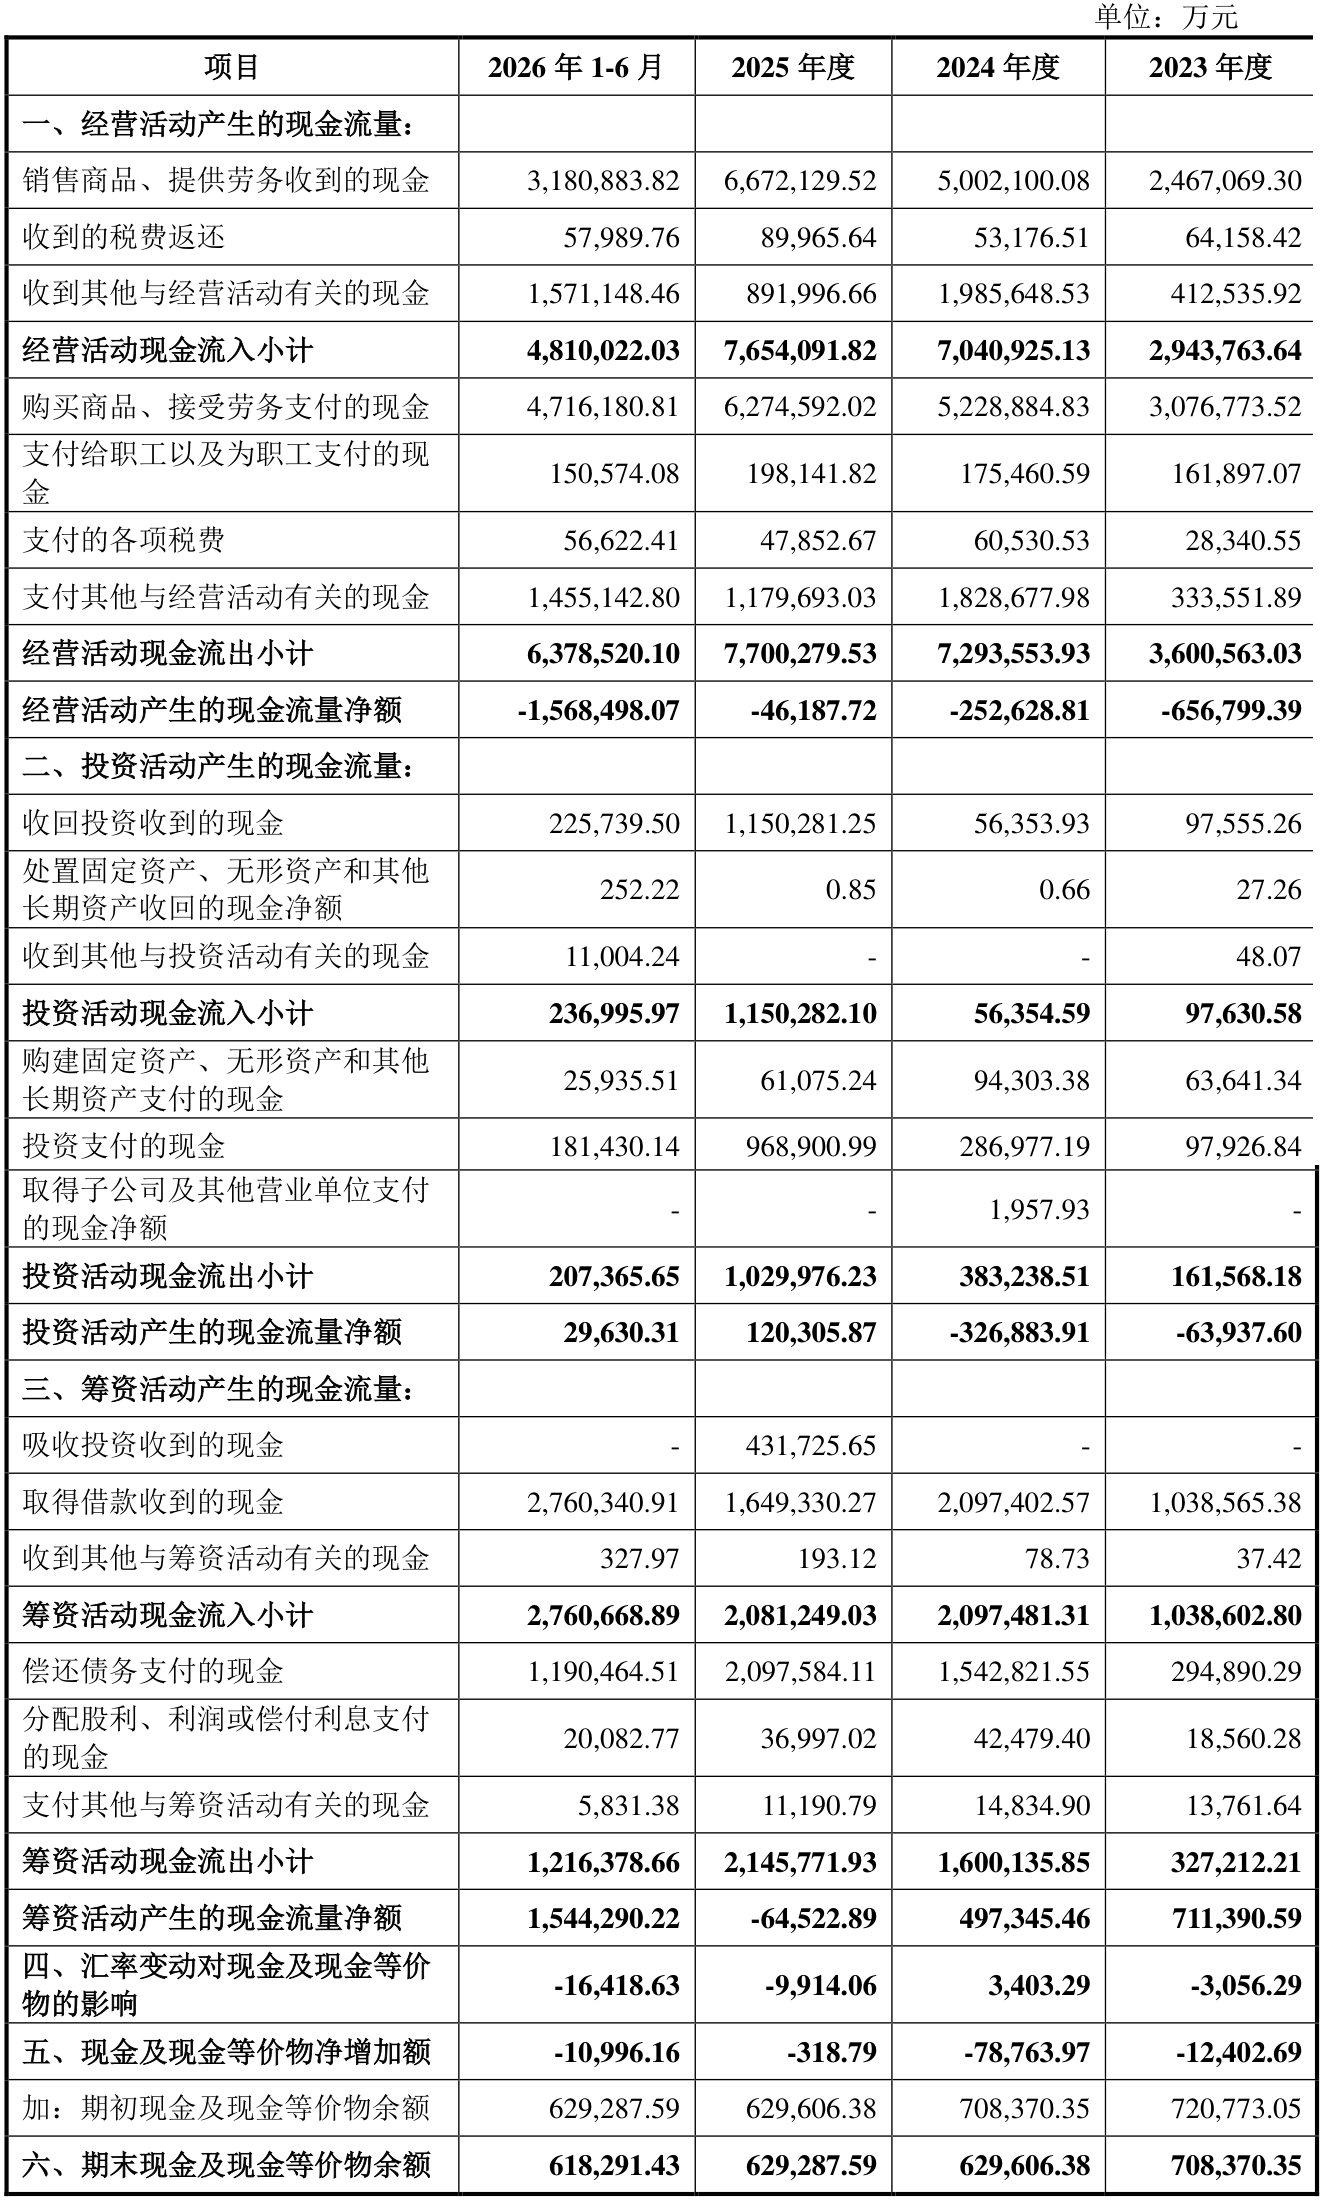
二、前五大客户贡献超5成营收,供应商与客户存在重叠
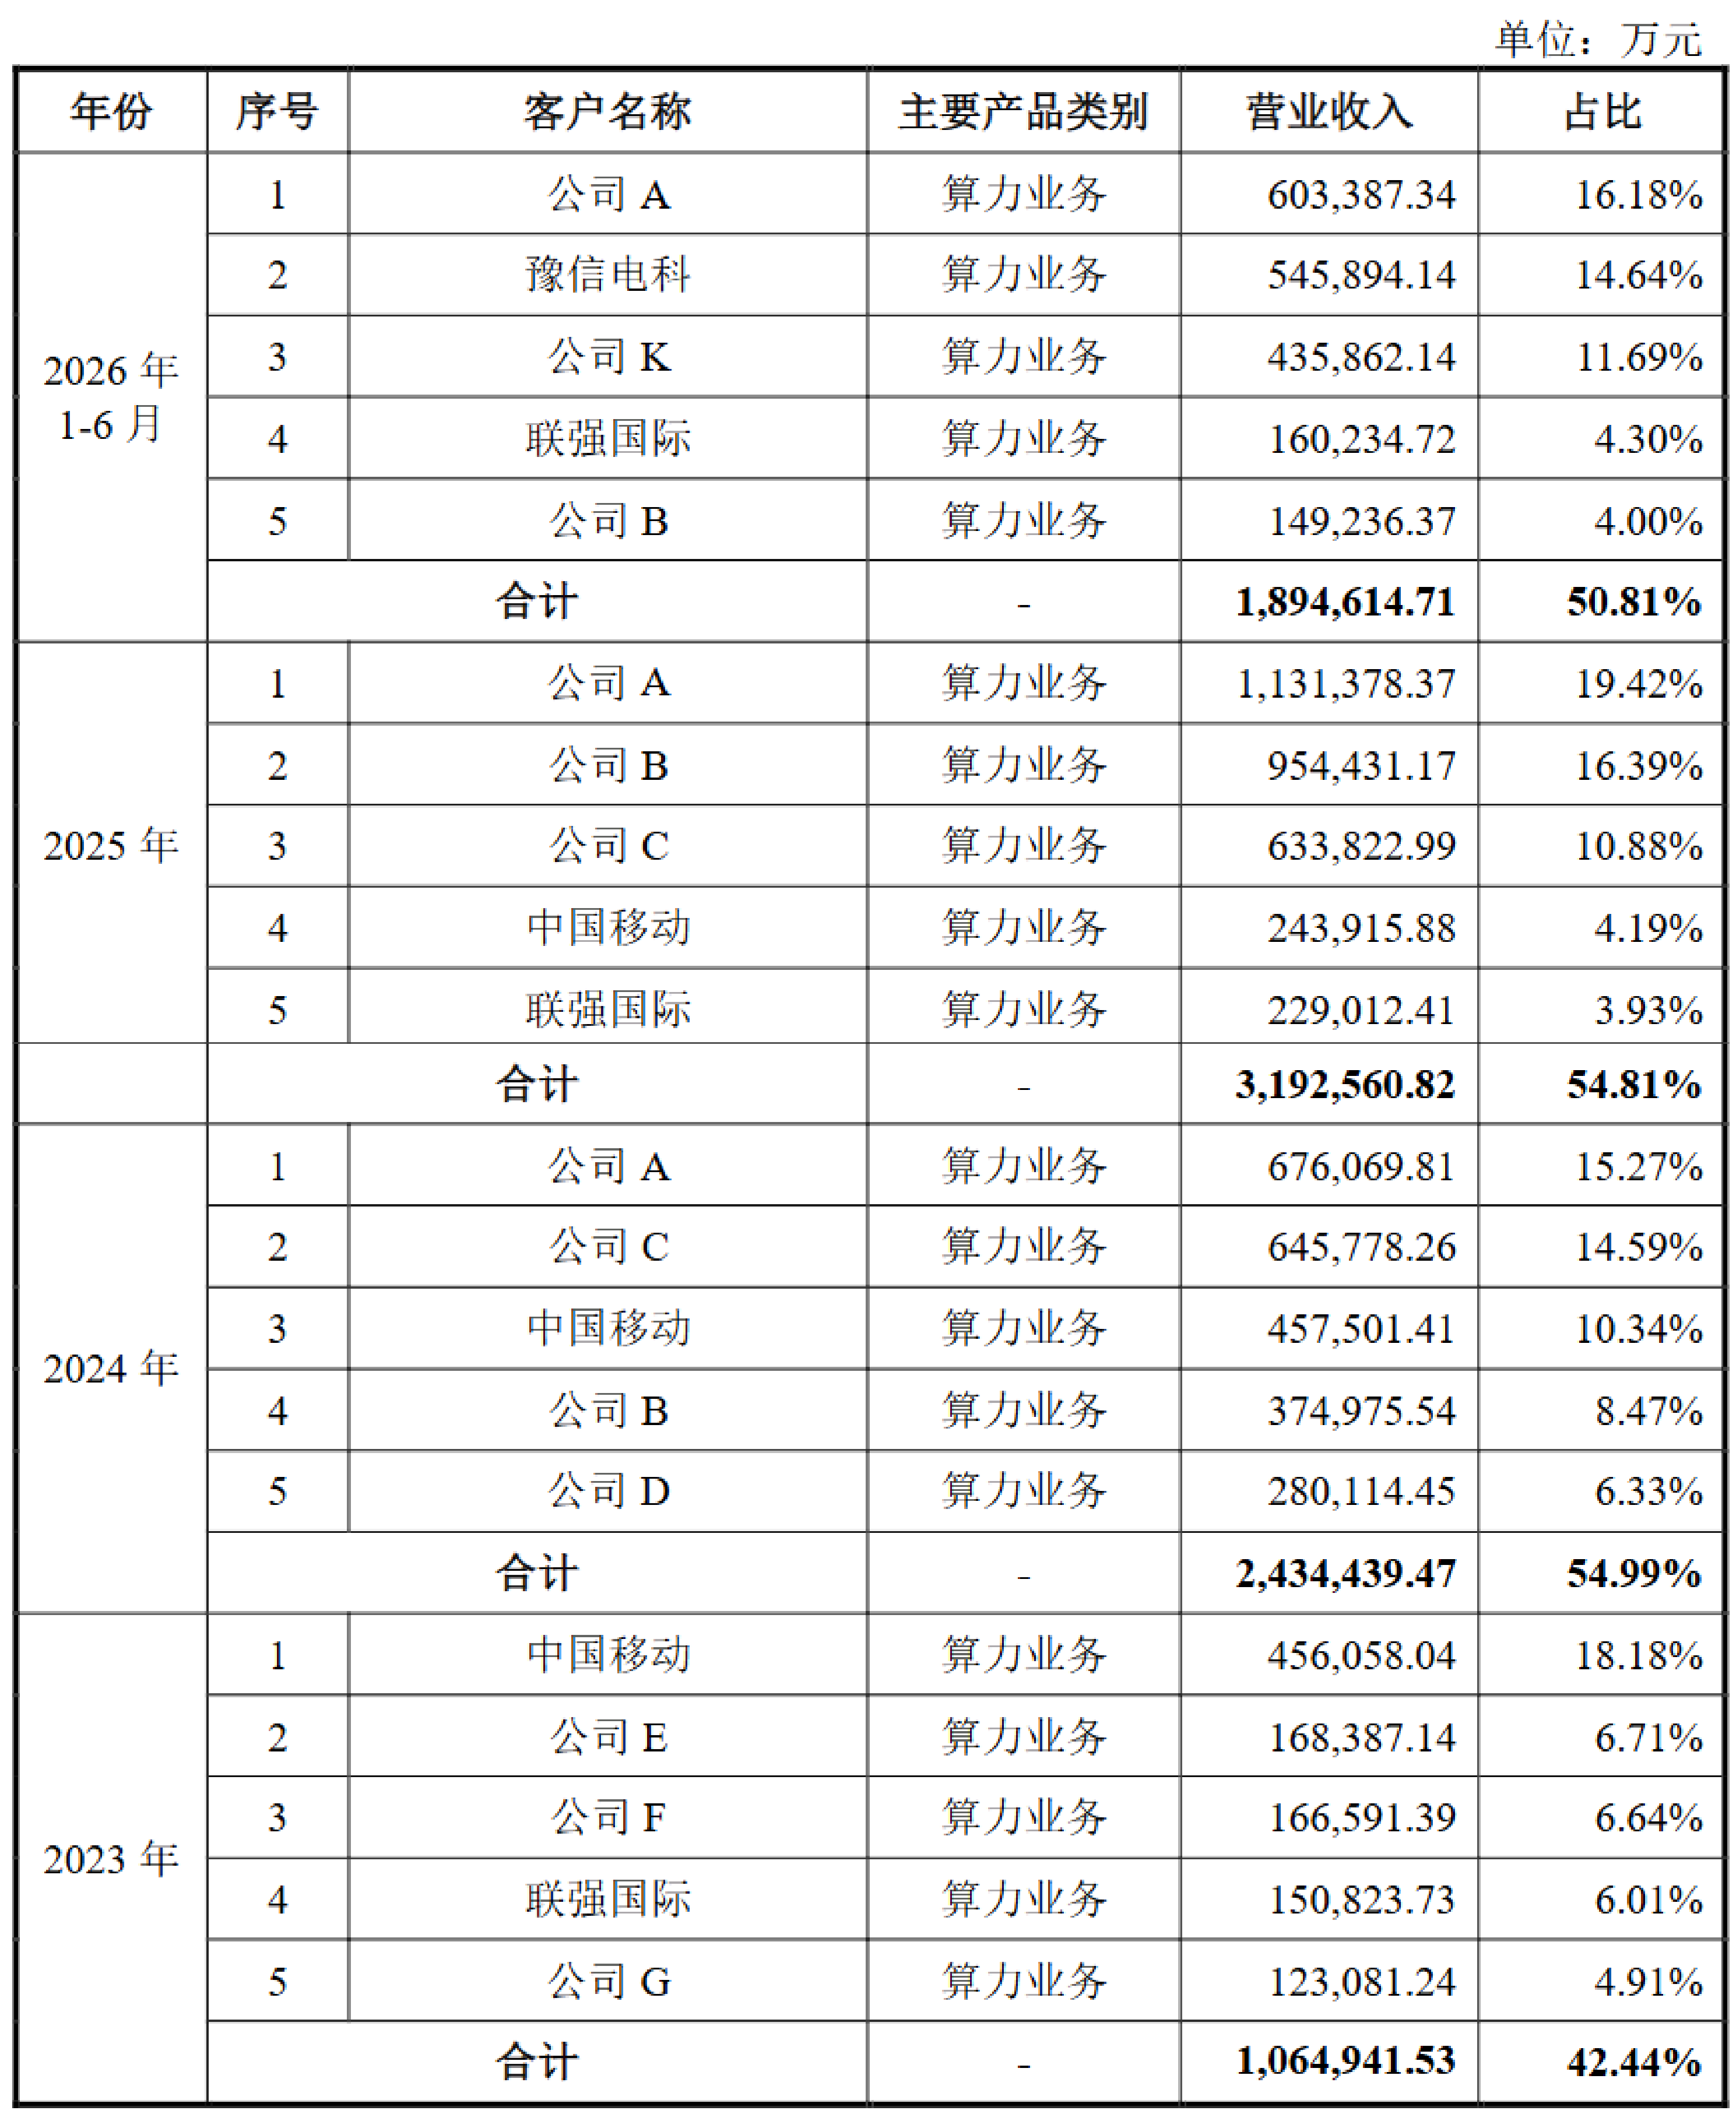
超聚变的客户集中在互联网、运营商、金融和政企行业,其中互联网企业和运营商是收入大头。报告期内,其客户集中度较高,前五大客户对其营收的贡献持续超过50%,中国移动连续3年半进入其前五大客户名单。
超聚变目前主要对外采购模组、CPU、GPU、内存、存储、IC元器件,以及结构件、辅材等配套物资。报告期内,其前五大供应商如下:
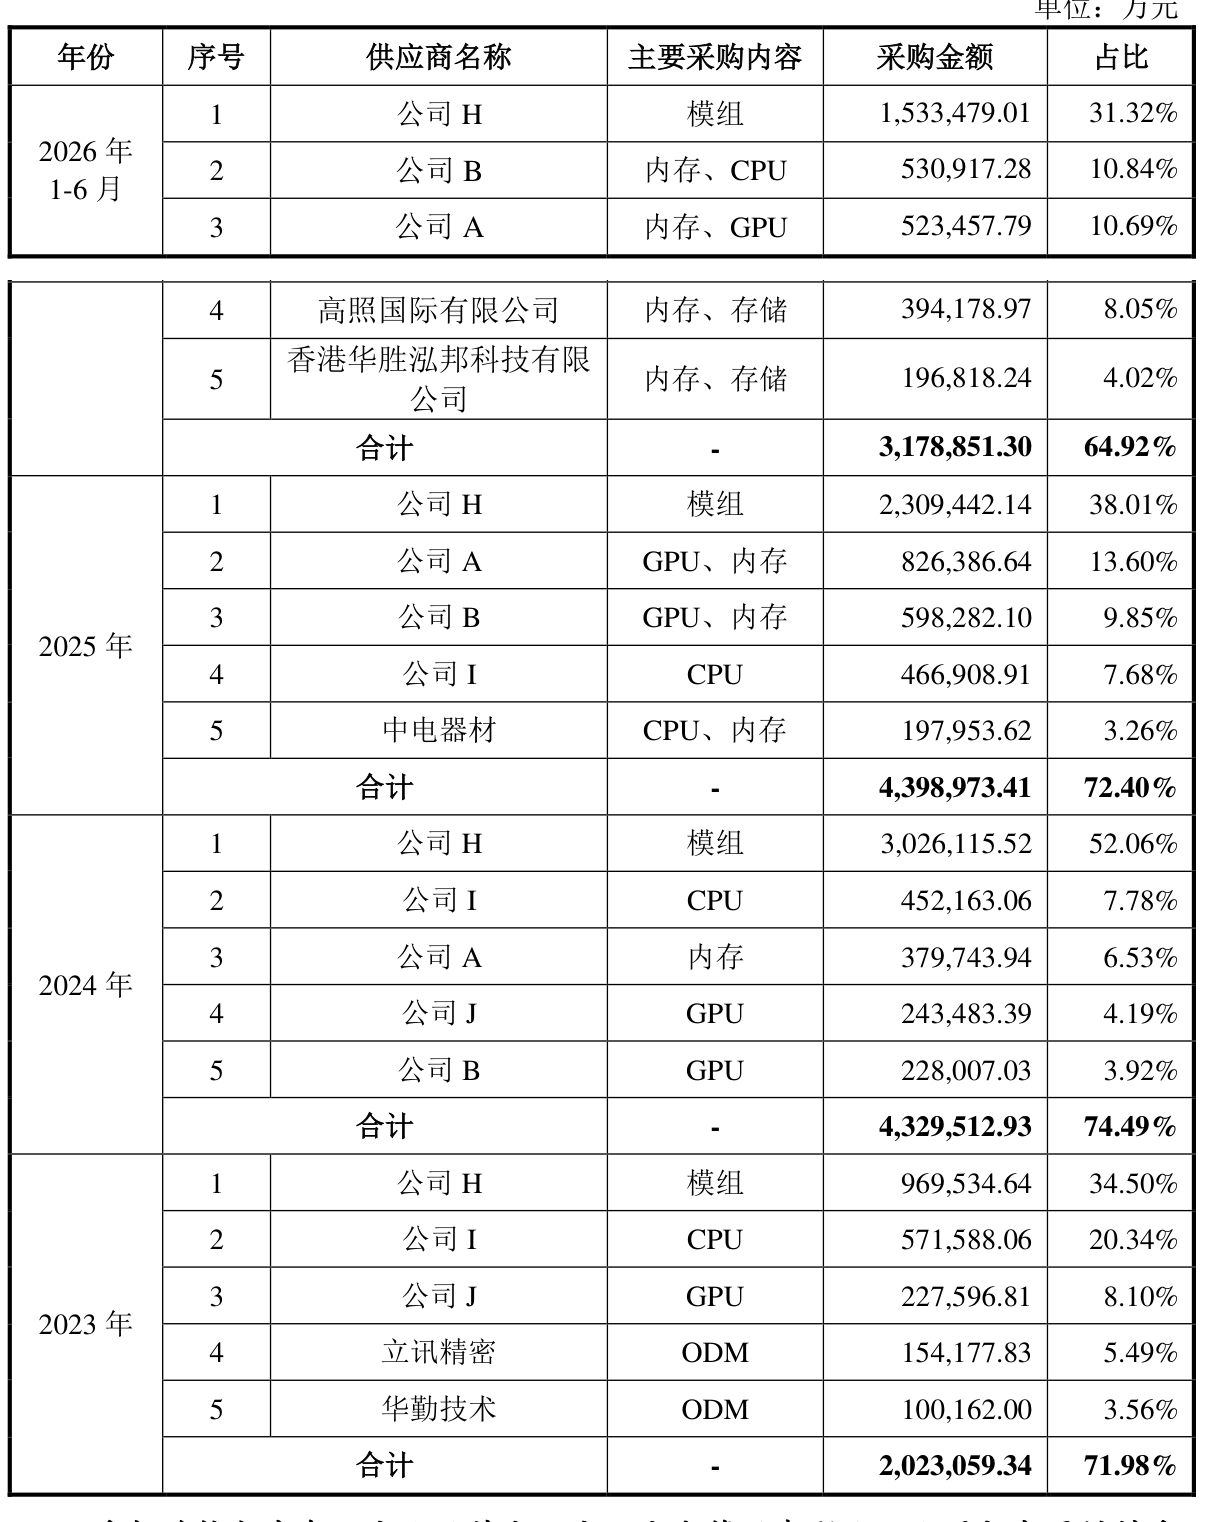
该公司的前五大供应商与客户存在重叠情况。超聚变解释称,其与公司A、公司B存在Buy&Sell的业务模式,也就是超聚变从客户A、B(或其关联公司)处采购部分原材料并付款,再自行采购其他原材料、组织生产加工,制成服务器整机后交付给客户。
招股书显示,超聚变已积淀超过40项自主可控核心技术,覆盖液冷散热、供电、高速互连、操作系统及AI推理优化等方向。其中液冷是其看家本领,其单相冷板支持单芯片3700W散热,首创水、电、网三总线浮动盲插结构,实现整机柜“0电缆、0管路”即插即用。
截至2026年6月30日,超聚变拥有1449名研发人员,占员工总人数的33.81%,同时,该公司还拥有已授权专利2438件。
三、华为系高管掌舵,河南国资控股
超聚变的多位高管都有华为背景。超聚变副董事长、总经理刘宏云于1997年加入华为,此后24年间一路做到亚太地区部总裁,历任中国地区部副总裁、中亚地区部总裁、南太地区部总裁,并曾任华为变革管理委员会成员、ICT管委会成员。2021年12月,他随x86服务器业务剥离出任超聚变董事长兼总经理,2025年11月起改任副董事长、总经理。
张小华2006年加入华为,离职前是华为FusionServer领域总裁,正是超聚变前身业务的一把手。2021年10月他加入超聚变,现任公司董事、副总经理、COO,同时执掌产品线、算力事业部和全球销售服务体系。
毛智2000年便加入华为财经体系,参与过著名的IFS财经变革项目,此后历任新加坡华为国际CFO、华为德国CFO、荷兰投资中心CFO、香港华为国际CFO,是华为国际化财务老将。2021年11月他出任超聚变CFO,2026年3月起兼任副总经理。
负责公共及政府事务的李翔宇同样出自华为。他2005年加入华为,从助理工程师做到地区部光网络产品部部长、合同商务及履行管理部部长、子公司总经理、公共关系部部长,现任超聚变职工董事、公共及政府事务部部长。
超聚变的股权架构如下:
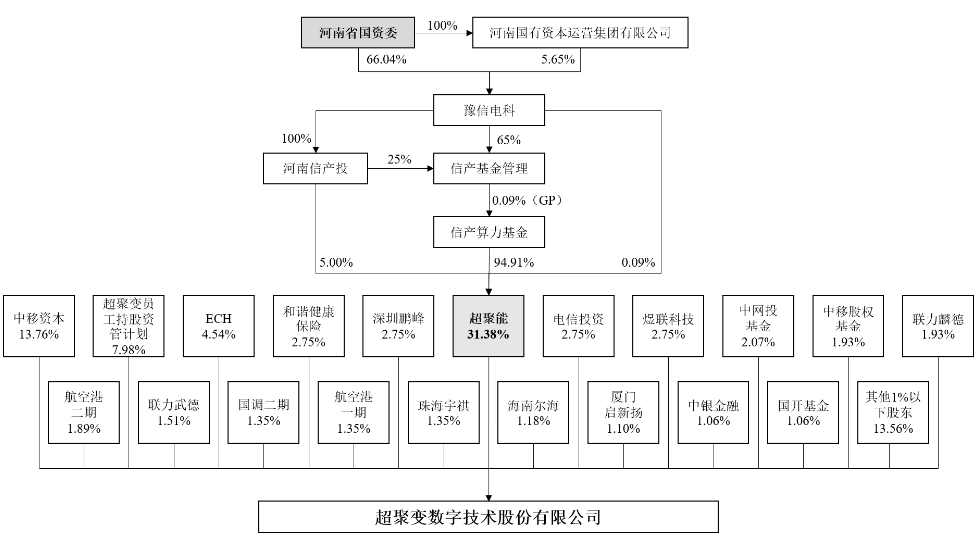
超聚变的股东阵容豪华,由河南国资控股,国家队基金云集。其控股股东是河南超聚能科技有限公司,发行前持股31.38%;第二大股东是中国移动,中移资本直接持股13.76%,加上中移股权基金的1.93%,移动系在发行前合计持股约15.69%;此外,阿联酋资本ECH在发行前持有超聚变4.54%的股份。
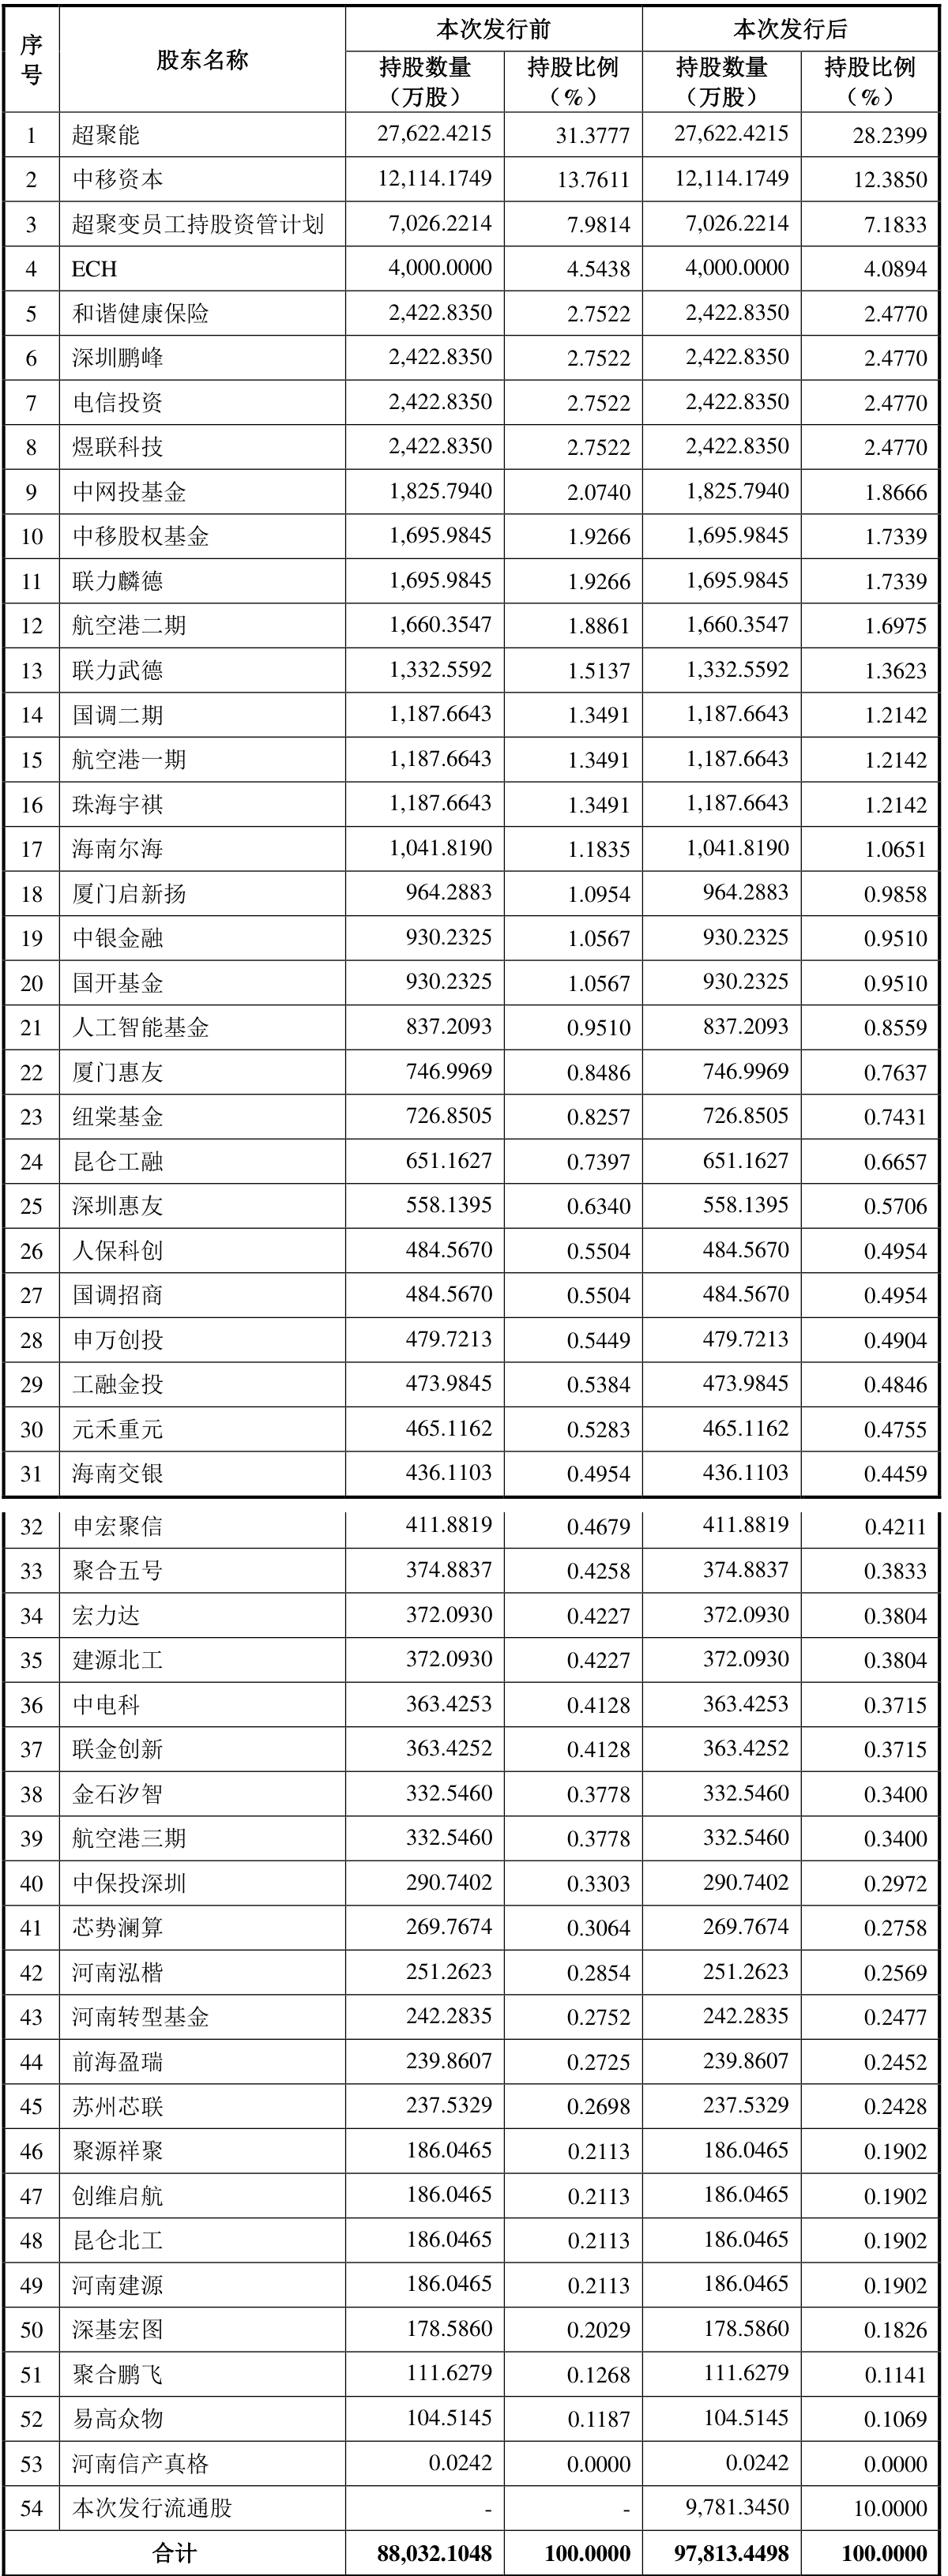
超聚变股本总数为88,032.1048万股,股东及发行前后持股情况如下:
结语:服务器行业被AI改写,国产算力迎来新机遇
超聚变所处的服务器行业正被AI重塑。根据IDC数据,2025年全球服务器市场出货量达1678万台,同比增长15.3%,但市场规模却高达4441亿美元、同比大增80.4%,单价高昂的AI服务器成为市场的主要驱动力。
中国市场同样火热:2025年出货量464万台,占全球28%(美国占46%),市场规模约768亿美元、同比增长46.0%,其中x86服务器占比约78%。
同时,算力需求的增长仍未见顶。IDC预测,2023-2028年中国智能算力规模复合增长率将达46.2%,2028年达到140.1 EFLOPS,远超通用算力18.8%的增速。
在国产算力自主可控的大背景下,像超聚变这样的企业,有望迎来新一轮发展机遇。
