


芯东西(公众号:aichip001)
作者 | 崔嫄伟
编辑 | 陈骏达
芯东西11月16日报道,11月12日,浙江宁波半导体材料厂商江丰电子向港交所递交上市申请,拟在香港主板发行H股。
江丰电子成立于2005年,主要从事超高纯金属溅射靶材和半导体精密零部件的研发、生产与销售,产品主要应用于半导体领域。
根据弗若斯特沙利文的数据,按2025年收入计算,江丰电子在全球超高纯金属溅射靶材供应商中排名第2,市场份额为10.3%,连续四年位居全球第2;在中国市场其收入为1.6亿元,份额为23.3%,位居第1。
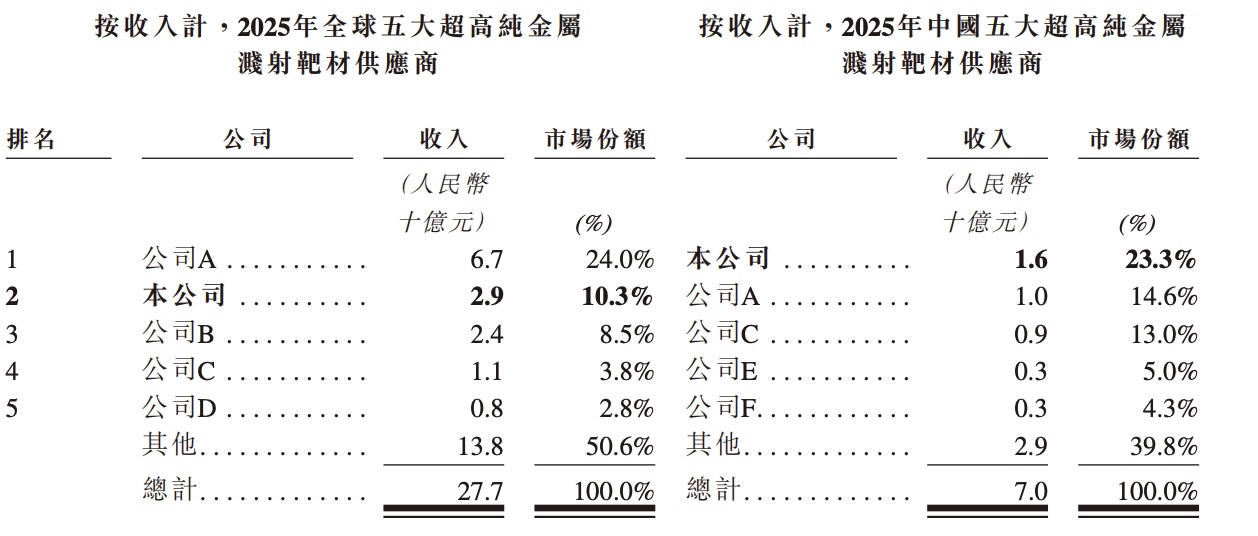
在中国半导体精密零部件市场的国内供应商中,该公司排名第3,在中国Showerhead(气体分配盘)市场的国内供应商中其排名第1。

在先进制程方面,江丰电子已实现部分产品在3nm制程节点的商业化应用,并具备6N(99.9999%)及以上超高纯金属溅射靶材的量产能力。
该公司官网显示,江丰电子客户覆盖台积电、中芯国际、SK海力士以及联华电子等半导体公司。
值得注意的是,江丰电子此前已于2017年6月在深交所创业板上市。截止今日收盘,其A股股价198.29元/股,较上个交易日收盘价209.04元/股下跌5.14%,总市值为547.22亿。

招股书披露,江丰电子本次IPO募集资金将主要用于扩大现有溅射靶材及精密零部件生产线产能,以及持续投入相关业务的技术研发。目前,江丰电子在招股书中并未披露此次港股上市的募资金额。
一、营收连续三年增长,2025年净利润超4亿元
2023年、2024年、2025年和2026年1-6月,江丰电子分别实现营业收入约26.02亿元、36.05亿元、46.04亿元和27.37亿元;同期净利润分别约为2.17亿元、2.99亿元、4.41亿元和4.52亿元;研发开支分别约为1.72亿元、2.17亿元、2.62亿元和1.59亿元。
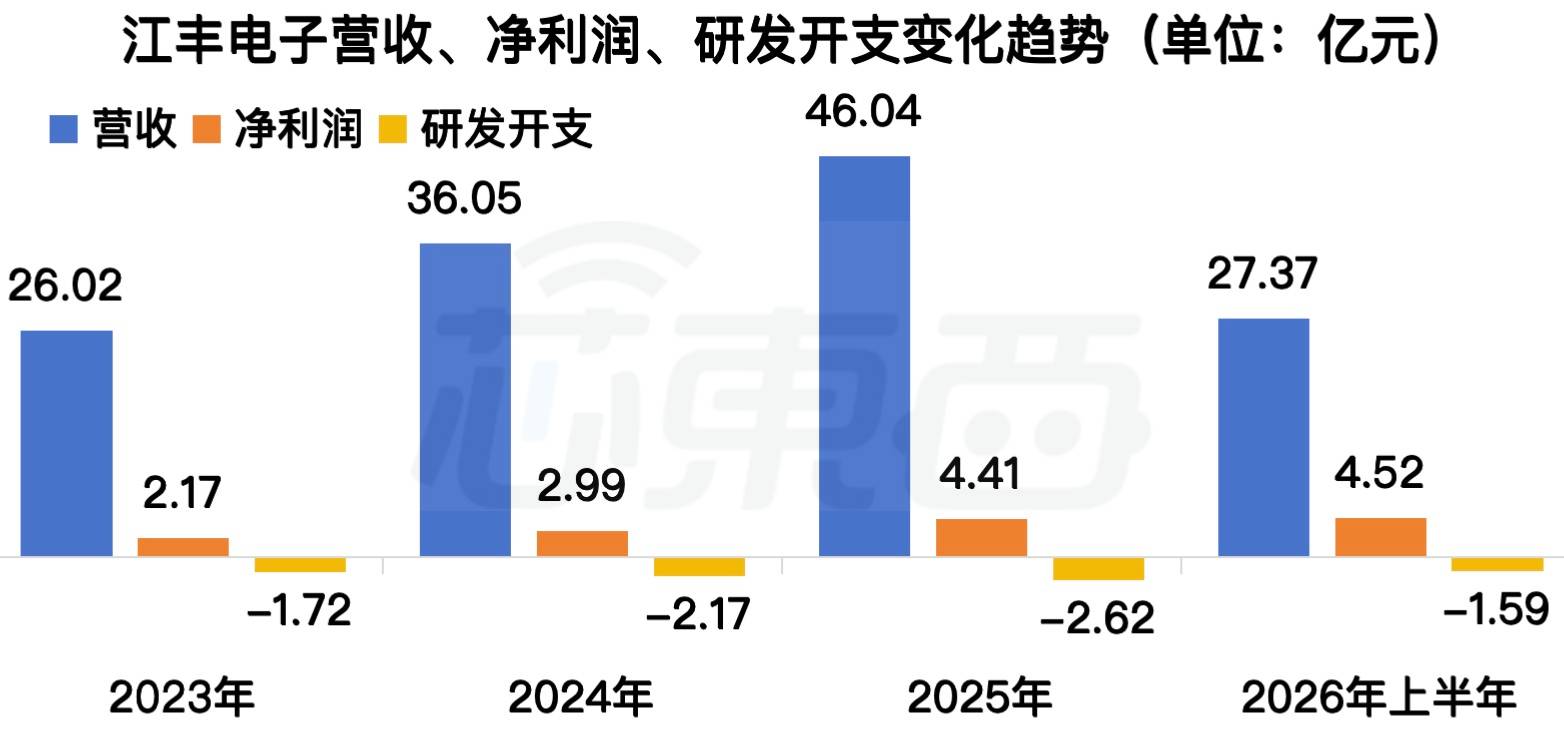 ▲江丰电子营收、净利润、研发开支变化趋势(芯东西制图)
从营收表现来看,江丰电子近三年保持增长,2024年和2025年营收同比增幅分别约为38.56%和27.72%。2026年上半年,该公司实现营业收入27.37亿元,同比增长30.68%,已超过2023年全年营收规模。
净利润方面,2023年至2025年,江丰电子净利润持续增长。2026年上半年,该公司实现净利润4.52亿元,已超过2025年全年水平。
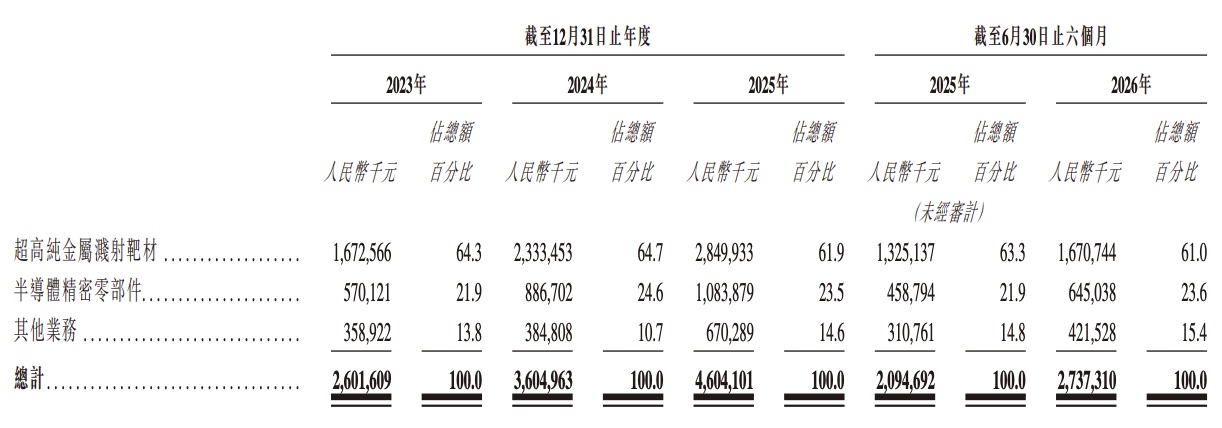
分业务来看,江丰电子营收的主要来源为超高纯金属溅射靶材业务,2023年、2024年、2025年和2026年上半年,该业务收入占比均超60%;同期,半导体精密零部件收入占比稳定在21.9%至24.6%之间。
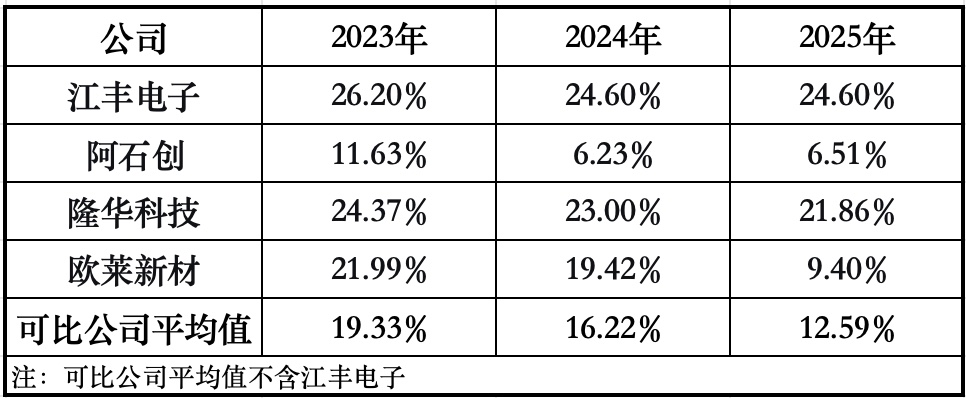
报告期内,江丰电子毛利率分别为26.2%、24.6%、24.6%和24.7%。整体来看,其近三年毛利率维持在24%至26%之间,波动相对有限。
分业务来看毛利率,超高纯金属溅射靶材业务在2023年至2025年毛利率持续走高,到2026年上半年,其毛利率有所下降。
半导体精密零部件毛利率在近几年波动较大,2023年其毛利率为23.3%;2025年,其毛利率降至8.2%。

招股书解释,该公司半导体精密零部件业务处于迅速发展阶段,而该业务毛利率受三方面影响:其一是该公司推出的新产品还处于商业化早期阶段,并未大规模产生盈利;其二是其因产能扩张而产生更多折旧和员工成本,且产量仍处于爬坡阶段;其三是该公司若干产品受到市场竞争影响。
对比同行业公司毛利率,福建半导体靶材企业阿石创和广东显示靶材公司欧莱新材2025年综合毛利率分别为6.51%和9.40%,洛阳电子新材料厂商隆华科技为21.86%。三家可比公司平均毛利率为12.59%。与同行可比公司相比,江丰电子在近几年的毛利率处于高位水平。
二、相关靶材进入3nm先进制程节点,超高纯300mm硅靶实现批量供货
江丰电子目前主要拥有两大业务板块:超高纯金属溅射靶材和半导体精密零部件。其中,靶材业务是该公司发展时间较长、市场地位较为突出的核心业务;半导体精密零部件业务则是其近年来重点培育的第二增长曲线。
超高纯金属靶材需要长期积累材料提纯、晶粒晶向控制及精密焊接等工艺能力;半导体精密零部件则涉及多种材料加工、表面处理及洁净制造工艺。两类产品均具有较高的技术门槛和客户认证壁垒。
江丰电子超高纯金属溅射靶材业务主要包括铝靶、钛靶、钽靶、铜靶、钨靶及各类合金靶材和配套环件,产品主要用于半导体芯片制造中的PVD工艺。招股书称,该公司是全球少数能够量产适用于半导体芯片全部五大金属体系超高纯金属溅射靶材的企业之一。
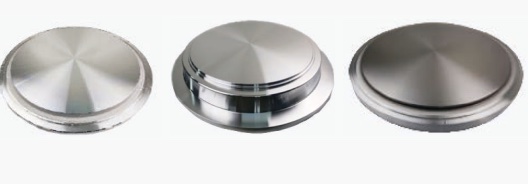 ▲江丰电子铝靶材产品
江丰电子生产的钽靶材、铜锰合金靶材及超高纯钨靶等靶材主要于先进制程节点,目前,该公司相关产品已实现在7nm及5nm等先进技术节点实现批量应用,并进入3nm技术节点供应链。该公司称,江丰电子是全球极少数3nm先进制程靶材供应商之一。
随着AI和HBM技术发展,存储芯片制造需求增长,也为其相关高纯钨靶材带来新的市场机会。2021年,该公司在中国率先实现铜锰合金靶材的规模化量产;2025年,其开发并开始量产应用于空心阴极磁控溅射的钽靶及钛靶。
江丰电子自主开发的高致密300mm钨靶已在多家国际知名存储芯片制造商实现规模应用,先进存储芯片用超高纯300mm硅靶亦实现稳定批量供货。
江丰电子于2019年进入半导体精密零部件业务领域,目前半导体精密零部件业务已成为该公司第二大核心业务。该业务主要包括Showerhead、硅电极、加热器、金属腔体及其他精密结构件,产品涉及金属、陶瓷、硅、石英及树脂等多种材料。
半导体精密零部件主要用于PVD、CVD、刻蚀、离子注入等设备,在设备运行过程中承担气体分配、等离子体控制、晶圆承载及温度控制等功能。部分零部件属于设备制造阶段的配套部件,部分则会在晶圆制造过程中逐渐损耗,需要定期更换。
招股书披露,该公司拥有569名技术人员,占总人数的13.93%,其中分别有1名、12名及26名入选国家级、省级、宁波市人才计划。
截止2026年6月30日,江丰电子及其子公司共取得国内有效授权专利1048项,包括发明专利589项,实用新型专利454项,外观设计专利5项。另外,该公司还取得韩国发明专利6项、中国台湾地区发明专利1项、日本发明专利2项、新加坡发明专利4项。
三、客户覆盖台积电、中芯国际,前五大供应商采购占比约五成
据招股书,江丰电子客户主要包括全球及中国的晶圆代工厂、IDM、半导体设备制造商及相应服务供应商。
报告期内,该公司前五大客户收入占比均在三成到四成之间。

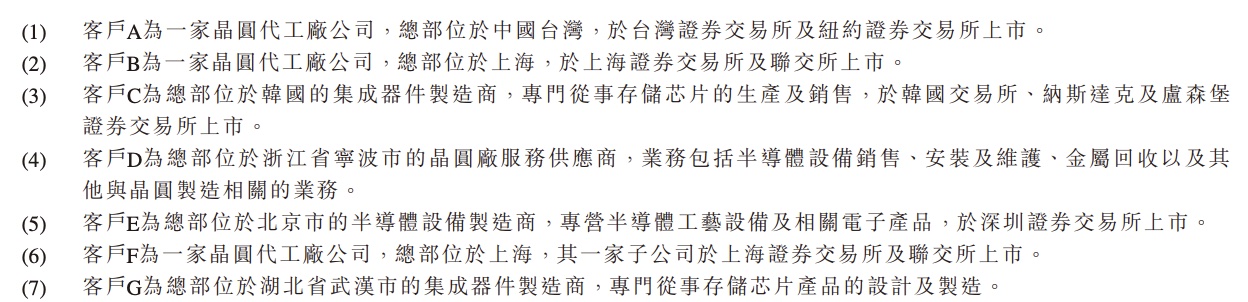
从其各年度前五大客户详情图可以看出,江丰电子前五大客户比较固定,客户A、B、C近几年均在前五大客户之列。据招股书和公开信息推测,客户A、B、C、E、F、G依次可能为台积电、中芯国际、SK海力士、北方华创、华虹半导体、长江存储。
该公司供应商集中度较高,近几年前五大供应商采购占比呈增长趋势,从2023年的48.6%增长至2025年的56.0%。
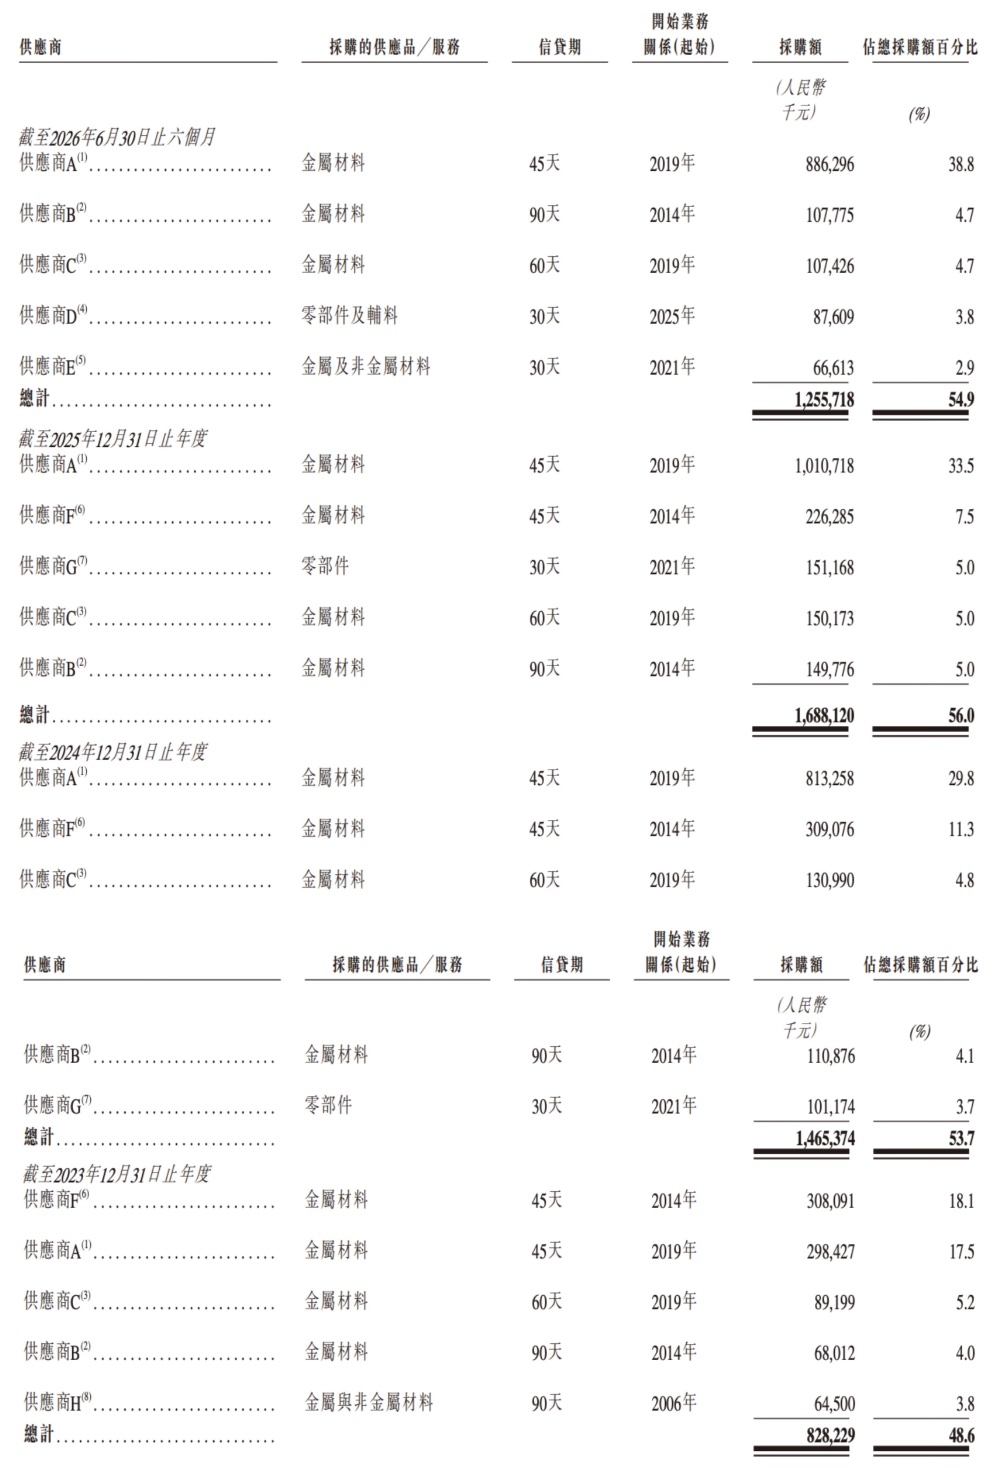
同时,招股书显示,江丰电子多位客户和供应商身份重叠:供应商A、B、E、F、G、H是其供应商,但在同期也是其客户;客户C、D、E是客户也是供应商,江丰电子向这些公司售出超高金属溅射靶材或半导体精密零部件的同时,也在向这些公司采购回收靶及、生产设备或原材料。
四、董事长曾就职中芯国际,创始人是最大股东
江丰电子于2025年4月14日以宁波江丰电子材料有限公司为名成立,初始注册资本为1288万美元。成立之初,该公司由江丰集团有限公司持股43.0%,由Arai Industry Co., Ltd. (Japan)持股57%。2007年10月及2008年8月,该公司股权变更,由其现任CTO姚力军间接控制。
该公司创始人兼CTO姚力军,于1996年4月取得哈尔滨工业大学金属材料专业博士学位,1997年12月其又在日本广岛大学金属材料博士学位。创立该公司后,姚力军曾担任过董事长、总经理职位;2018年5月至今,他担任CTO,负责监督江丰电子的技术战略以及核心技术及产品开发。
除在江丰电子担任要职之外,姚力军还在上海半导体材料同创普润担任董事长。今年6月,同创普润科创板IPO申请获上交所受理,但在9月30日,因财报更新,这家公司审核状态变为“中止”。
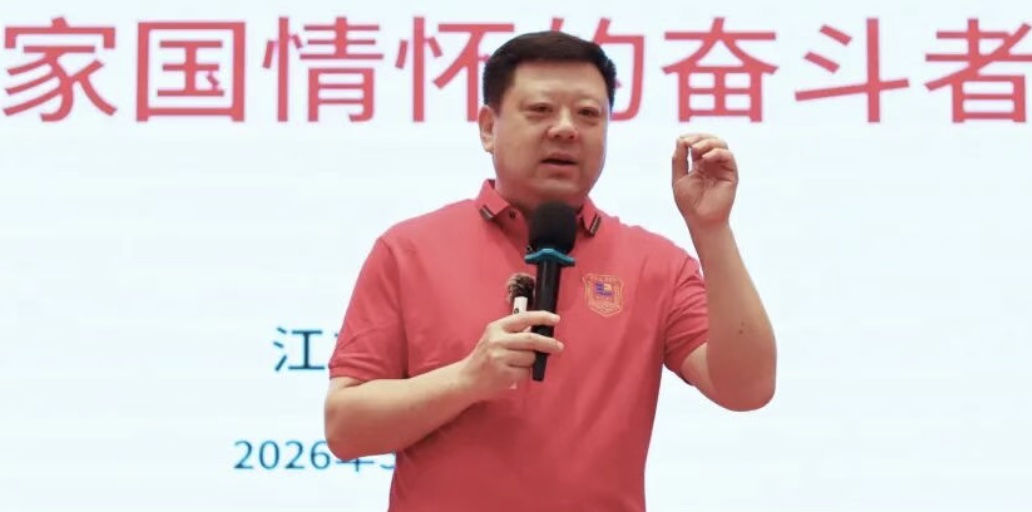 ▲江丰电子创始人兼CTO姚力军
江丰电子董事长、执行董事兼总经理边逸军,于2019年获得复旦大学微电子学与固体学专业博士学位;在加入江丰电子之前,他曾任职于中芯国际和武汉新芯集成电路,具有半导体制造及研发管理经验。2015年3月,他加入该公司,担任其副总经理,并于2023年获委任为董事;2025年其又升任至董事长。
 ▲江丰电子董事长、执行董事兼总经理边逸军
从股权结构来看,招股书披露,全球发售前,姚力军通过直接持股及投票安排,对江丰电子合计拥有23.71%的投票权。其中,姚力军直接持有该公司约20.57%的股份,江阁实业和宏德实业分别持有约1.53%的股份。
姚力军、江阁实业和宏德实业构成江丰电子的单一最大股东集团,其他A股股东合计持股76.39%。
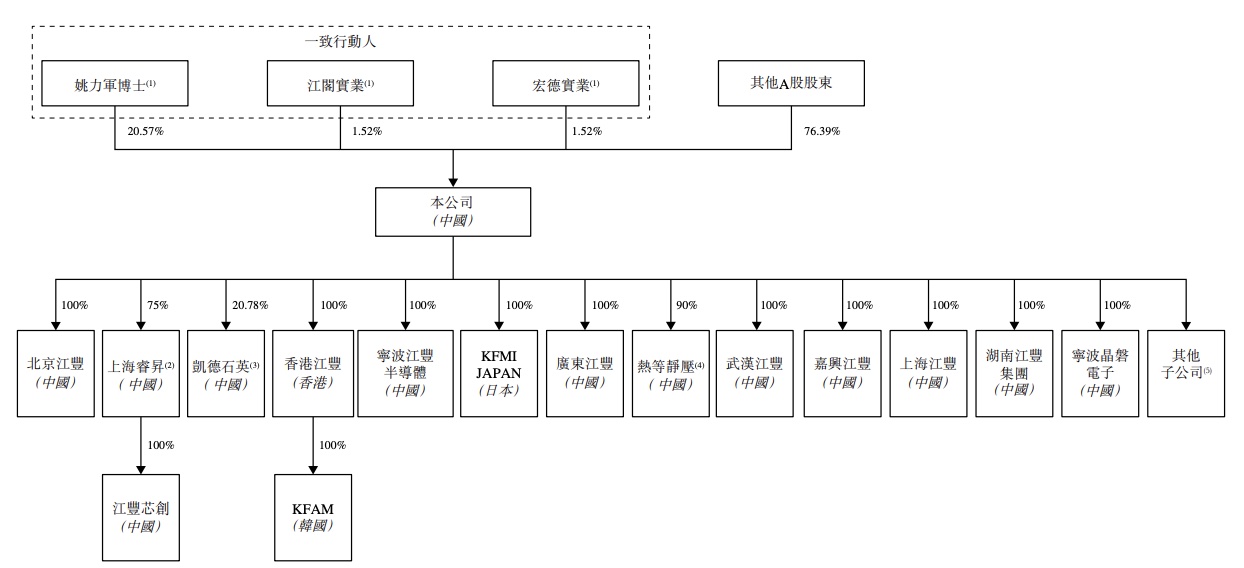
同时,江丰电子的子公司数量众多。截止2026年6月30日,其在全球范围拥有52家子公司,在北京、上海、香港、中国台湾等地区,以及日本、韩国、新加坡等国家设有子公司,逐步形成覆盖境内外的生产及业务网络,业务覆盖半导体材料制造、半导体精密制造相关业务和特种陶瓷制造等。
截止2024年末,该公司执行董事、非执行董事、独立非执行董事、监事薪酬分别为578.8万元、30万元、45万元、25万元。其中,创始人姚力军薪酬为167.8万元,董事长边逸军薪酬为208.8万元。

结语:AI芯片需求增长,半导体材料产业链迎来扩容机遇
随着AI芯片、先进存储及先进封装持续发展,全球晶圆制造产能加速扩张,半导体材料需求也随之增长。尤其是先进制程对金属薄膜沉积、材料纯度及工艺稳定性的要求不断提高,进一步带动高端溅射靶材及半导体精密零部件的需求。
从AI芯片到晶圆制造,再到上游材料与设备零部件,AI算力需求正沿产业链向上游传导。作为半导体制造环节的重要基础材料供应商,江丰电子也将受益于先进制程、先进存储及相关晶圆制造产能扩张带来的市场需求。
