


芯东西(公众号:aichip001)
作者 | 崔嫄伟
编辑 | 陈骏达
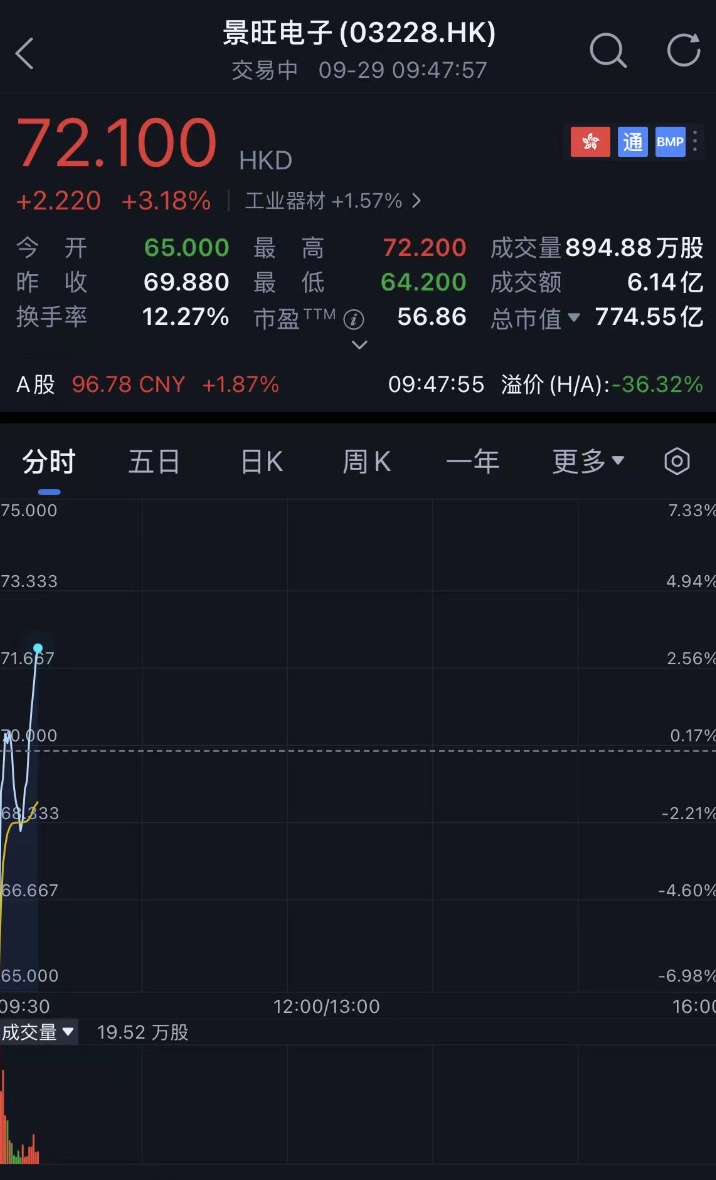
芯东西9月29日报道,刚刚,深圳汽车PCB龙头景旺电子H股在港交所挂牌交易。
其发行价69.88港元/股(约合人民币64.29元/股),今日开盘65.00港元/股(约合人民币59.80元/股)下跌约7.0%。截至今日9:47,其股上涨3.18%至72.10港元/股(约合人民币66.33元/股),总市值达774.55亿港元(约合人民币712.59亿元)。
景旺电子创立于1993年,总部位于广东深圳,是一家印刷电路板(PCB)级高端电子材料研发、生产和销售的国家技术企业。目前该公司在国内外拥有12个工厂,在全球设有10个办事处,是全球最大的印刷电路板供应商之一。
本次景旺电子的港股上市是继2017年上交所主板上市之后的二次上市。
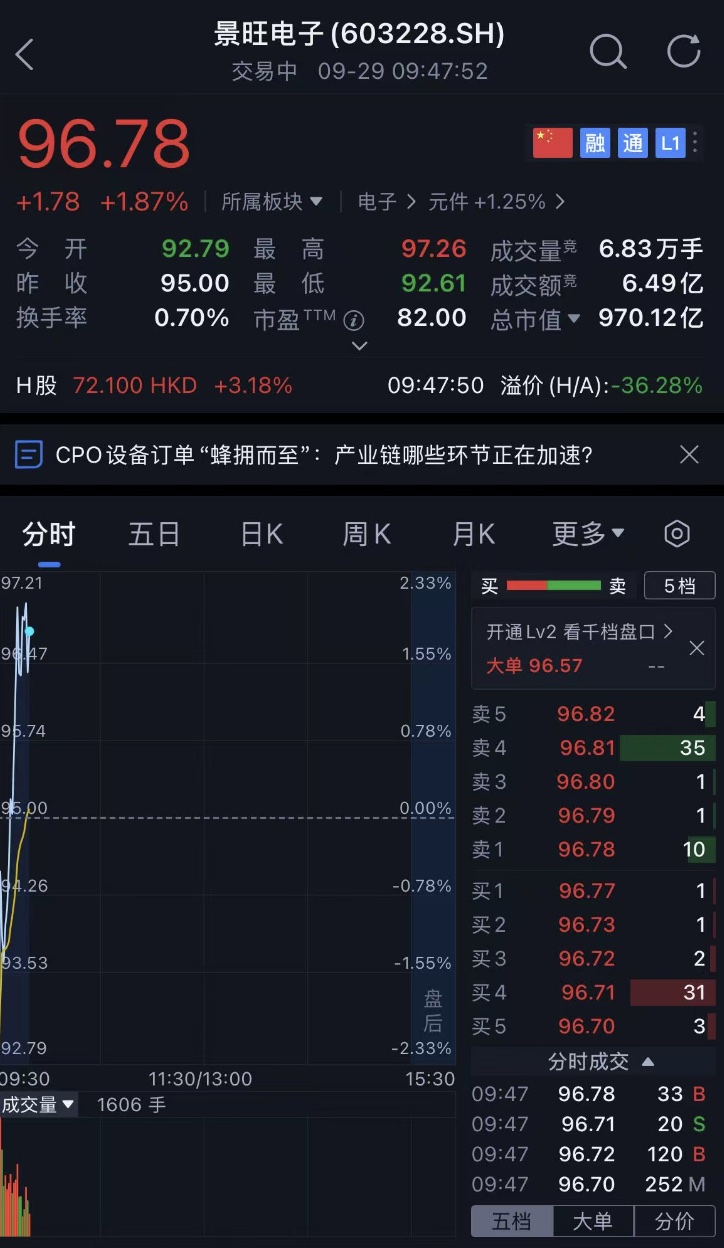
截至今日9:47,其A股股价为96.78元/股,较昨收95.00元/股上涨约1.87%,总市值达970.12亿元。
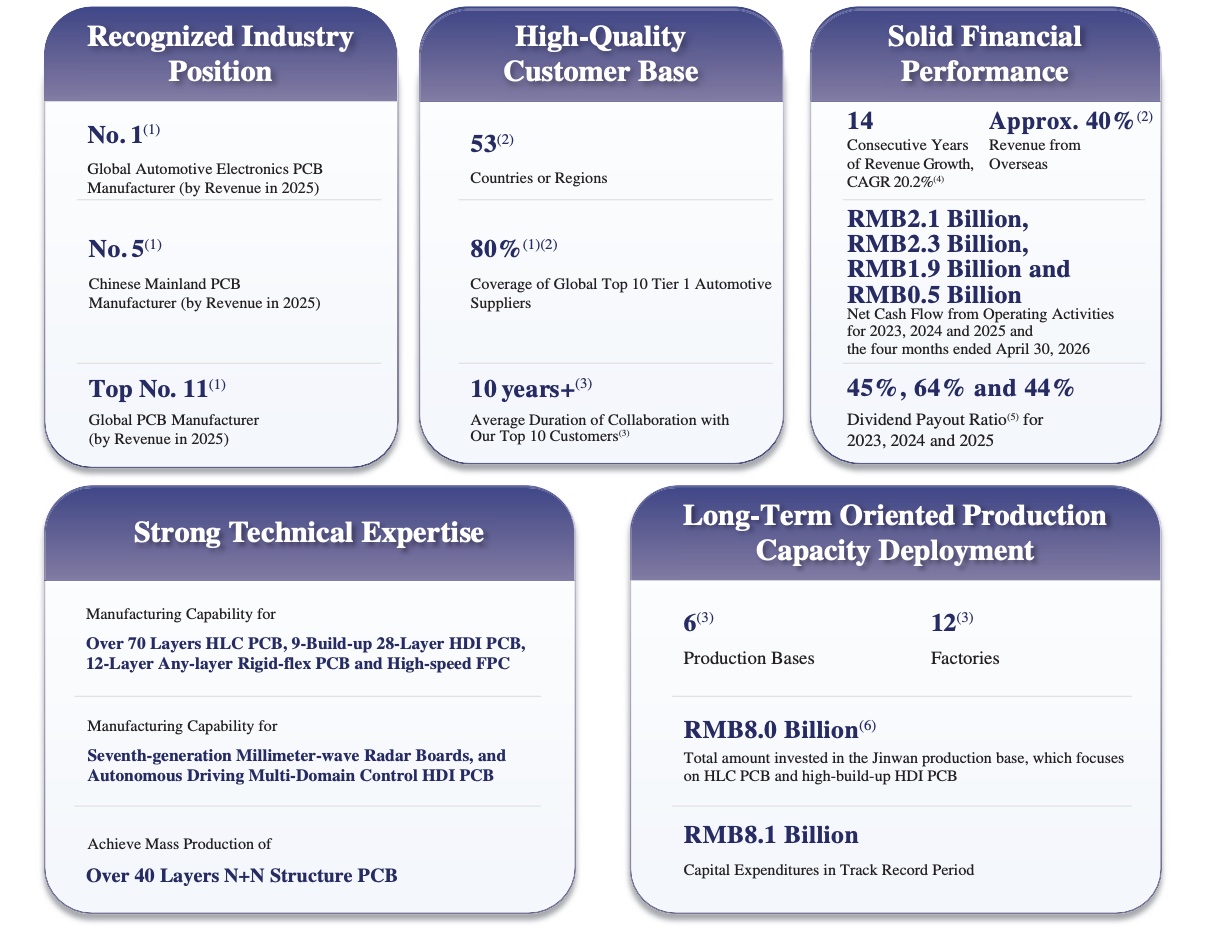
根据CIC(中国信息通信研究院)数据,按2025年收入计,景旺电子是全球汽车电子PCB制造商第1名、中国大陆PCB制造商第5名,在全球PCB厂商中排名11位。该公司已连续14年收入增长,复合年增长率达20.2%。
景旺电子的客户覆盖ICT基础设施和电子制造领域的头部企业,其中总部位于深圳的华为自2012年起合作,2025年以6.7%的收入占比成为公司第一大客户;台湾电子制造服务商鸿海精密(富士康)自2015年合作,2026年前四个月以4.2%的占比跃居第四大客户。
景旺电子最终发售价为69.88港元(约合人民币59.81元),本次H股IPO募资净额约49.61亿港元(约合人民币42.46亿元)。其中约60%将用于扩大和升级高附加值产品产能,重点投向AI相关PCB的制造能力建设;约15%用于下一代电子信息技术的研发储备;
另有约15%用于偿还部分银行借款,待偿还贷款年利率在2.4%至4.5%之间;剩余约10%作为营运资金,用于原材料采购、员工薪酬及物流等日常运营。
本次H股上市,景旺电子共引入16家基石投资者,其中产业资本方包括A股光模块龙头中际旭创,以及大族数控旗下香港麦逊。
一、年收入153亿元,AI相关PCB收入两年增幅约98900%
景旺电子在营收、净利润和研发开支均呈增长趋势。
2023年、2024年、2025年,景旺电子的营收分别为107.57亿元、126.59亿元、153.08亿元,2026年前四个月收入53.41亿元,同比增长17.8%。
净利润方面,其2023年至2025年分别为9.11亿元、11.60亿元和12.44亿元,2026年前四个月净利润为3.17亿元。
研发开支方面,该公司2023年、2024年、2025年分别为6.01亿元、7.58亿元、9.30亿元,2026年前四个月研发开支为2.80亿元。
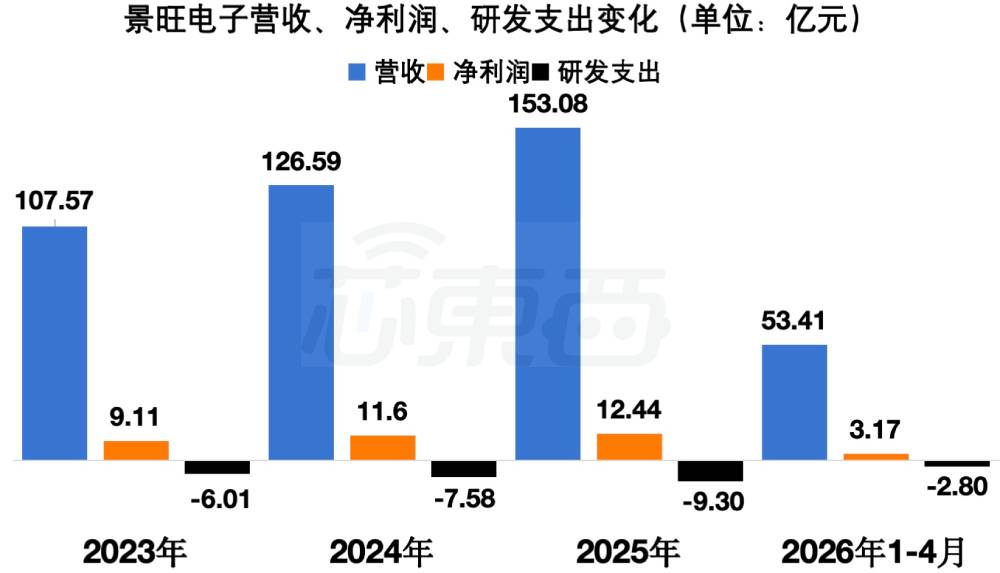
▲2023年-2026年1-4月景旺电子营收、净利润、研发费用变动(芯东西制表)
景旺电子的产品矩阵以PCB(印制电路板)为核心,覆盖刚性板(RPCB)、柔性板(FPC)及刚挠结合板三大类别,构建了“1+1+N”业务结构:汽车电子为支柱业务,通信与数据基础设施为战略重点业务,智能设备、工业控制等为高潜力业务。
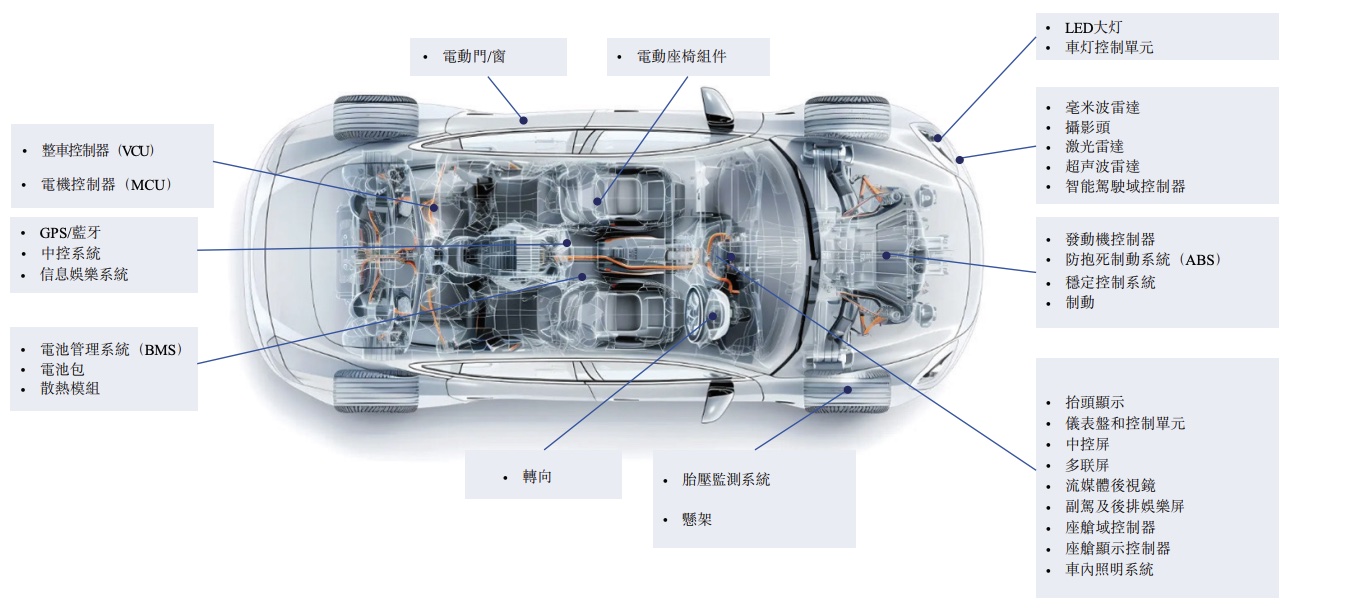
在汽车电子领域,该公司产品已从传统车身控制延伸至智能驾驶三电系统,目前已实现激光雷达板、第五代及第六代毫米波雷达板、ADCU高积层HDI主板以及400V/800V高压耐压板的量产,其具备第七代毫米波雷达板和自动驾驶多域控制HDI板的制造能力。
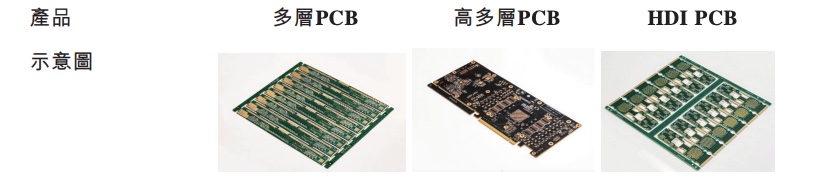
AI算力是景旺电子近年重点拓展的方向。该公司已实现超40层高多层板(HLC)、6积层22层HDI板、mSAP工艺14层HDI板及多层PTFE柔性板的量产,具备超70层HLC板、9积层28层HDI板的生产工艺储备。同时其11积层HDI也已进入客户端验证阶段,其中9积层HDI板仅用90天即通过客户认证。
在材料应用上,该公司已具备M7至M9级及PTFE材料PCB量产能力,并在推进M9+级超低损耗高速材料验证。
柔性板(FPC)方面,景旺电子的产品应用于新能源汽车电池、车载显示屏、OLED、手机及平板,并已拓展至折叠屏、AI眼镜等新兴终端。此外,该公司还提供金属基板(MPCB)及刚挠结合板,分别用于LED照明、功率模块及需要三维封装的紧凑型设备。
从终端市场结构看,汽车电子长期是景旺电子最大收入来源,2025年贡献69.53亿元,占总收入45.4%。通信与数据基础设施是增速最快的板块,2025年收入15.91亿元,占比10.4%;到2026年前四个月,这一比例已升至15.6%。
通信与数据基础设施相关产品均价从2023年每平方米1152元升至2026年前四个月的2309元,接近翻倍。招股书称,该产品均价上涨是主要是因为AI相关PCB产品收入贡献增加。目前AI相关PCB产品虽然收入占比不高,但毛利率和均价均高于其他通信类PCB产品。
AI相关PCB收入从2023年的20万元起步,2024年增至1450万元,2025年达到1.98亿元,从2023年到2025年,两年增幅约98900%。2026年前四个月相关产品收入已达2.68亿元,占当期收入5.0%。
毛利率方面,该公司整体毛利率从2023年的23.2%小幅降至2025年的21.6%,2026年前四个月为18.7%。
对比同行业毛利率,封装基板PCB龙头深南电路和AI高多层板龙头胜宏科技毛利率逐年上升。两家公司均因AI相关业务收益,深南电路封装基板业务主要用于高端处理器芯片和存储芯片封装;而胜宏科技HDI产品主要供应AI服务器高多层板。
景旺电子则反向走低,连续三年下滑。招股书解释,毛利率下行主要受覆铜板等主要原材料价格上涨及汽车电子行业价格竞争影响,但高附加值的HDI板和通信类产品占比提升正在逐步对冲这一压力。
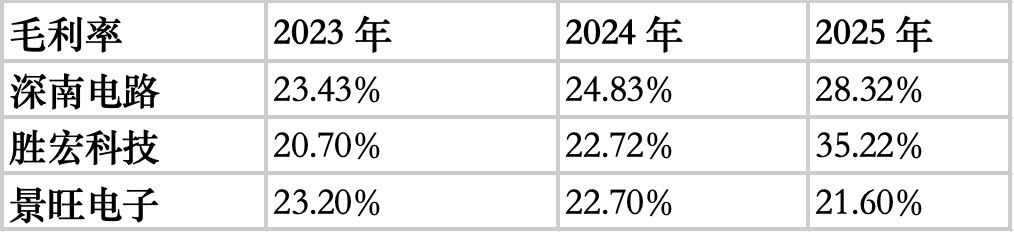
▲景旺电子可比同行毛利率
研发团队方面,截至2026年4月30日,该公司拥有研发人员2582人,占总员工11.6%,核心研发人员平均拥有超过18年PCB行业经验。
二、客户集中度上升,华为成为第一大客户
景旺电子的客户集中度呈上升趋势。前五大客户收入占比从2023年的18.0%升至2025年的23.6%,2026年前四个月进一步达到26.1%;最大客户占比从5.4%升至7.0%。客户覆盖汽车电子、智能设备、工业控制及通信基础设施等领域的全球领先企业,产品通过直销方式销售占比超过95%。
从整体集中度看,客户集中度随AI和汽车电子大客户放量有所提升,但整体仍不算高,不存在单一客户依赖风险。
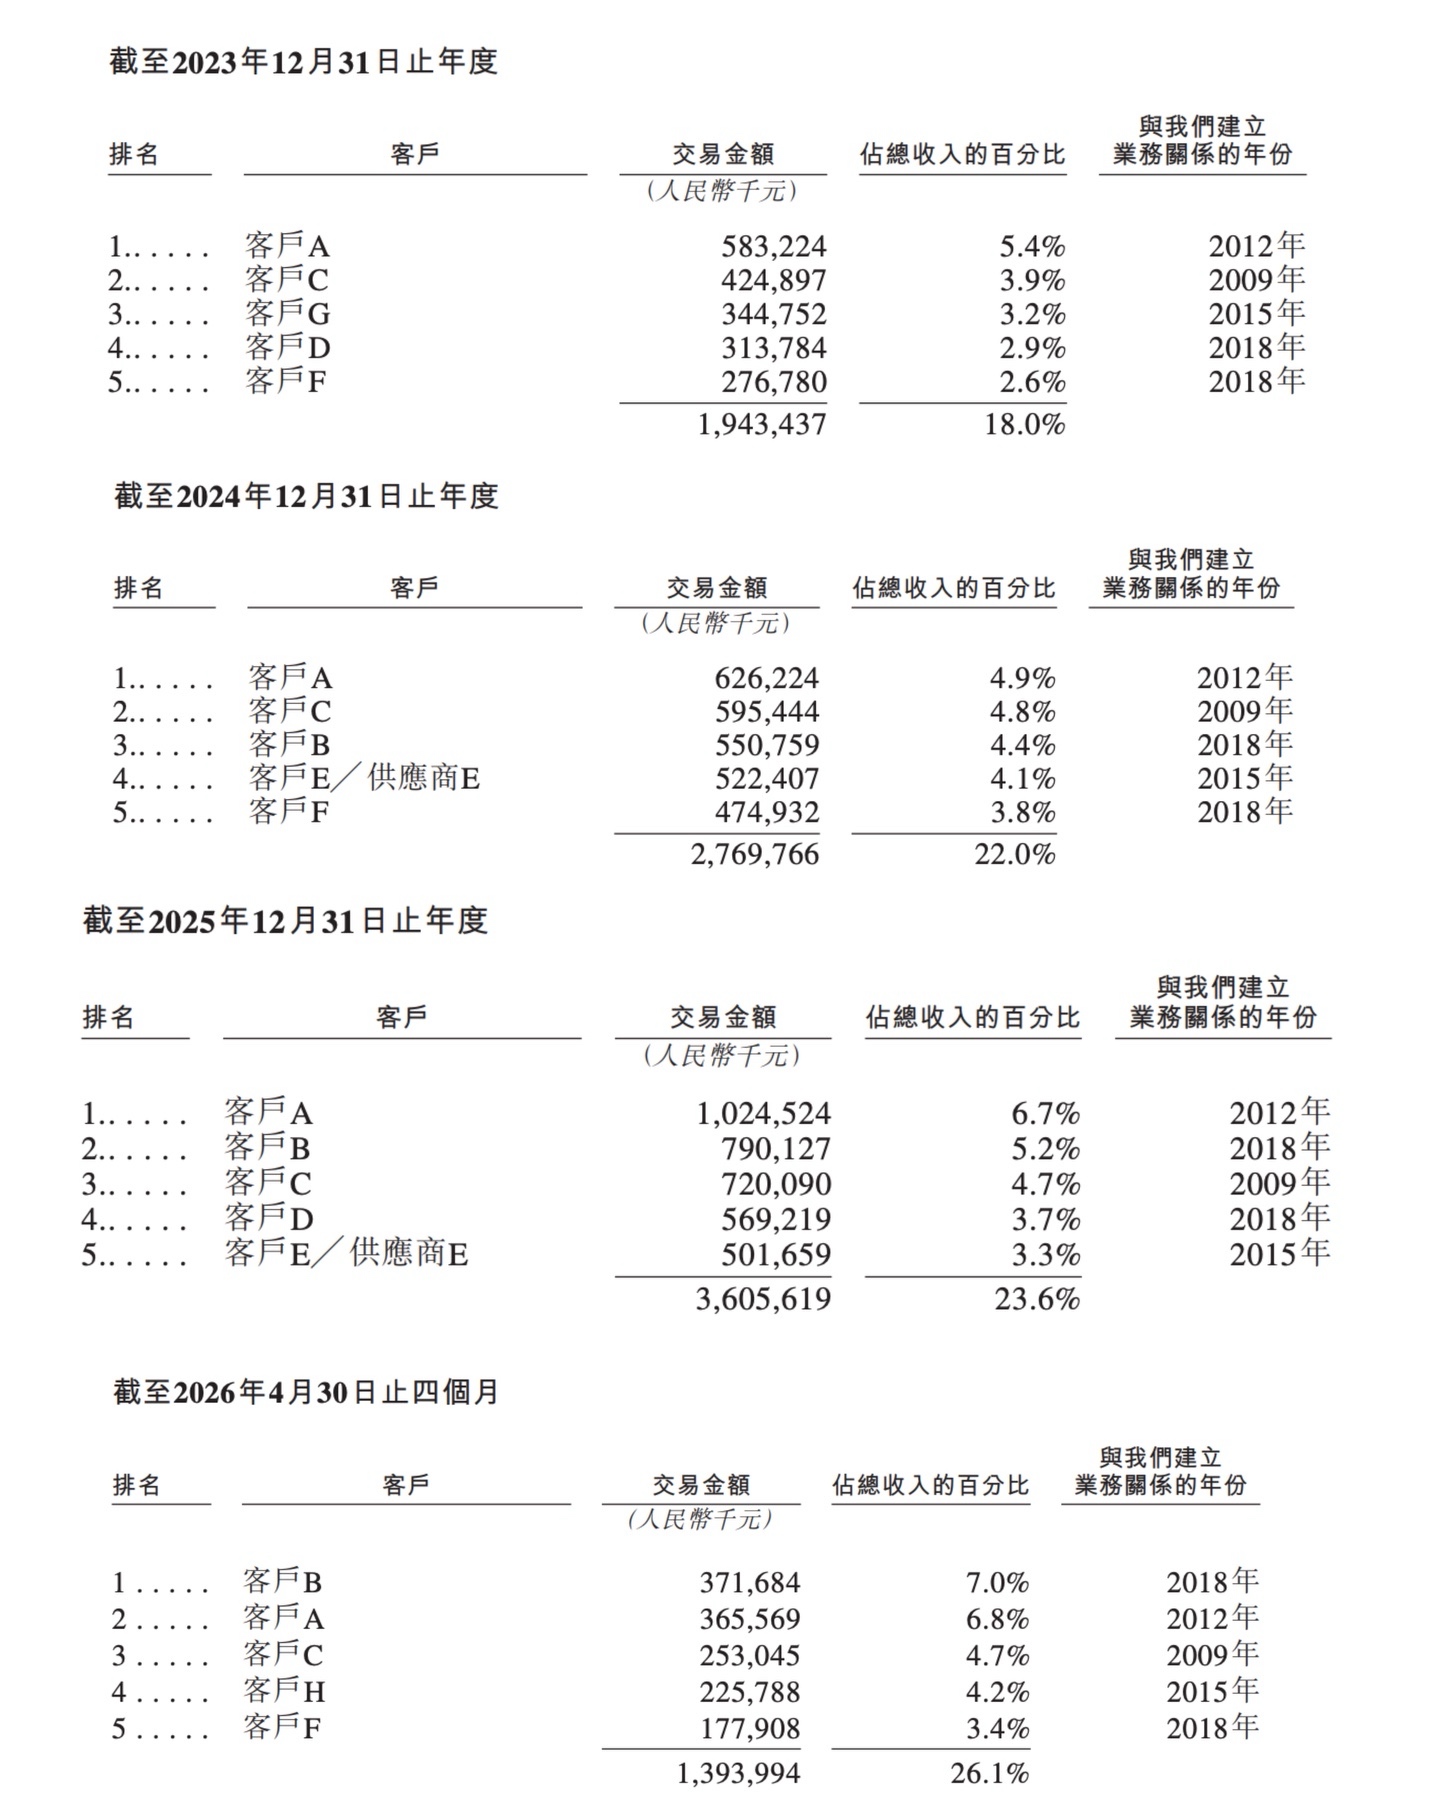
景旺电子的客户结构呈现“汽车业务全球化、AI通信快速放量”的特征。汽车电子板块,该公司产品已进入全球前十大汽车集团全部车型的供应链,全球前十大一级汽车供应商中有八家为其客户。
而与半导体和AI算力相关的客户是近年增长最快的部分。通信与数据基础设施板块的客户主要面向国内ICT基础设施和云计算企业,客户A自2012年起与景旺电子合作,2025年以6.7%的收入占比成为该公司第一大客户。客户H自2015年合作以来,2026年前四个月以4.2%的占比跃居第四大客户。
根据招股书描述与公开信息推测,客户A是华为技术有限公司,客户H为富士康。
景旺电子的供应商结构呈现“覆铜板为主、国产化率高”的特征。该公司前五大供应商采购占比从2023年的36.4%升至2026年前四个月的40.5%,最大供应商占比维持在15%至18%之间。
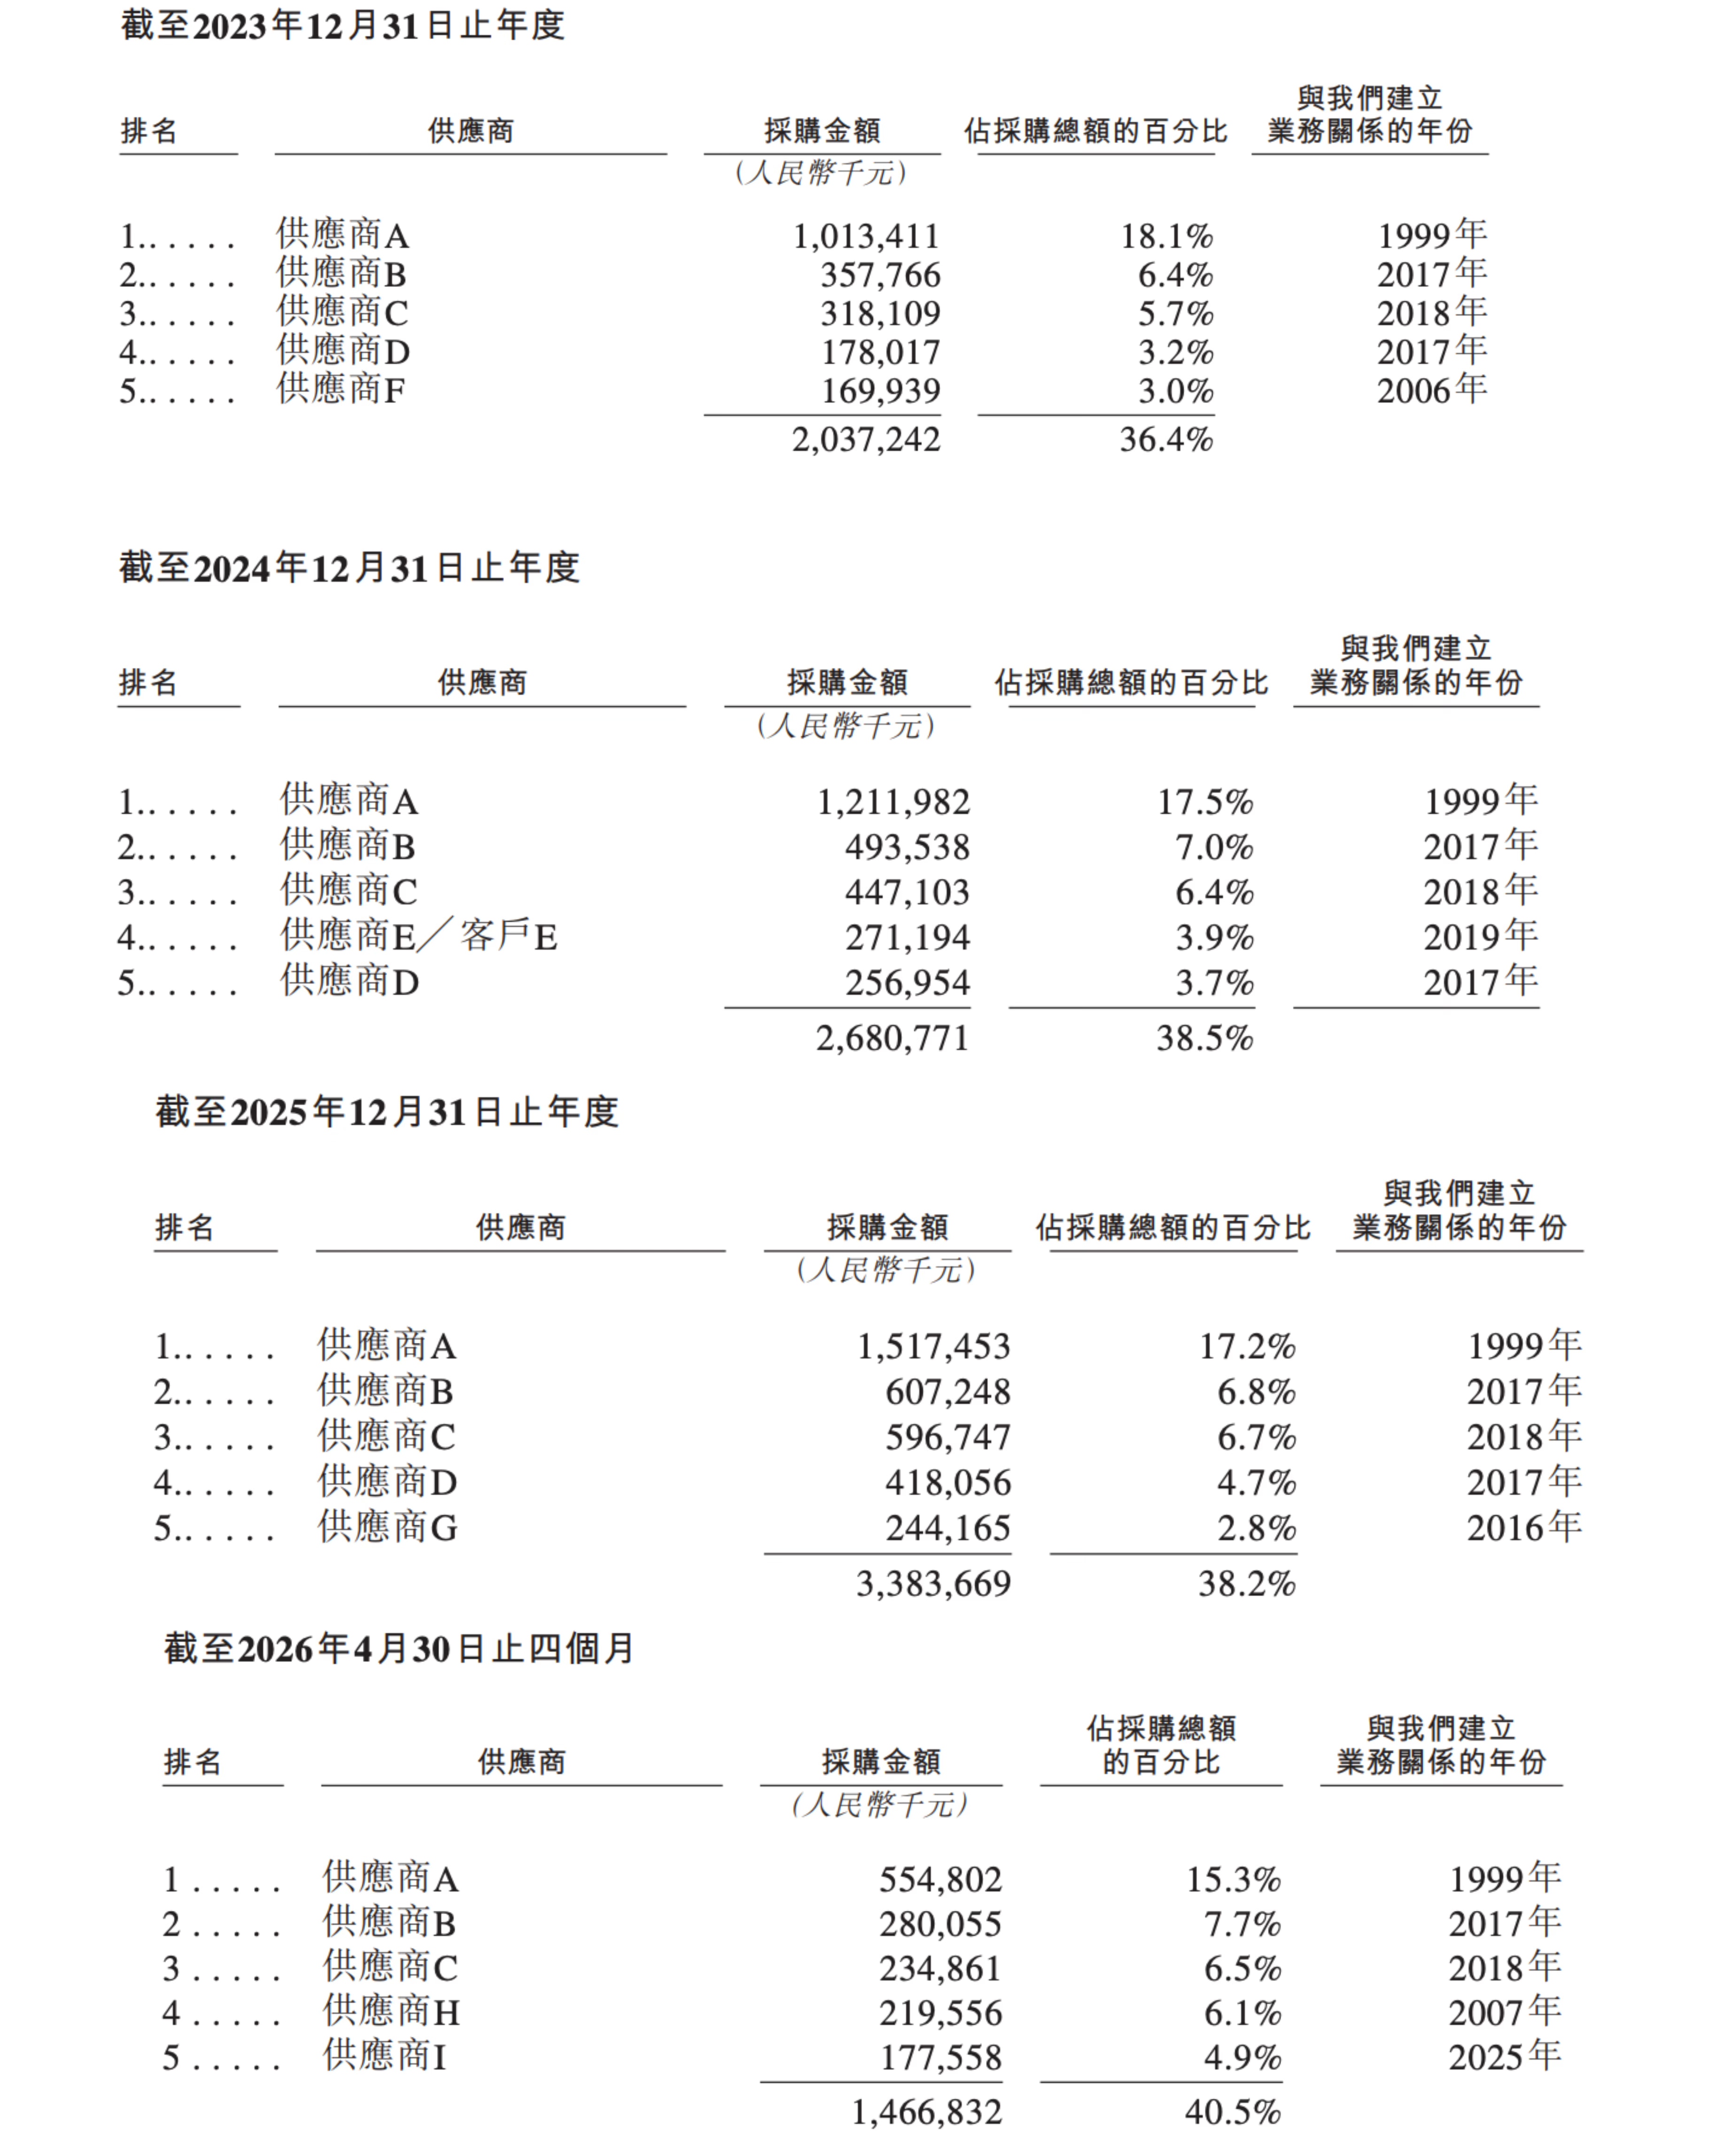
与半导体产业链相关的一个细节是,招股书披露该公司产品完全不含美国原产成分,因此即使部分客户被列入美国实体清单,景旺电子向这些客户供应PCB产品也不受EAR出口管制限制。景旺电子同时在推进美国原产设备的国产替代认证,以进一步降低供应链风险。
三、A股上市八年后赴港二次上市,中际旭创投资3.6亿元
景旺电子为家族企业,由创始人刘绍柏家族实际控制,妻子黄小芬、儿子刘羽均在董事会和管理层任职。
该公司创始人、实际控制人刘绍柏,早年就读于惠阳地区供销学校会计专业,1983年毕业后进入职场,十年后于1993年创办景旺电子。创立公司后,刘绍柏长期身兼董事长与总经理两职,直至2022年8月才卸任总经理,专任董事会主席,完成日常经营管理权的交接。
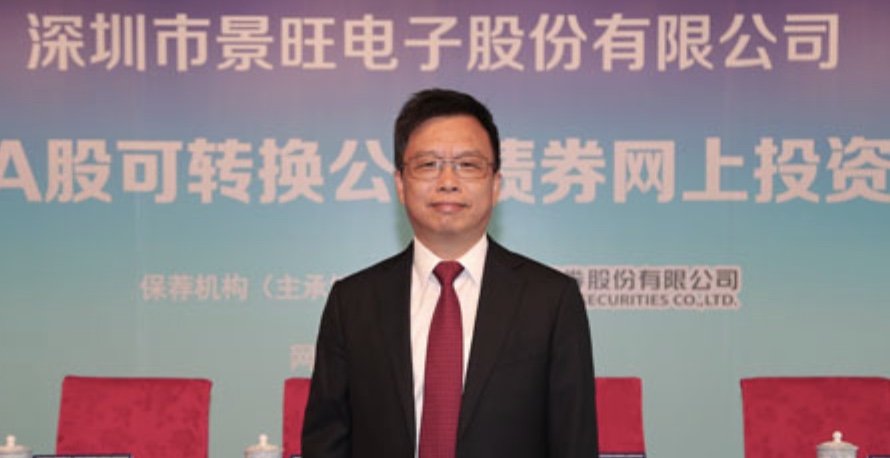 ▲景旺电子创始人、实际控制人刘绍柏
景旺电子现任CEO刘羽,也是刘绍柏的儿子,2012年3月加入景旺电子,从采购经理做起,随后历任FPC事业部副总经理、总裁助理、副总裁兼PCB事业部总裁,2019年6月出任董事兼副总裁,2022年8月正式接任CEO,与父亲交棒的时间点同步。
刘羽的教育背景横跨供应链、金融和管理三个领域:2008年获香港理工大学全球供应链管理学士学位,2012年获香港中文大学金融学硕士学位,2018年又在北京大学汇丰商学院完成EMBA课程。加入该公司后,他从基层岗位逐步历练,在FPC和PCB两大业务板块均有管理经验,目前负责执行董事会决议、公司战略落地及整体运营,包括拓展海外客户群、发展新业务和扩大产能。
景旺电子的实际控制人为创始人刘绍柏家族。紧随全球发售完成后,刘绍柏与其妻子黄小芬、儿子刘羽,以及家族控制的景鸿永泰、奕兆投资、Wise Able Investment等主体构成一致行动人,合计持有公司约52.21%的股份,处于绝对控股地位。其中,景鸿永泰由黄小芬控制,Wise Able Investment由卓勇的姐姐卓军控制。
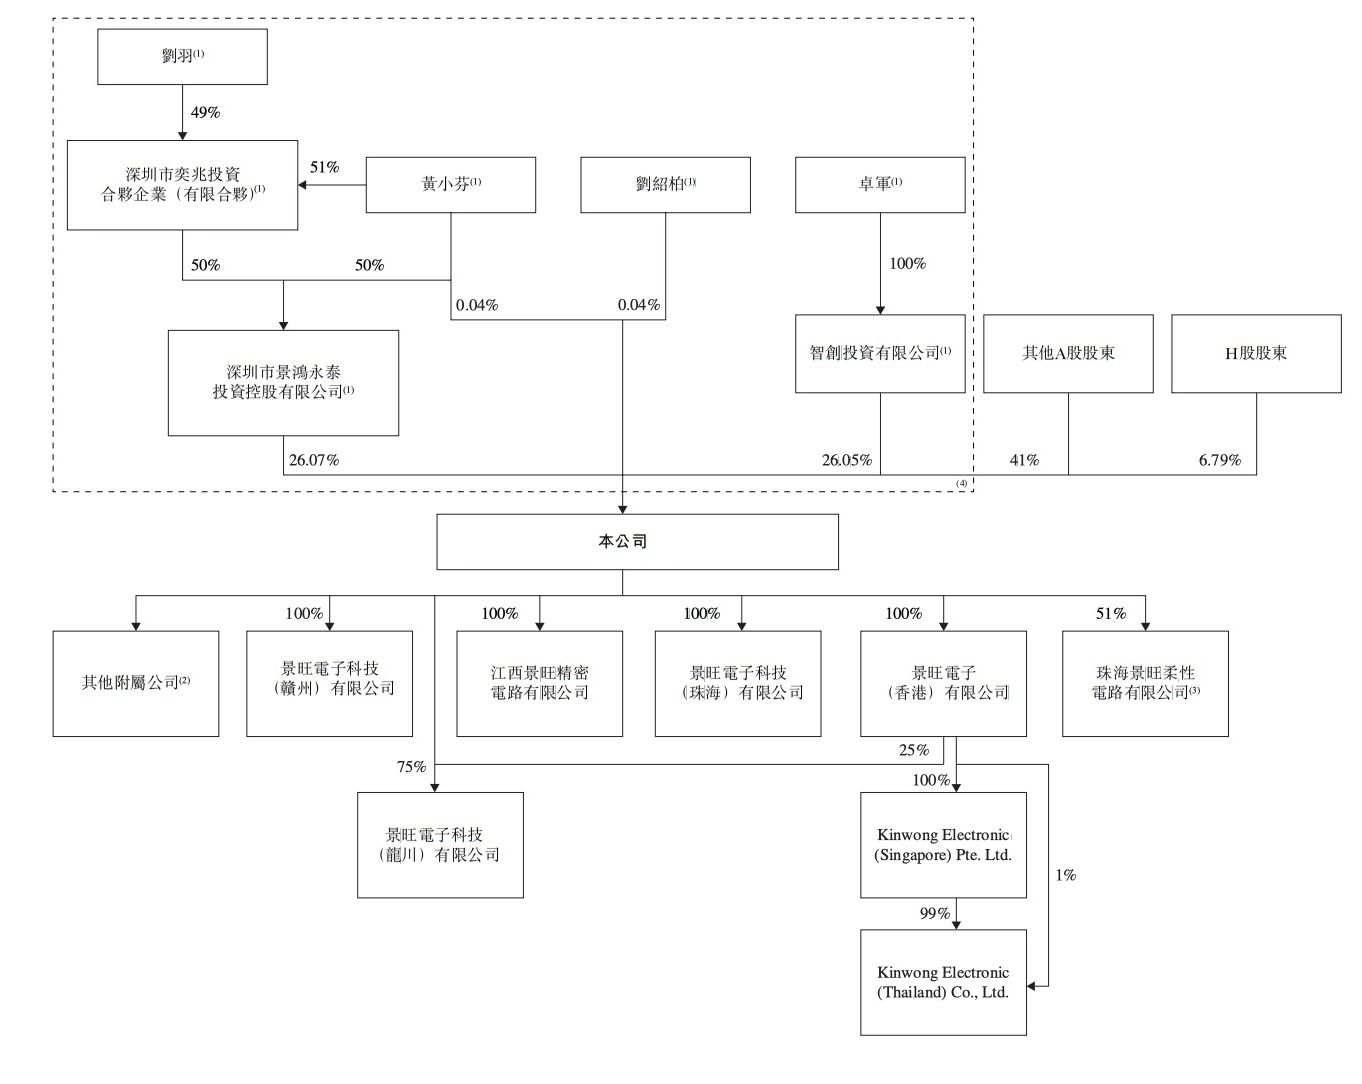
本次景旺电子H股IPO共引入16家基石投资者,合计认购3.1亿美元(约人民币22.32亿元),占发售股份约47.69%。基石阵容包括中信产业基金、易方达基金、博时国际、天弘基金等投资机构和公募基金,以及摩根大通资产管理、Barings等国际资管。其中,中信产业旗下的CPE Redwood、A股光模块龙头中际旭创和大族数控全资子公司香港麦逊均以5000万美元(约合人民币3.6亿元)认购,占发售股份百分比为7.69%。

结语:汽车PCB龙头的AI转向
港股上市对景旺电子而言,并非简单的A+H两地上市架构完善。这家成立33年的PCB厂商长期以汽车电子为核心收入来源,而本次募资中约六成将投向AI相关高附加值产能,显示出公司正在主动调整业务重心。而汽车PCB是一个存量竞争、价格压力持续的市场,AI服务器PCB则是一个正在快速扩容但认证周期长的新战场。
景旺电子选择在这个时间点赴港融资,也是在两个市场之间做一次资源再分配。该公司连续三年下滑的毛利率,从侧面印证了业务转型的紧迫性,然而把汽车电子积累的制造能力和客户资源迁移到AI算力PCB这条新赛道上能否走通,还需要两到三年的时间来观察。
