


芯东西(公众号:aichip001)
作者 | ZeR0
编辑 | 漠影
京东方创始人王东升,刚刚又收获了一个半导体IPO。
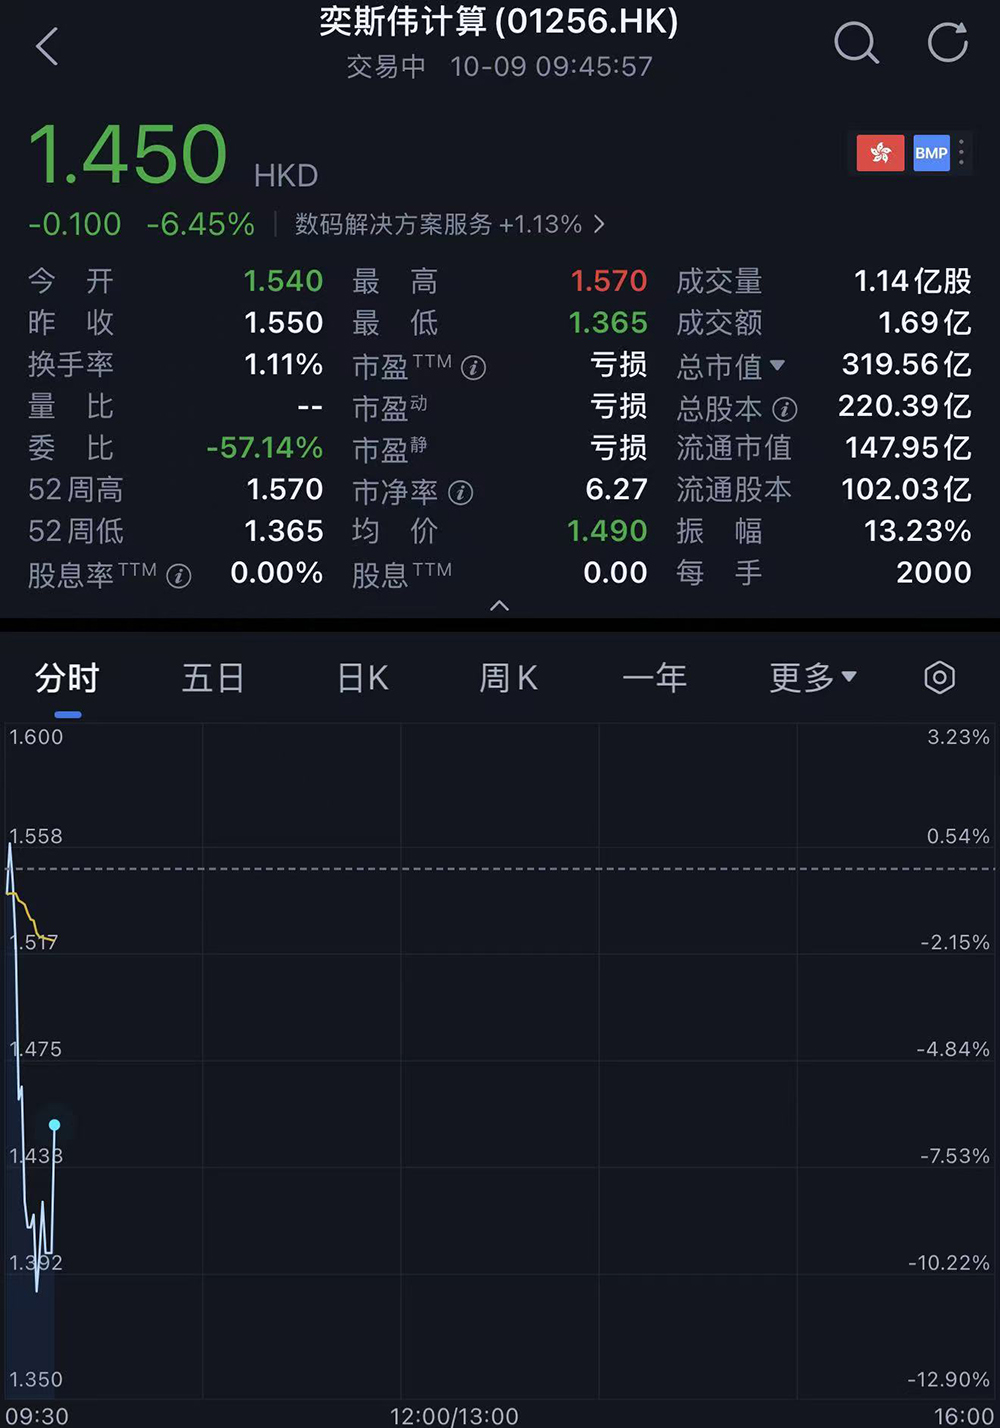
芯东西10月9日报道,今日,北京RISC-V芯片产品提供商奕斯伟计算在港交所敲钟上市,成为港股“RISC-V第一股”。
其发售价为每股1.55港元(约合人民币1.32元),开盘价跌至每股1.54港元(约合人民币1.31元),截至9点45分,股价最高涨至每股1.57港元(约合人民币1.34元),最低下跌11.94%至1.365港元(约合人民币1.17元),市值超过319亿港元(约合人民币272亿元)。
奕斯伟计算成立于2019年,由中国半导体显示产业奠基人、京东方创始人王东升创办,获评国家专精特新“小巨人”中小企业。大基金二期、京东方均持有其股份。
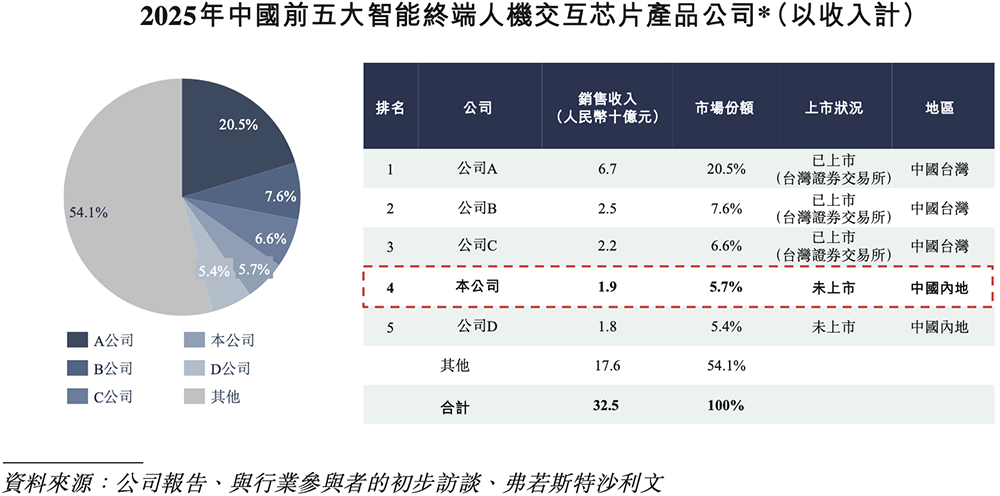
根据弗若斯特沙利文数据,以2025年收入计,奕斯伟计算是在中国智能终端人机交互芯片产品提供商中排名第四、在国内供应商中位居第一,占有5.7%的市场份额。
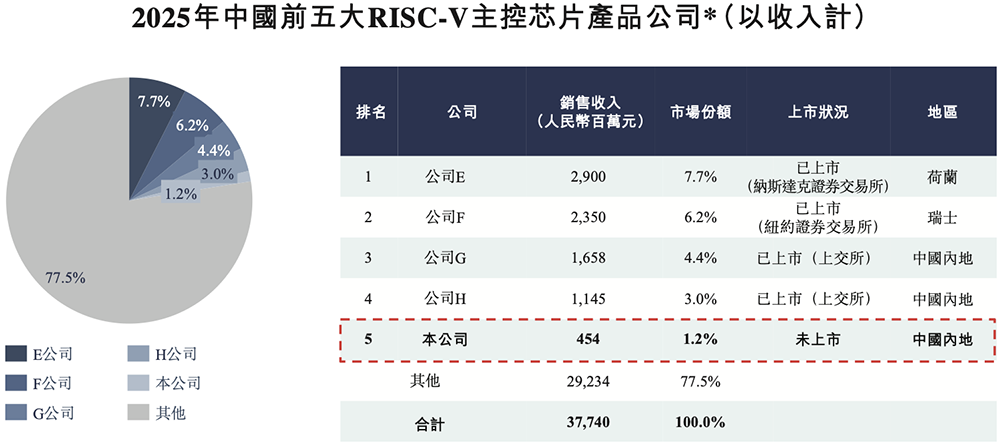
RISC-V主控芯片产品涵盖了智能终端及具身智能方面的应用。2025年,奕斯伟计算在中国RISC-V主控芯片产品提供商中排名第五、在国内供应商中位居第三,占有1.2%的市场份额。
招股书显示,2026年,面向大模型推理应用,奕斯伟计算启动基于RISC-V架构的高性能AI SoC开发计划。其RISC-V AI SoC产品已获一家领先的消费级存储制造商采用,用于先进的个人存储解决方案。
一、京东方系创业班底,2023-2025年累计亏损49亿元
奕斯伟计算的业务初创于2018年,由前身公司管理和运营。
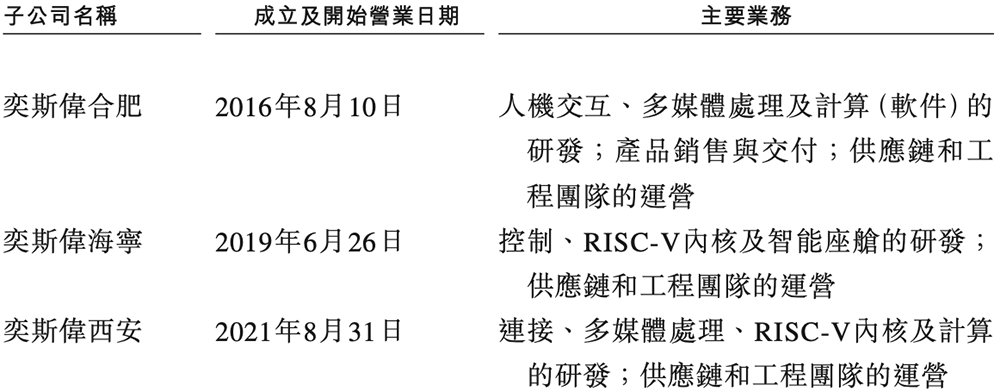
2019年,考虑混业经营不利于市场化融资和专业化发展,其前身公司实施架构重组,分拆成四个不同法人主体(包括奕斯伟计算及其他三家奕斯伟本集团旗下的公司),各公司承接不同主业(系统级产品、12英寸硅片、板级系统封测、显示驱动芯片封测),确保不同主业独立发展,独立融资,并积累各自领域的核心竞争力。
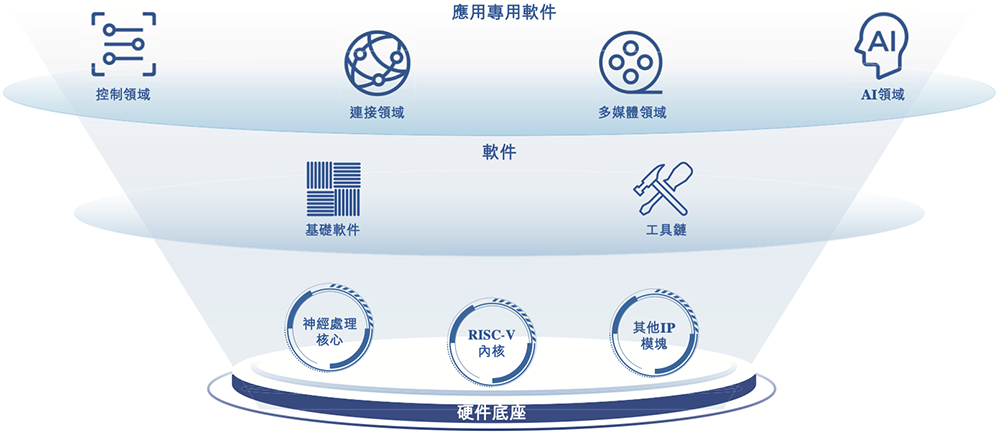
创业初期,奕斯伟计算以RISC-V作为底层计算架构,专注于芯片、芯片组及/或板卡及相关核心软件的研发和设计,将集成电路制造、封装及测试外包予第三方服务供应商。
RISC-V是新一代精简指令集计算(RISC)架构,其设计理念是开源、模块化、高度可扩展及高能效。由于其开源特性,行业参与者可以自由使用、修改及分发该架构,而无需支付许可费,这促进各行业的创新及应用。

在奕斯伟计算管理团队中,王东升是创始人兼战略与投资委员会主席;联合创始人兼副董事长王波有20余年英特尔研发与管理经验,最后担任产品总监;董事长兼CEO米鹏深耕半导体领域20余年,曾在京东方多个部门及子公司工作;总裁兼COO胡巍浩亦来自京东方体系,拥有约20年半导体行业经验;高级副总裁兼CTO何宁拥有20年半导体及产品研发经验。
2023年、2024年、2025年、2026年1-3月,该公司收入分别为17.52亿元、20.25亿元、24.31亿元、4.94亿元;净亏损分别为18.37亿元、15.47亿元、15.16亿元、3.75亿元;研发费用分别为14.45亿元、13.37亿元、10.42亿元、2.52亿元。
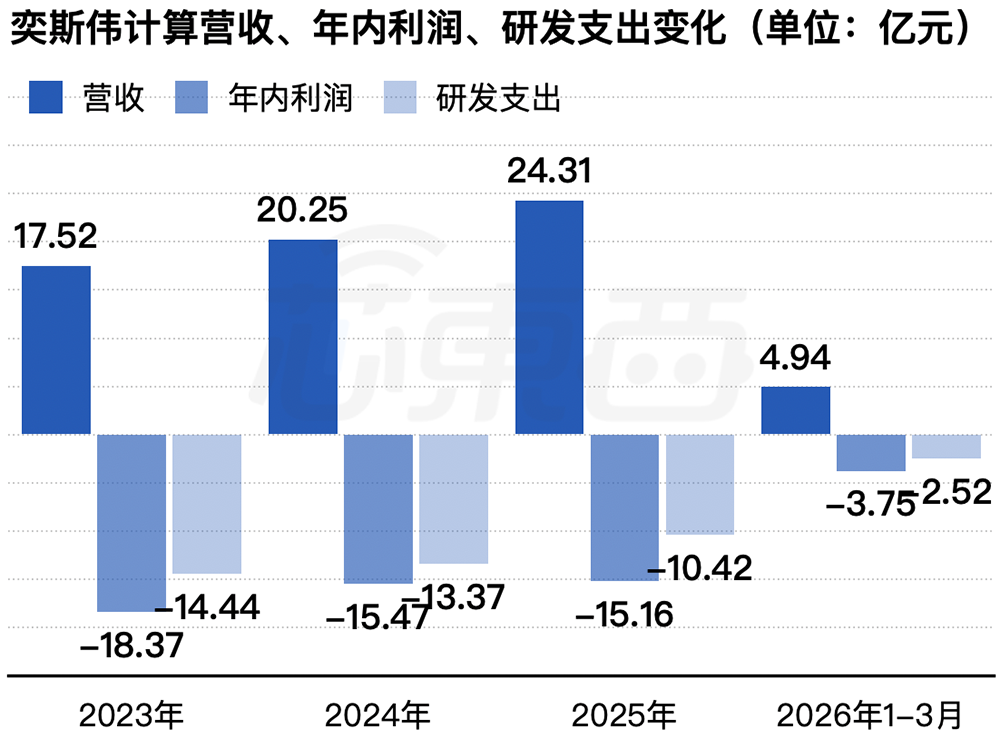
▲2023年-2026年一季度奕斯伟计算营收、净利润、研发费用变动(芯东西制表)
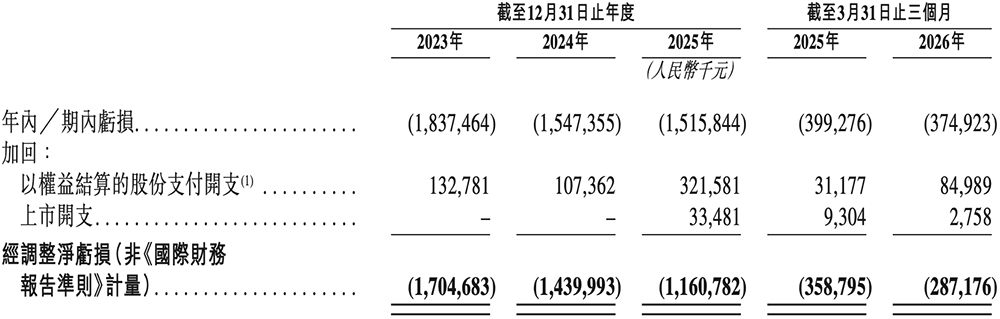
同期,其经调整净亏损分别为17.05亿元、14.40亿元、11.61亿元、2.87亿元,亏损有所收窄。
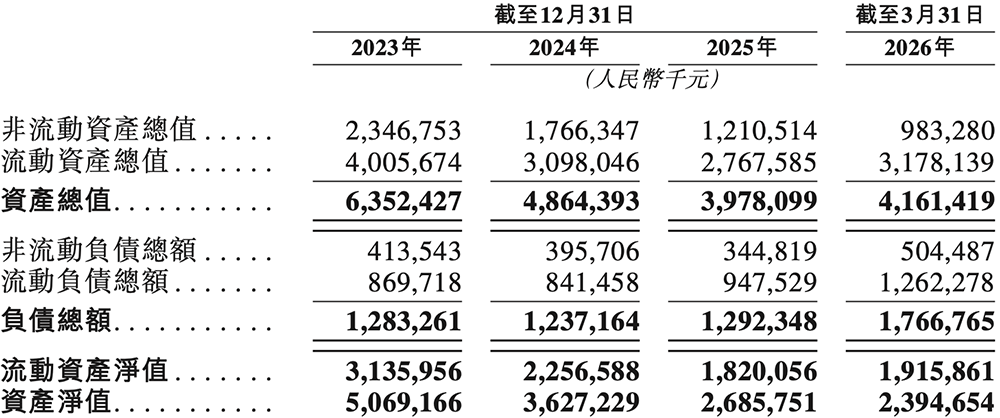
奕斯伟计算的综合财务状况表概要如下:
2023年至2025年,该公司经营活动现金流净额分别为-12.51亿元、-7.81亿元、-11.71亿元,2026年一季度转为净流入1.71亿元。

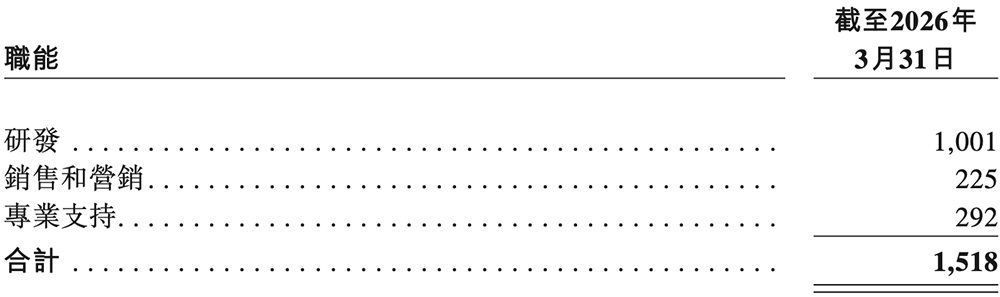
截至2026年3月31日,奕斯伟计算拥有1001名研发员工,占员工总数的70%;已将超过150款软硬件集成产品推出市场,服务全球220家客户;累计拥有超过620个IP模块、超过20个系列化RISC-V内核、超过1740项与其产品有关的专利申请。
为推动RISC-V生态系统内进行创新、迭代及开发,该公司推出了RISAA生态技术平台(RISAA平台),鼓励技术共享、协作与融合,使开发者无需从零构建复杂的系统,即可高效搭建定制芯片、芯片组及/或板卡,这显著降低了研发门槛。
二、人机交互芯片仍是主力,计算芯片一季度占比升至45.1%
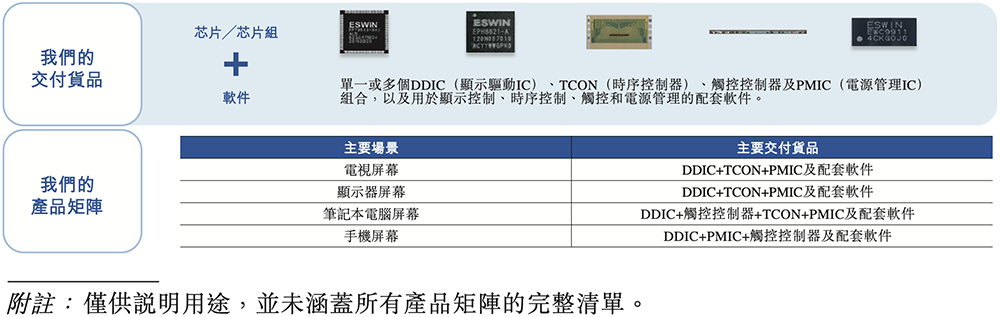
按产品类别看,奕斯伟计算将专有产品分为两大类:
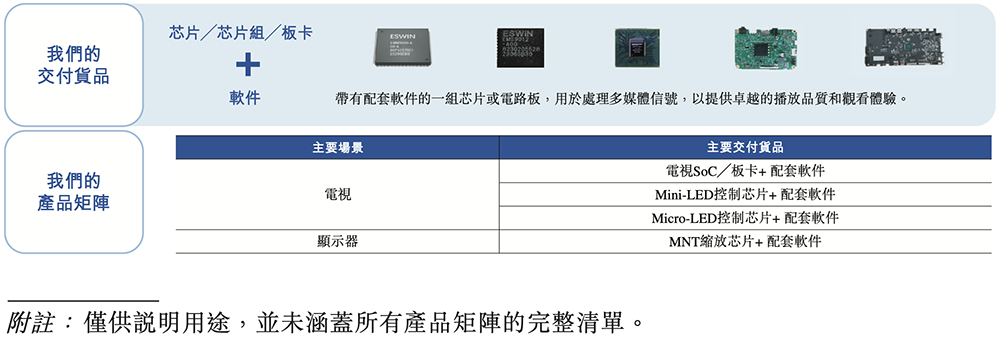
(1)人机交互及多媒体处理芯片产品,主要应用于家居、办公及便携场景,使智能终端能够管理基于屏幕的输入/输出并处理多媒体信号。
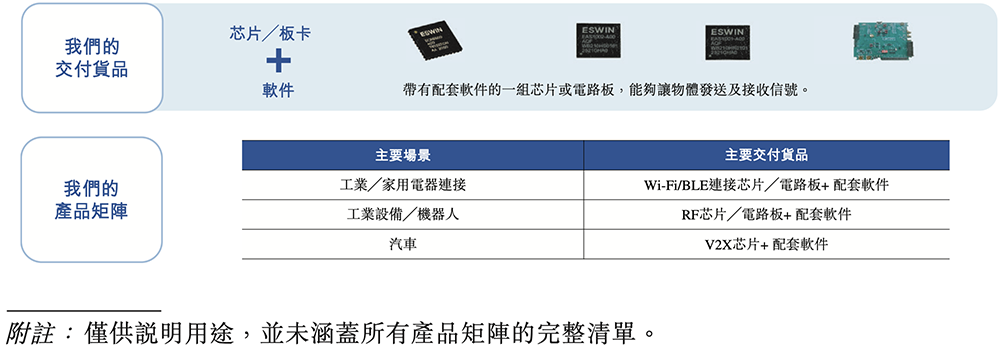
(2)互连及计算芯片产品,主要应用于汽车、机器人及工业场景,使汽车、机器人、工业设备等智能体感知、处理、执行,对物理环境作出行动。

近年来,奕斯伟计算的收入结构有所变化。2025年,其人机交互芯片收入18.56亿元,占总收入的76.3%;计算芯片收入占比为占13.2%;多媒体处理芯片收入占比为6.2%;互连芯片收入占比为2.5%;许可及服务收入占比为1.7%。
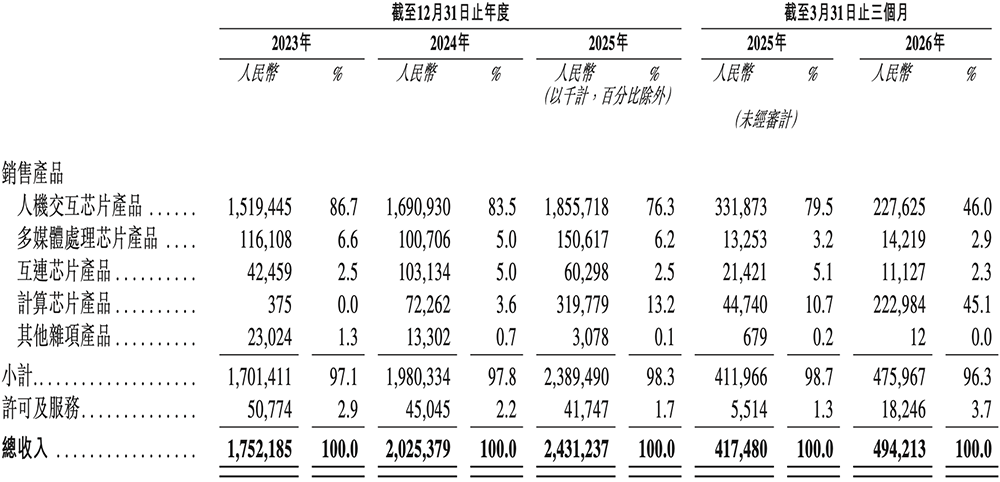
2026年一季度,其计算芯片产品收入增至2.23亿元,占当期收入的45.1%;人机交互芯片收入为2.28亿元,占46.0%。
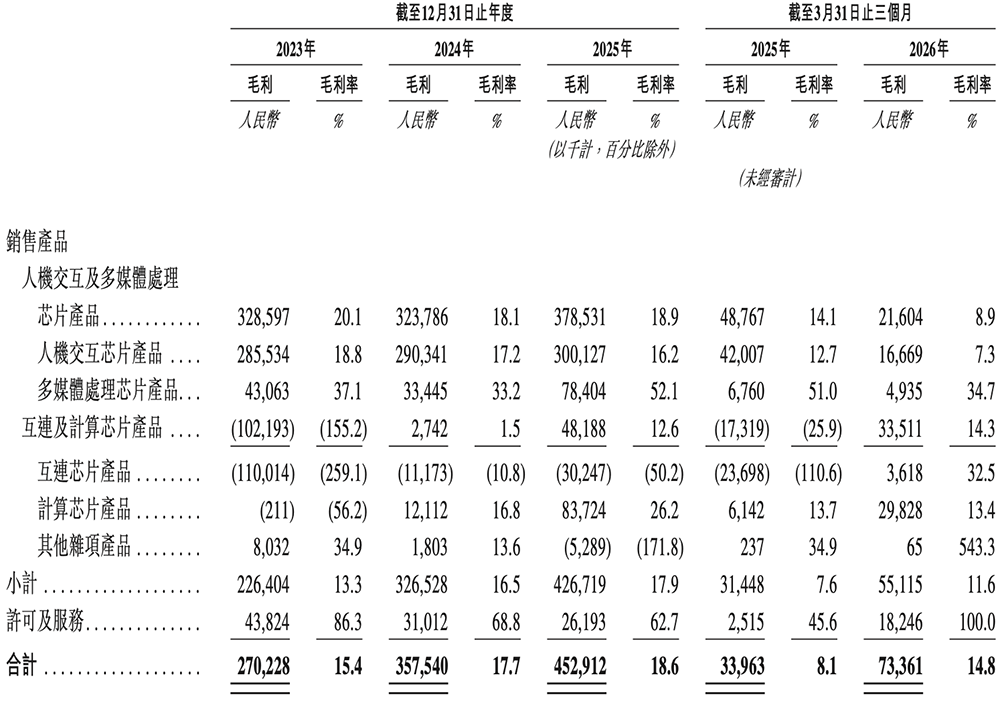
奕斯伟计算的毛利率在2023年-2025年分别为15.4%、17.7%、18.6%,2026年一季度回落至14.8%,原因是其在有限情况下采用“以价换量”策略,帮助提高客户渗透率、扩大出货量,但也拉低了部分产品售价。
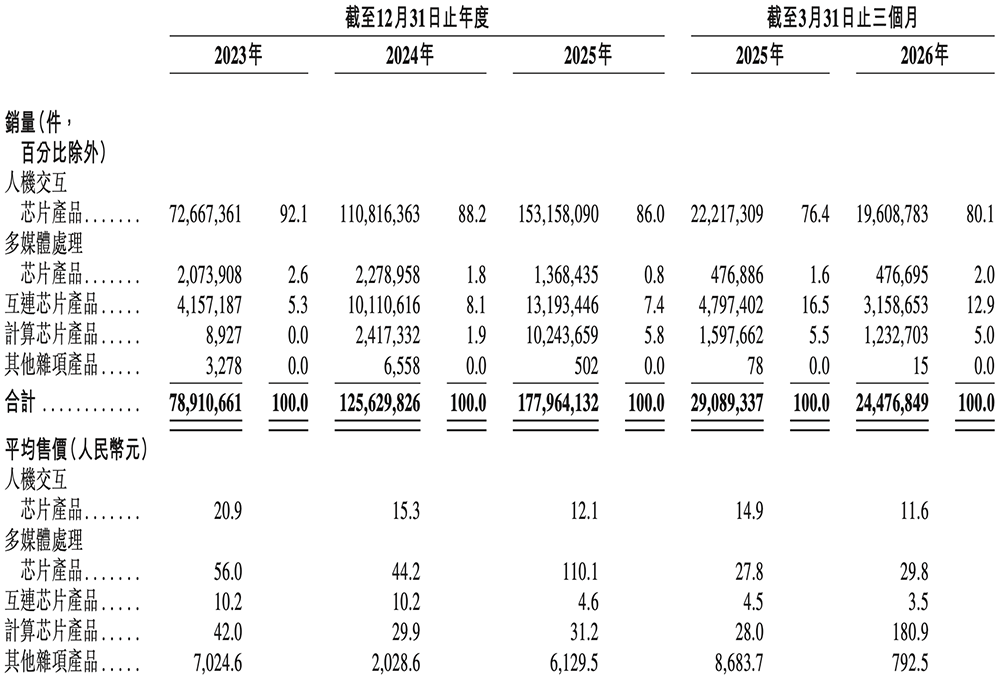
其销量及平均售价如下:
按地理分布来看,中国香港地区在2023-2025年贡献了超过68%的奕斯伟计算收入,中国大陆地区在2026年一季度贡献了其收入的68.4%。

三、前五大客户贡献超8成收入,供应商集中度上升
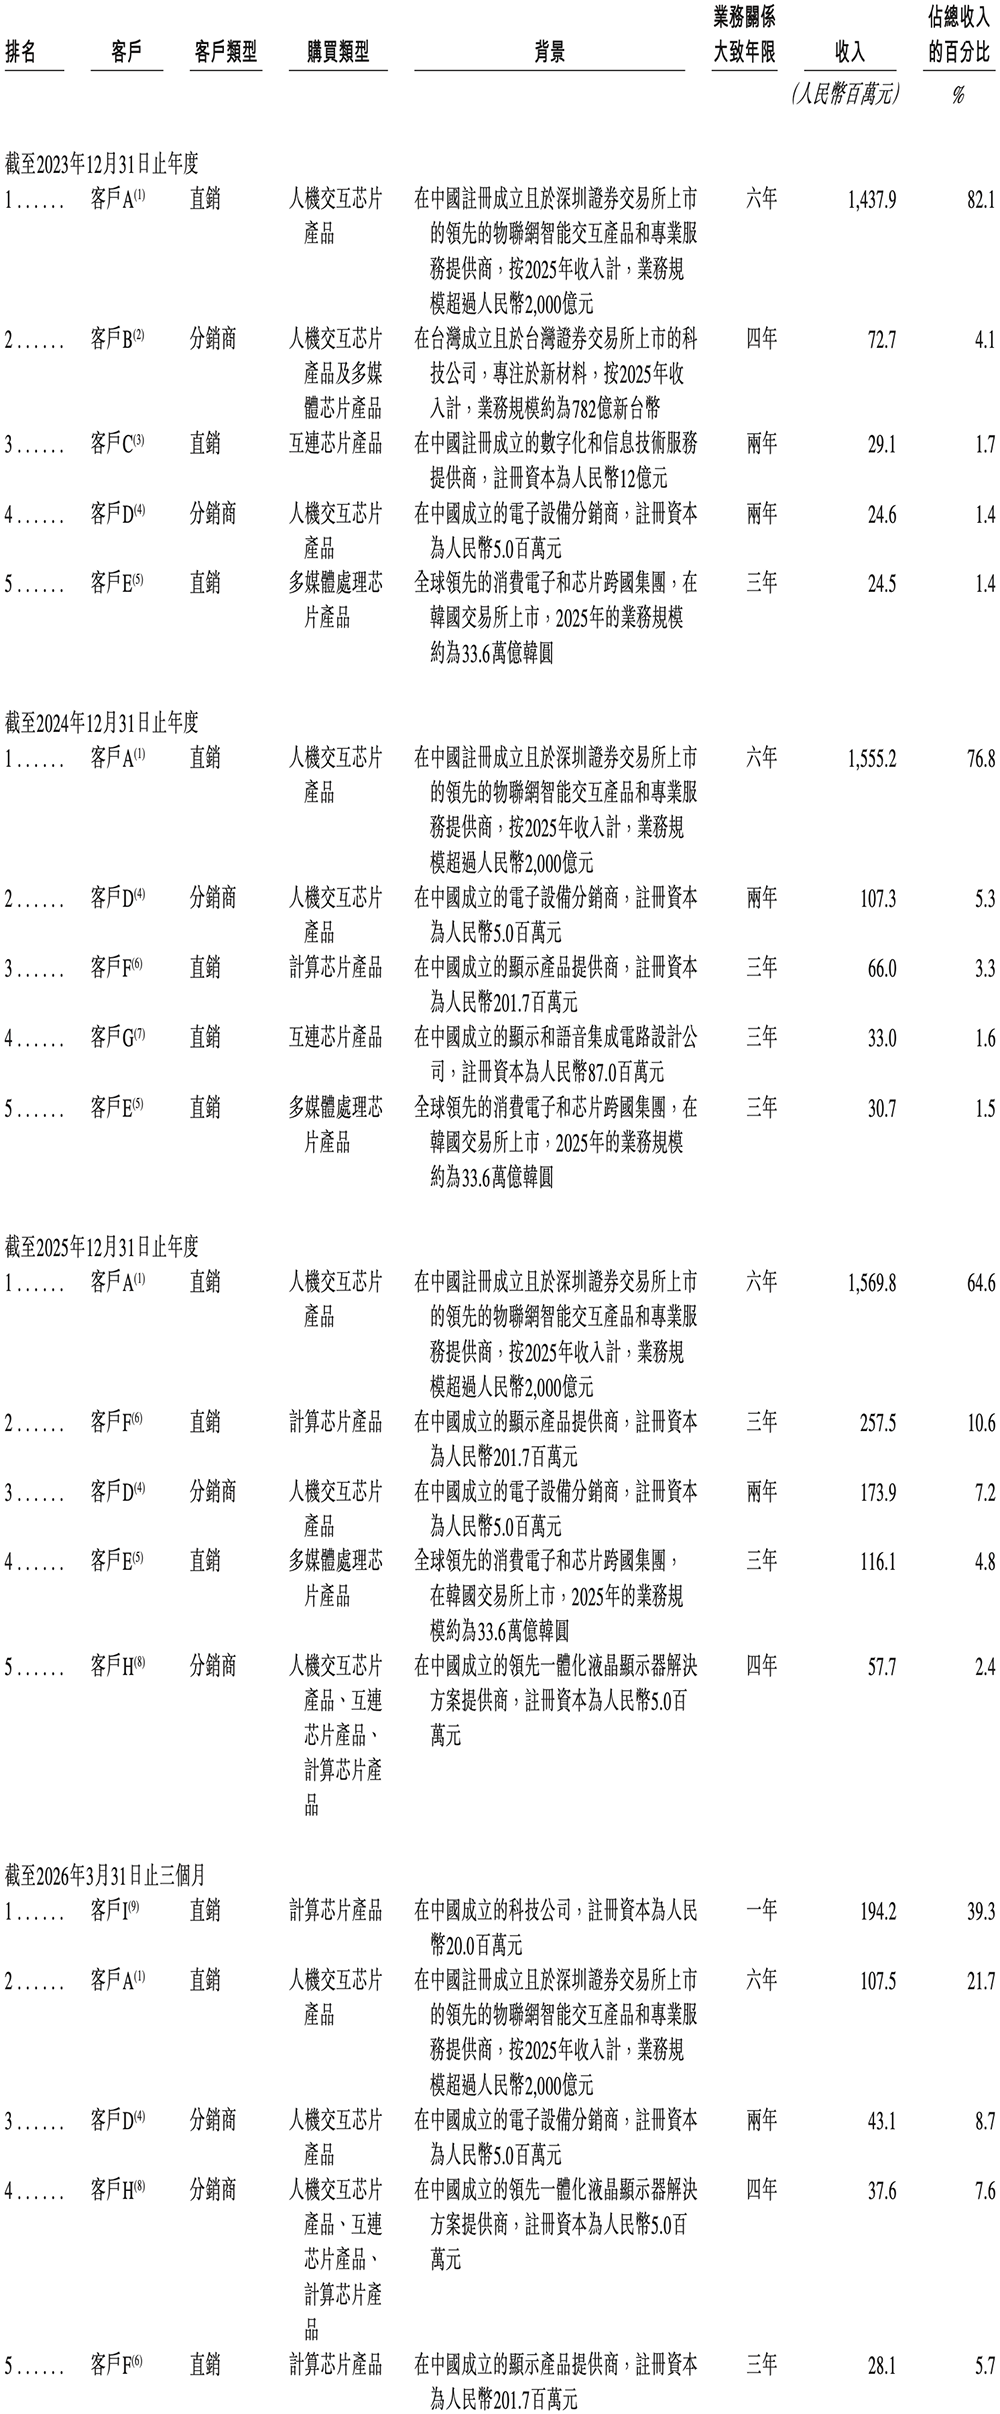
京东方(客户A)曾连续三年是奕斯伟计算最大客户。
根据弗若斯特沙利文数据,2025年,京东方向奕斯伟计算的采购约占其供应中国客户的电视面板所用人机交互芯片采购总量的约60%。
2026年一季度,奕斯伟计算的最大客户变成了客户I,向客户I提供AI SoC产品及配套硬件和软件,用于大规模智能计算中心解决方案。
招股书显示,客户I是一家领先的国内大数据及AIDC算力运营服务提供商的附属公司,主要从事为大规模智能计算中心提供计算基础设施及相关服务,包括计算基础设施的建设与运营,以及提供算力及相关技术服务,为互联网公司、电信运营商及大型AI模型开发商等多个行业的头部客户提供服务。
截至2026年9月18日,奕斯伟计算已与京东方合作开发93个项目,如CHPI技术及其他新兴显示技术,其中28个项目正在开发中,65个项目已量产。
2023年、2024年、2025年、2026年1-3月,奕斯伟计算前五大客户收入占比分别为90.7%、88.5%、89.5%、83.1%,最大客户占比分别为82.1%、76.8%、64.6%、39.3%。
同期,其前五大供应商采购额占比分别为44.5%、44.5%、54.6%、64.4%,最大供应商占比分别为12.4%、13.7%、18.7%、23.7%,供应商集中度有所上升。
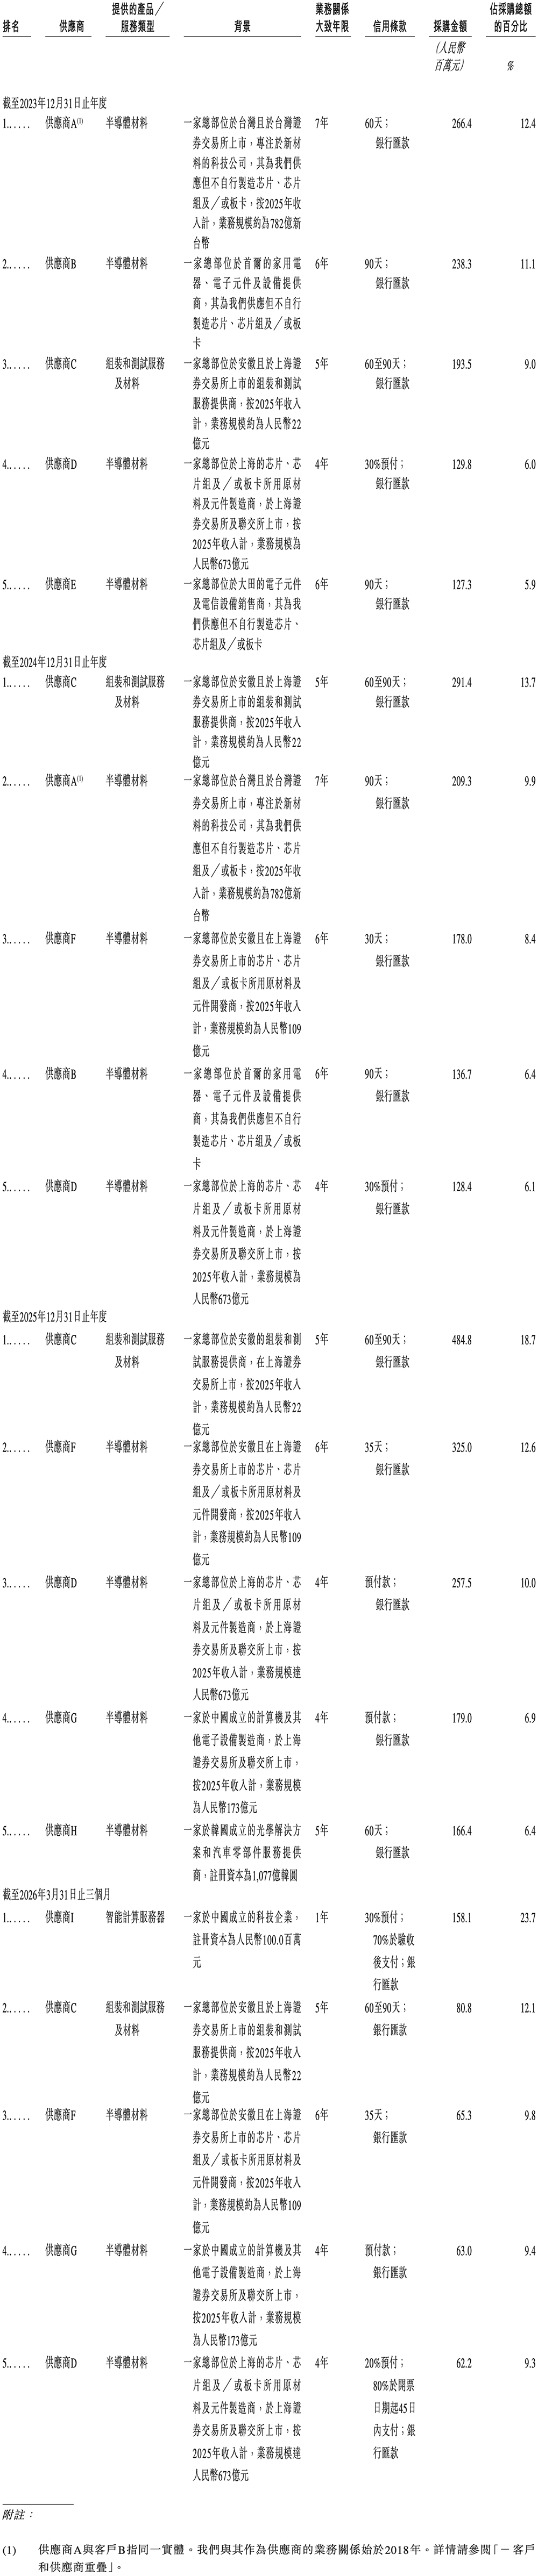
在往绩记录期间,奕斯伟计算的股东之一大基金二期持有供应商D 1.49%的权益,及持有供应商G不到10%权益。
奕斯伟计算的基石投资者之一颀中国际,由合肥先进封装测试商颀中科技间接全资拥有。颀中科技的控股公司是奕斯伟计算的五大供应商之一(即供应商C)。
四、大基金二期、京东方持股
奕斯伟计算的所有主要子公司均在中国成立,并由奕斯伟计算全资拥有。
上市后,奕斯伟计算的单一最大股东集团将包括奕斯伟集团、奕理科技、奕想科技、奕明科技、王东升、米鹏、杨新元及刘还平。
除于奕斯伟集团的权益外,杨新元及刘还平各自均为独立第三方。紧随全球发售完成后(假设发售量调整权未获行使)及上市后,其将共同控制奕斯伟计算已发行股本总额的29.30%。
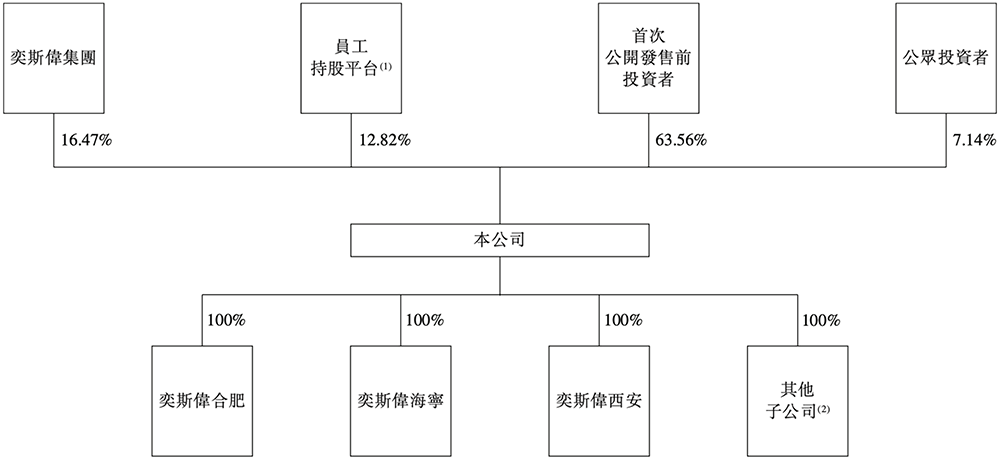
截至招股章程日期,奕斯伟集团作为一家专注于半导体产业发展和生态链建设的科技平台型公司,直接持有奕斯伟计算已发行股本总额的17.74%。
奕斯伟集团亦作为奕理科技及奕想科技的独家普通合伙人对其进行管理,而奕理科技及奕想科技作为奕斯伟计算的员工持股平台,截至最后实际可行日期分别持有奕斯伟计算已发行股本总额的12.72%及1.09%。
全球发售完成后,国家集成电路产业投资基金二期股份有限公司(简称“国家产投基金二期”、“大基金二期”)持股约4.79%。京东方通过参股北京芯动能,间接持有奕斯伟计算少量股份。

结语:RISC-V计算芯片占比大幅增长,业务结构正在变化
奕斯伟计算已在人机交互芯片上建立了收入基础,也逐步将计算芯片推向新场景。其基于RISC-V架构的计算芯片产品收入占比在2026年一季度显著提升,反映出业务结构正快速变化。
上市后,该公司仍面临持续亏损、研发投入高、客户与供应商集中度上升等考验,需改善盈利表现,并在汽车、机器人、工业和智能计算领域形成可复制的交付。
