


芯东西(公众号:aichip001)
作者 | 崔嫄伟
编辑 | 陈骏达
芯东西10月28日报道,今日,苏州PCB厂商东山精密在港交所主板挂牌上市。
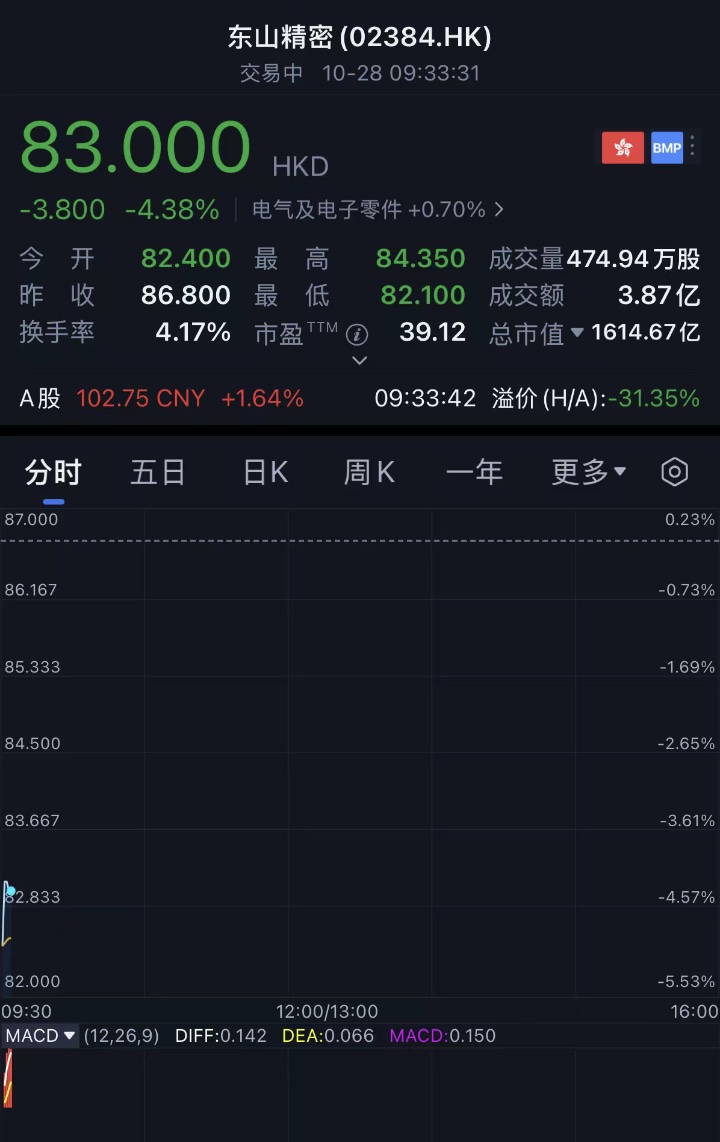
其发行价86.80港元/股(约合人民币73.8元/股),今日开盘为82.40港元/股(约合人民币70.1元/股),开盘破发。截至今日9:33,其股较发行价下跌4.38%至83.00港元/股(约合人民币70.1元/股),总市值达1614.67亿港元(约合人民币1372.8亿元)。
东山精密H股全球发售所得款项总额约98.76亿港元(约合人民币84.0亿元),募资净额约97.17亿港元(约合人民币82.6亿元)。
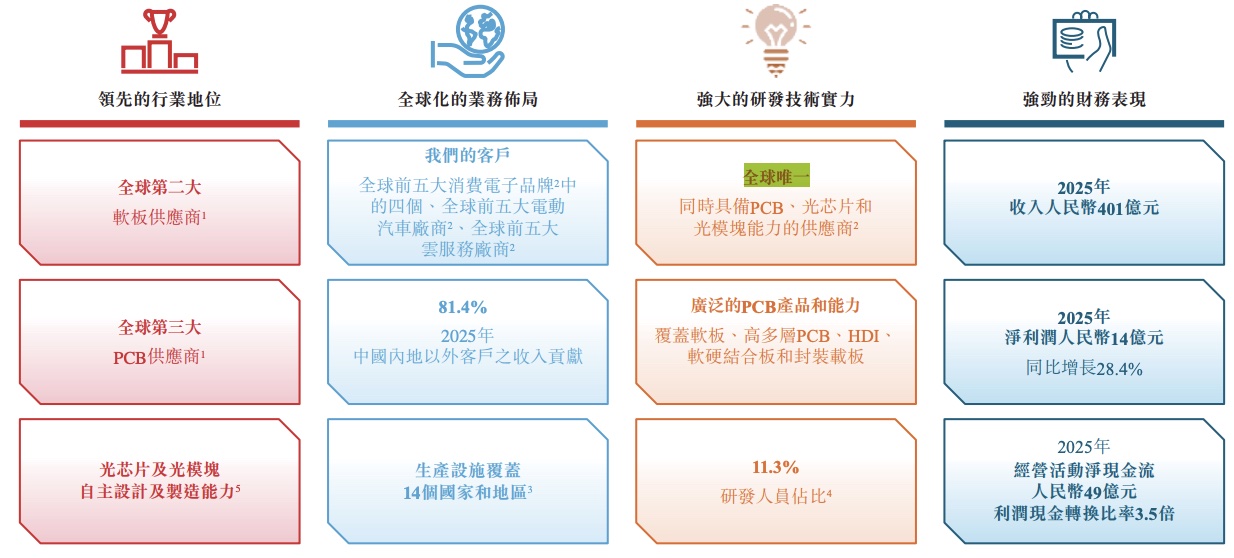
东山精密成立于1998年,前身为1980年创立于苏州东山镇的一家小型钣金冲压厂,现已成为一家聚焦智能制造、全球化布局的精密制造企业,总部位于苏州,是全球第二大FPC(柔性电路板)供应商、全球前三大PCB(印制电路板)供应商。
2025年9月,东山精密收购全球光模块供应商索尔思光电97.48%股权,获得以高速EML芯片为核心的自研光芯片能力,目前该公司形成电子电路、光模块(含光芯片)、精密组件、光电显示模组四大核心业务板块。
招股书显示,东山精密是全球唯一同时具备PCB、光芯片和光模块垂直整合能力的供应商。
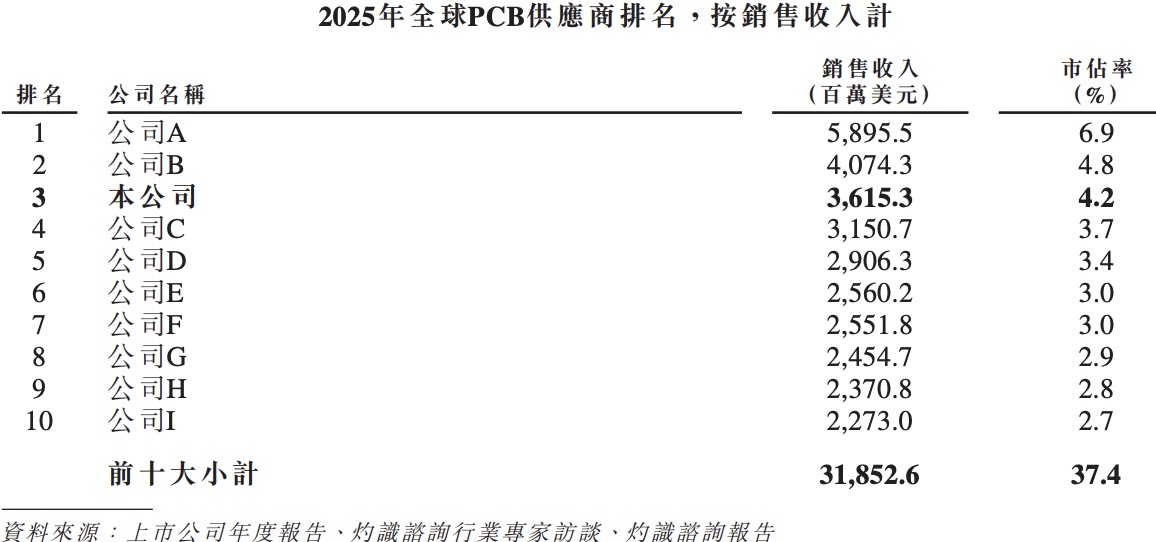
灼识咨询的资料显示,按2025年销售收入计,东山精密在规模达852亿美元(约合人民币5681.6亿元)的全球PCB市场中市场排名第三,销售收入约为36.2亿美元(约合人民币241.4亿元),市场份额为4.2%。
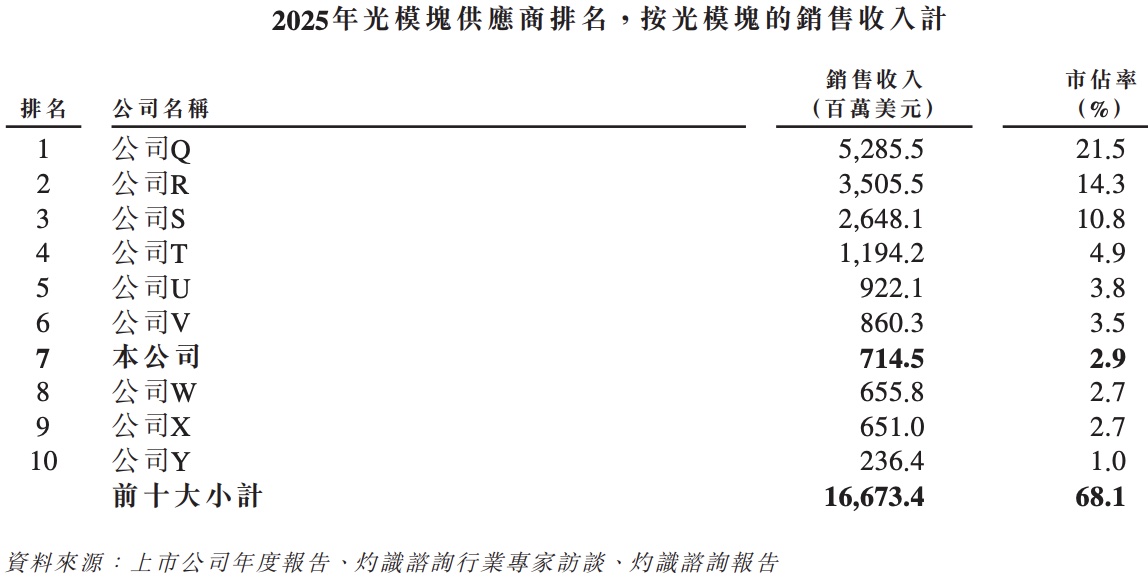
2025年9月收购全球光模块供应商索尔思光电后,东山精密在规模达245亿美元(约合人民币1633.8亿元)的全球光模块市场排名第七,销售收入约为7.15亿美元(约合人民币47.7亿元),市场份额为2.9%。
东山精密客户覆盖全球前五大消费电子品牌中的四个、全球前五大电动车厂商及全球前五大云服务厂商,2025年来自中国内地以外客户的收入贡献达81.4%。
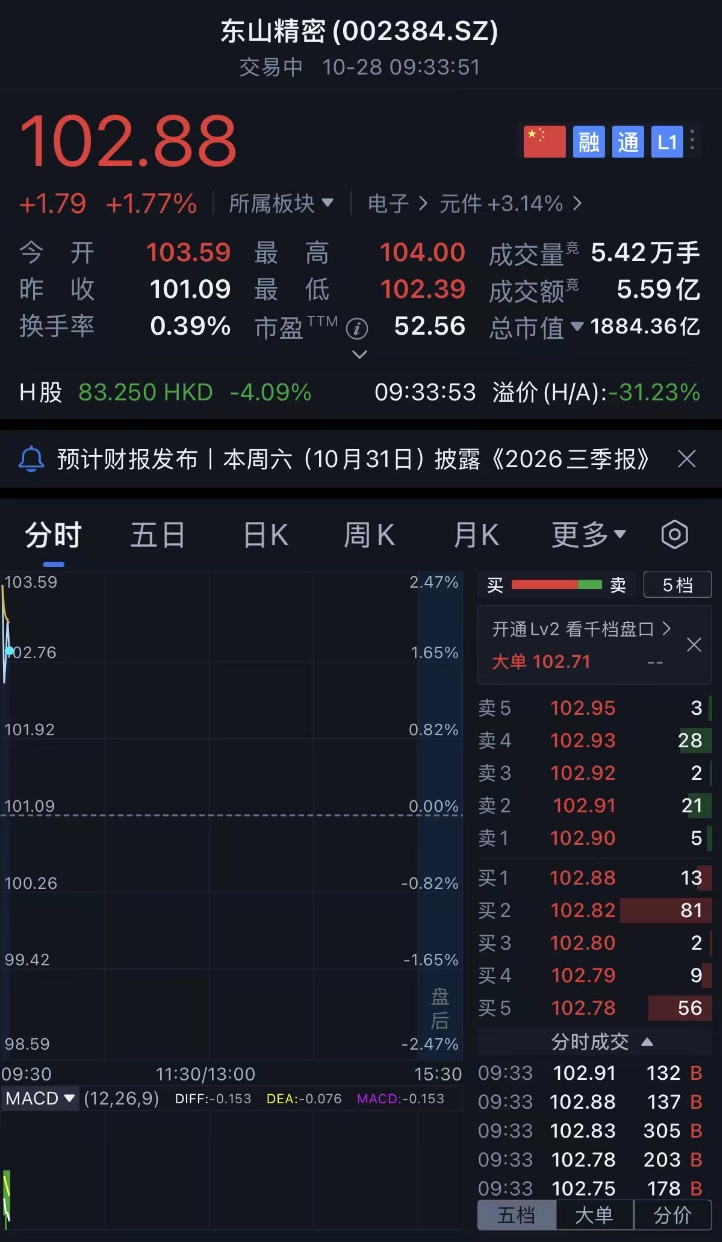
2010年,东山精密在深交所A股上市。截至今日9:33,东山精密A股股价为102.88元/股,较昨收价101.09元/股上涨1.77%,总市值达1884.36亿元。
本次募资约64.5%投向新设施建设及产线升级,其中约27%用于内地高速EML芯片及光模块产能扩张,约25%用于在珠海建设高端PCB新厂;约12.5%用于升级国内智能制造设施;约20%预留作潜在战略投资或收购,约5.5%用于偿还项目建设贷款,其余约10%补充营运资金。
一、2026年上半年净利近30亿元,光模块业务毛利率39.2%
2023年至2025年,东山精密收入分别为336.51亿元、367.70亿元和401.25亿元,2026年上半年收入277.98亿元,较上年同期的169.55亿元增长64%。
同期,其净利润分别为19.65亿元、10.85亿元和13.93亿元;2026年上半年达29.85亿元,较上年同期的7.59亿元增长近3倍。
其研发开支同期分别为11.61亿元、12.67亿元和14.17亿元,2026年上半年为7.84亿元。
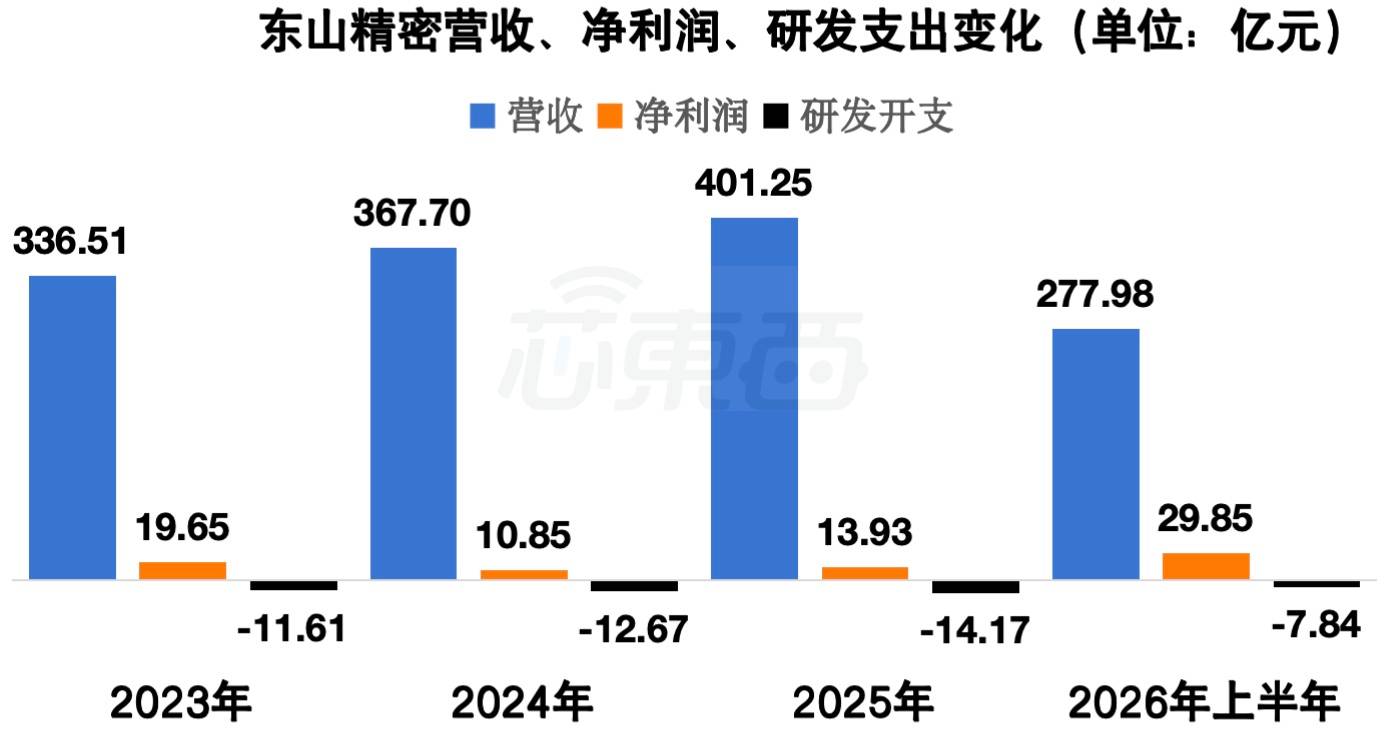
▲2023年-2026年上半年东山精密营收、净利润、研发费用变动(芯东西制表)
毛利率方面,该公司整体毛利率2023年至2025年分别为13.9%、11.5%和12.4%,2026年上半年跃升至19.4%,但仍明显低于深南电路(31.01%)、胜宏科技(33.22%)、沪电股份(38.72%)等以高多层板、AI服务器PCB为主的同行,主要因其汽车零部件与显示模组业务毛利率偏低所致。
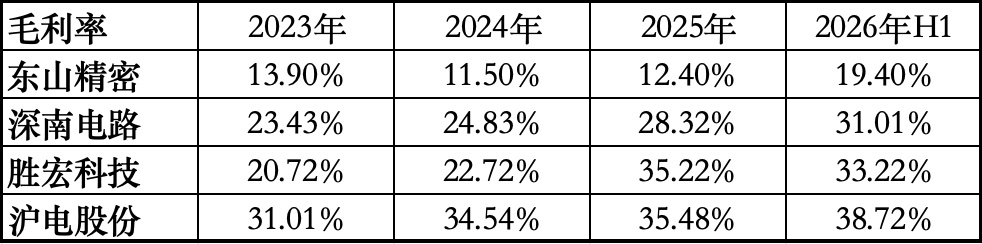
2026年上半年毛利率大幅提升,则得益于高毛利光模块业务的并表,该分部2025年毛利率36.8%,2026年上半年升至39.2%。
东山精密的主营业务涵盖印刷电路板(PCB)、光模块(含光芯片)、精密组件以及触控面板和液晶显示模组(LCM)四大板块。
该公司PCB产品包括软板(FPC)、硬板和软硬结合板。其软板业务主体为2016年收购的美国MFLEX,硬板及刚柔结合板业务主体为2018年从伟创力收购的Multek。
东山精密的软板覆盖单层到多层结构,采用5至12μm薄铜箔,支持静动态弯曲和高频信号传输,主要用于智能手机、可穿戴设备等消费电子内部连接;硬板当前量产78层以上超高多层板和7阶厚板HDI,11阶HDI在研,这类高多层板和高阶HDI是AI服务器主板和高端交换机主板的核心方案。
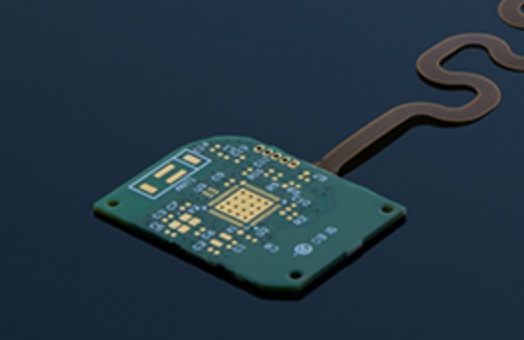 ▲东山精密PCB产品:软硬结合电路板
此外,东山精密精密组件板块主要包括新能源汽车金属结构件和通信基站天线、滤波器等射频器件,客户覆盖全球前五大纯电动汽车厂商;触控及LCM板块产品为触控面板、LCD/OLED显示模组和盖板玻璃,应用于平板、笔电、车载中控和工控医疗等领域。
该公司光模块业务的产品布局覆盖光芯片和光模块两端。
光芯片方面,东山精密具备IDM全流程自研量产能力,目前100G和200G PAM4 EML芯片已实现商业化,400G EML及高功率连续光波源在研,该公司称其为国内少数实现高端EML光芯片规模化量产的企业。
其光模块产品从10G到1.6T全速率覆盖,3.2T及以上下一代产品在研,800G主力型号已持续放量。
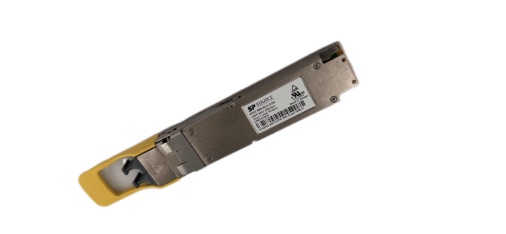 ▲东山精密光模块产品:800G DR8 6km OSFP
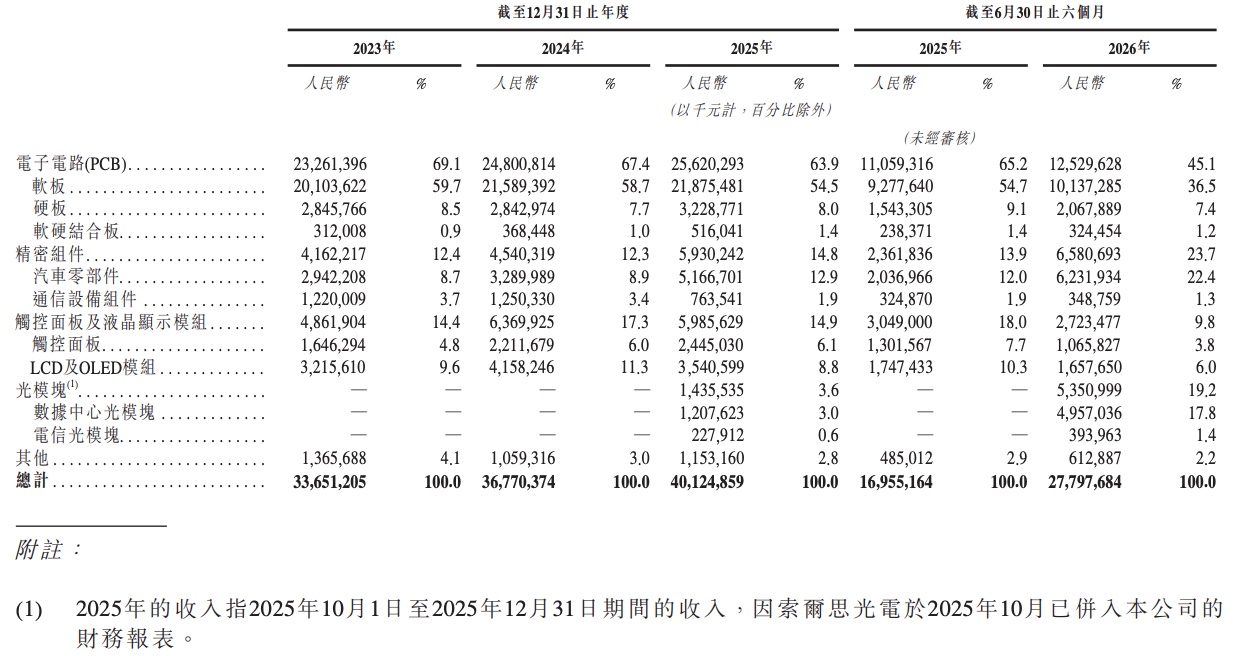
分业务看,东山精密PCB电子电路仍是最大收入来源,2023年至2025年收入分别为232.61亿元、248.01亿元和256.20亿元,占比从69.1%降至63.9%,2026年上半年收入125.30亿元,占比45.1%,其中软板为绝对主力,2025年收入218.75亿元。
其精密组件板块2025年收入59.30亿元,占比14.8%;2026年上半年收入65.81亿元,占比升至23.7%。触控面板及液晶显示模组2025年收入59.86亿元,占比14.9%。
2025年10月1日至2025年12月31日,该公司光模块业务,收入为14.35亿元,占比为3.6%;2026年上半年该业务收入为53.51亿元,占比升至19.2%,成为东山精密增速最快的板块。
截至2026年6月30日,东山精密研发人员约占员工总数的11.3%。
据招股书披露,截至2026年6月30日,东山精密及其主要中国附属公司在中国内地共持有899项专利、66个注册商标、172项软件著作权以及7个域名和1项著作权,知识产权组合覆盖生产流程及产品设计。
二、苹果是最大客户,Meta今年成为第二大客户
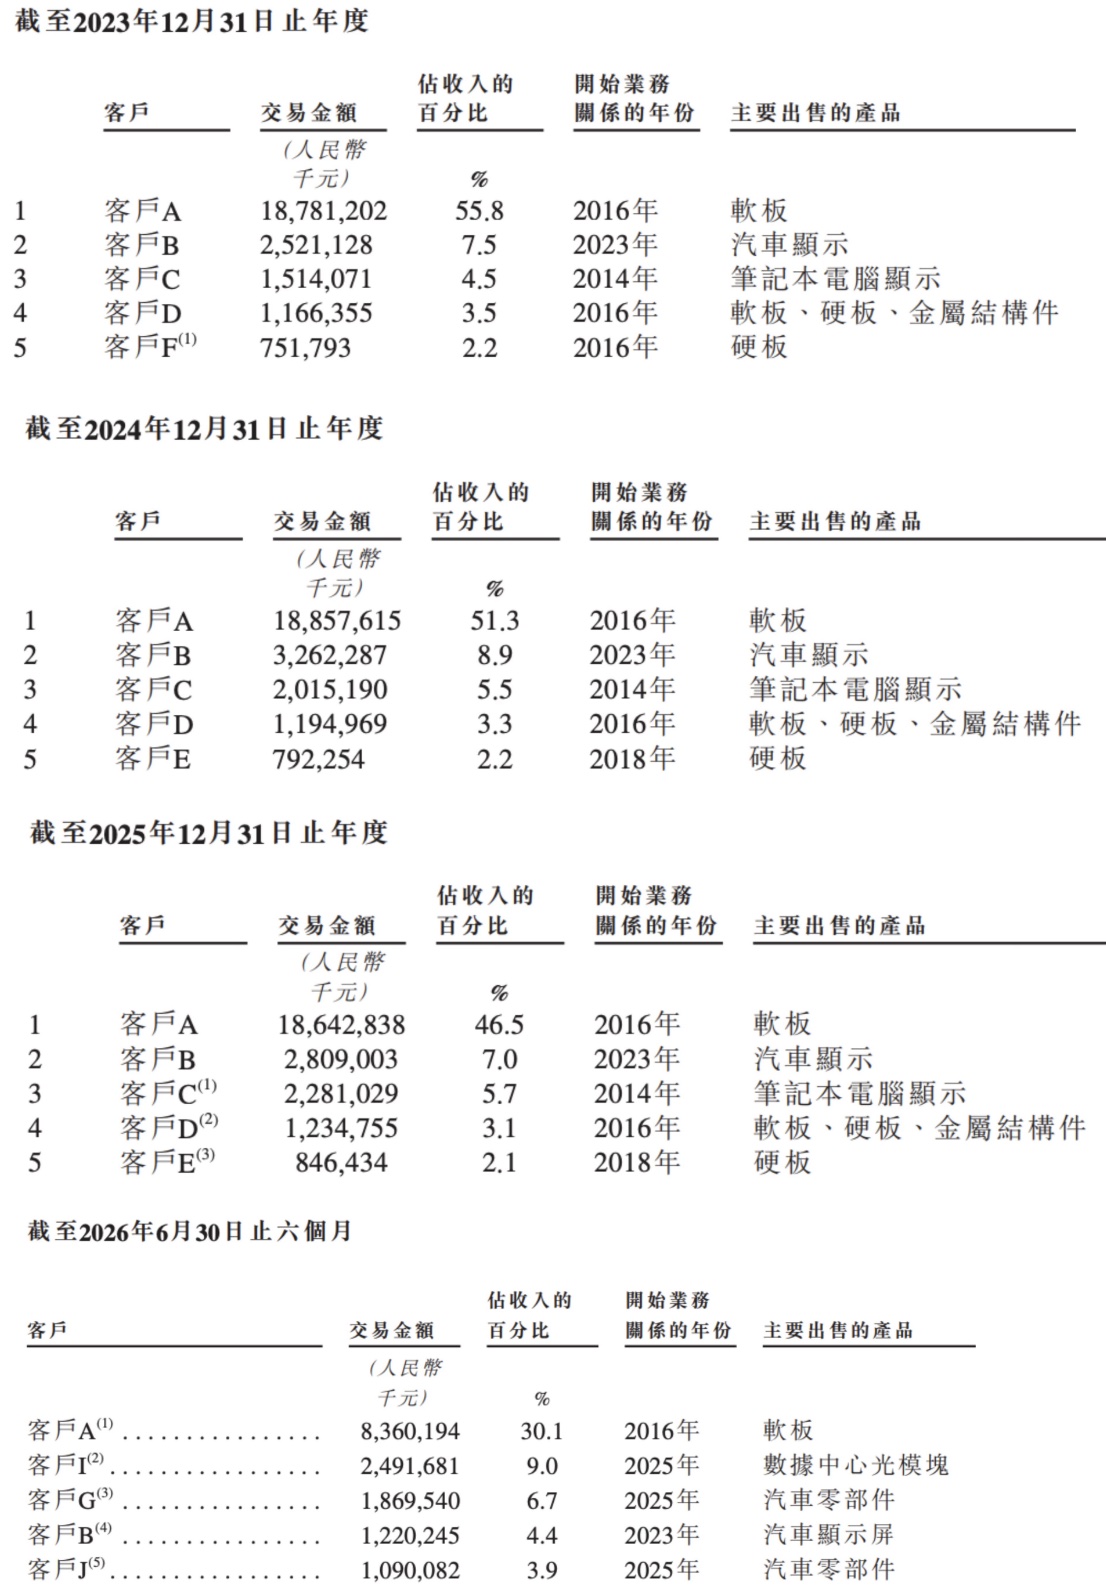
报告期内,东山精密客户集中度呈现明显下降趋势:前五大客户收入占比从2023年的73.5%降至2026上半年的54.1%。
客户A自2016年起与东山精密展开合作,2023年至2026上半年始终位居其第一大客户。但与此同时,该客户的收入贡献占比正逐年稀释,已从2023年的55.8%下滑至30.1%。
招股书显示,虽然客户A收入占比逐年下降,但收入绝对值维持相对稳定。客户A占比下降主要因索尔思光电和GMD并表后新业务放量。
值得一提的是,客户I于2025年才与东山精密建立合作,但凭借光模块业务,仅在2026年上半年便跃升为该公司第二大客户。
据招股书信息及公开信息,客户A可能为美国苹果公司、客户I可能为Meta。
东山精密2026年上半年向五大供应商的采购额为35.68亿元,占总采购额18.5%,最大供应商采购13.99亿元、占7.3%,采购集中度同样呈下降趋势。
根据招股书,东山精密与苹果之间还存在“既卖又买”的双向采购:东山精密向苹果销售软板,同时向苹果采购结构件,2026年上半年相关采购额4.67亿元、占总采购2.4%。
三、袁氏家族控股超30%,阿里巴巴参与投资
东山精密是一家的家族企业。其创始人袁富根,于1998年10月创办该公司,持股60%;他的两名儿子袁永峰、袁永刚先后进入公司并接管经营,2007年改制后袁富根持股降至12.71%,如今仍是该公司控股股东之一。
该公司现任董事长兼非执行董事袁永刚,拥有英国赫尔大学信息工程学士学位。1998年10月他加入公司,从市场部部长做起,历任公司副经理、副董事长,2007年12月起担任董事长,2025年11月调任为非执行董事。作为东山精密创始家族成员,他主要负责公司整体战略及发展,现担任江苏省总商会副会长、苏州市工商联副主席、苏州市第十七届人大代表,并自2019年起任安徽蓝盾光电子董事。
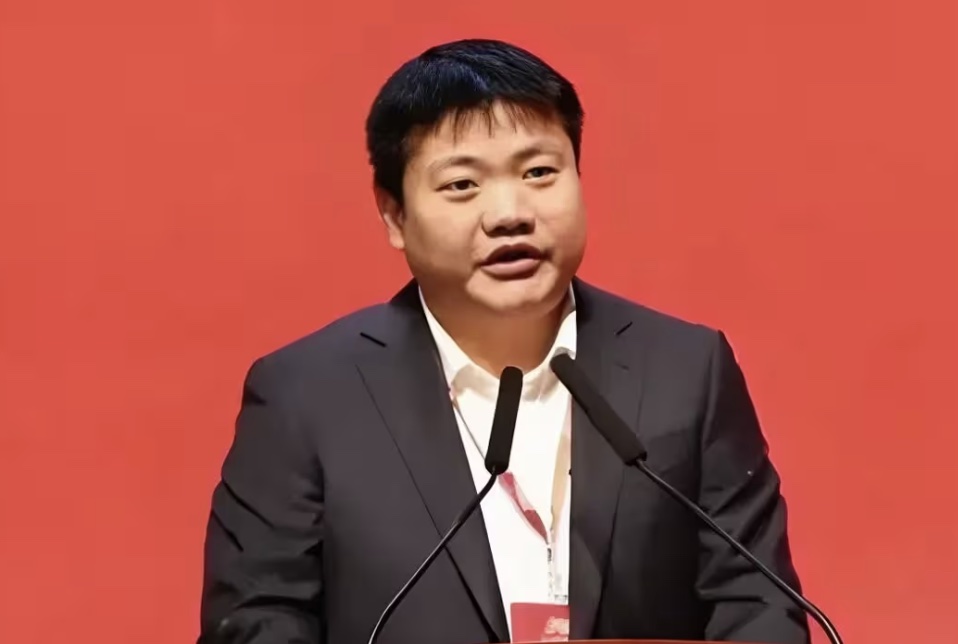 ▲东山精密现任董事长兼非执行董事袁永刚
东山精密执行董事兼总经理袁永峰,于1998年7月获得江苏开放大学公共财政与税务专业大学文凭;1998年10月他加入集团,历任制造部部长、监事,2007年12月起担任董事兼总经理,2025年11月调任执行董事。他负责公司整体运营及发展,现任苏州市吴中区政协委员、东山镇商会会长。
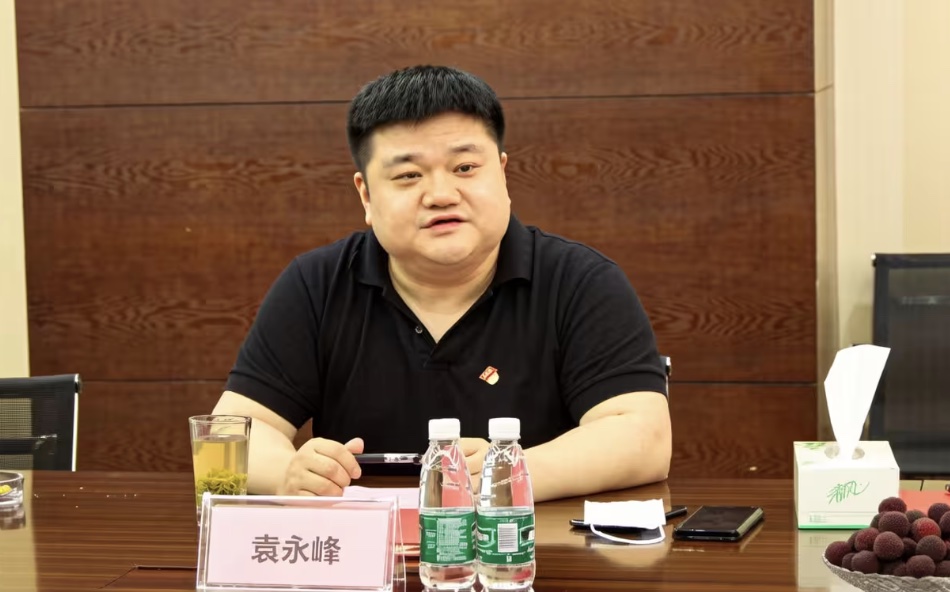 ▲东山精密执行董事兼总经理袁永峰
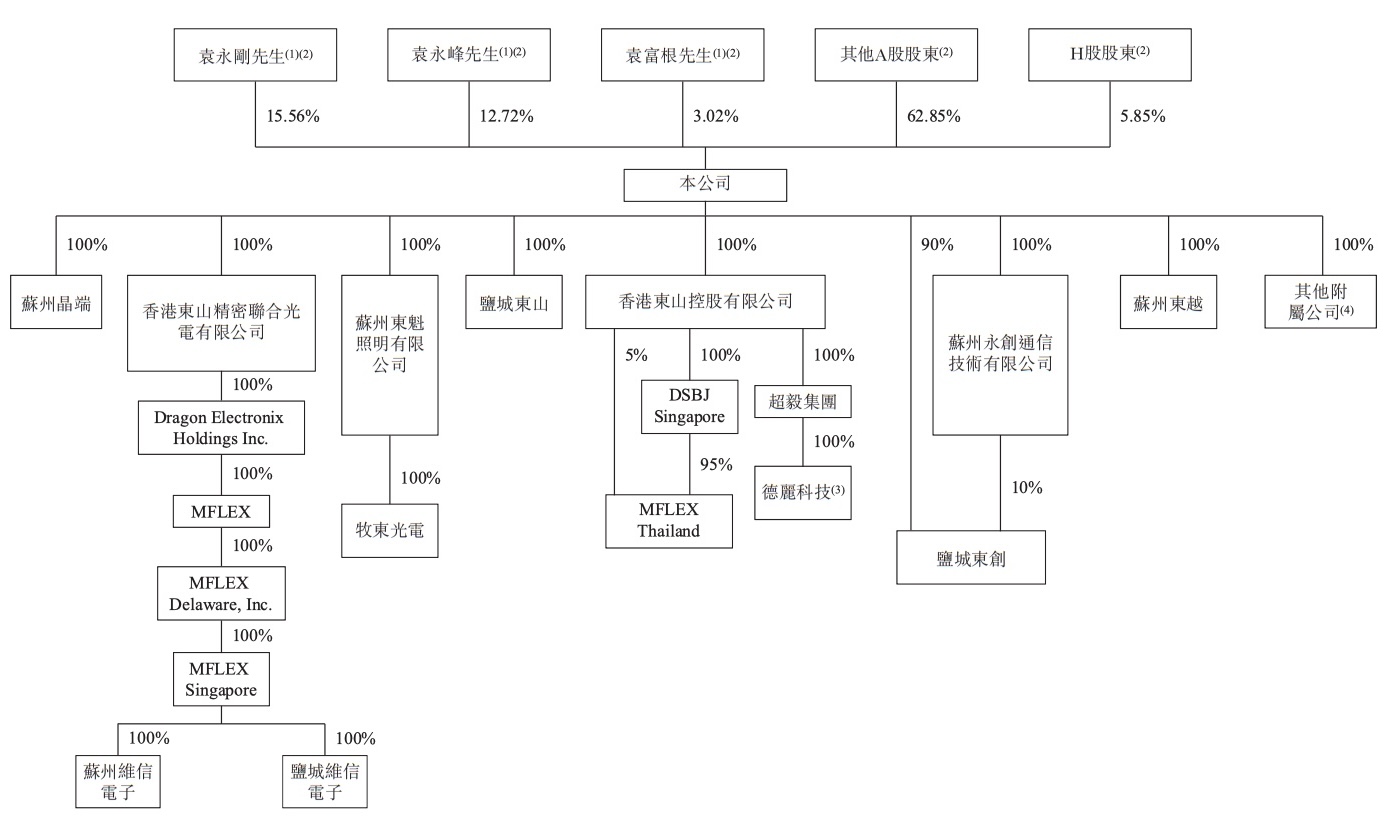
全球发售后,袁永刚、袁永峰、袁富根三位一致行动人合计持有约31.3%的股份,共同构成东山精密控股股东,A股公众股东合计约62.85%的投票权,H股股东约5.85%。
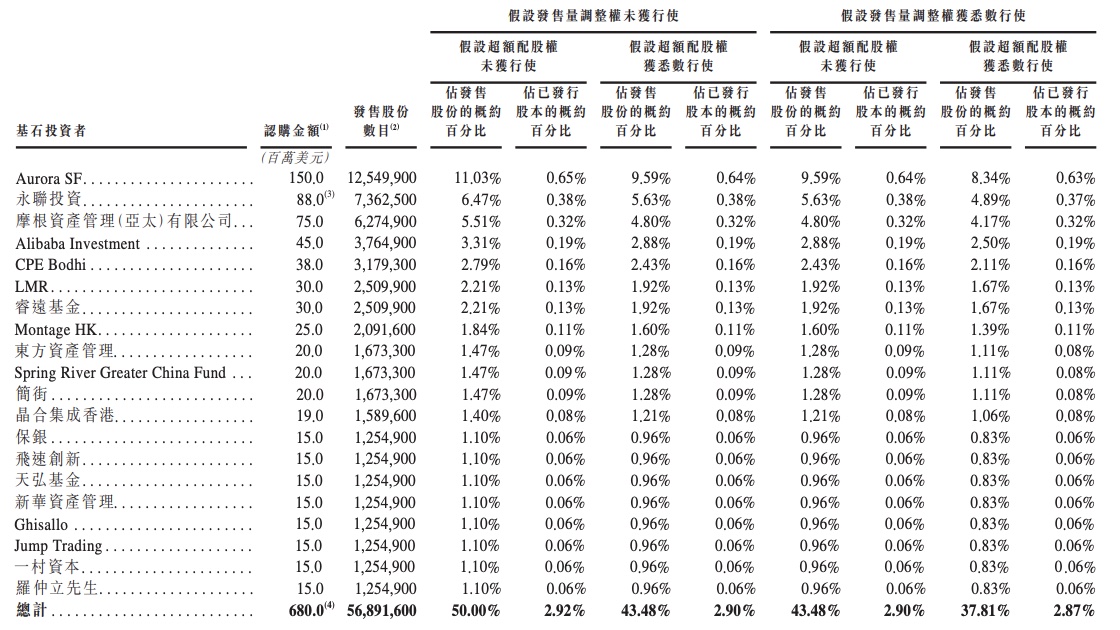
本次H股发行引入20家基石投资者。基石配售总额约6.8亿美元(约合人民币45.3亿元),按最高发售价计算认购约5689.16万股H股,占发售股份的一半左右。投资者包括阿里巴巴全资附属公司Alibaba Investment、澜起科技旗下Montage HK、摩根资产管理(亚太)、睿远基金、CPE Bodhi、LMR、东方资产管理,以及永钢集团参与的Aurora SF和永卓控股旗下的永联投资等。
结语:二次上市为光模块扩产输血,募资六成投向转型产能
跨界做光模块,东山并非第一家:中际旭创原为电机设备制造商,2017年收购苏州旭创切入光模块,如今已是全球光模块出货量第一;华工科技以激光装备起家,旗下华工正源亦跻身全球主要光模块供应商。
东山精密收购索尔思,走的是与中际旭创类似的并购跨界路径,而该公司二次上市的募资净额中64.5%投向产能扩张、其中27%直接用于光芯片及光模块产能建设,转型投入在募资用途中占据大头,其比重高于同期多数PCB厂商赴港募资的资金安排。
